


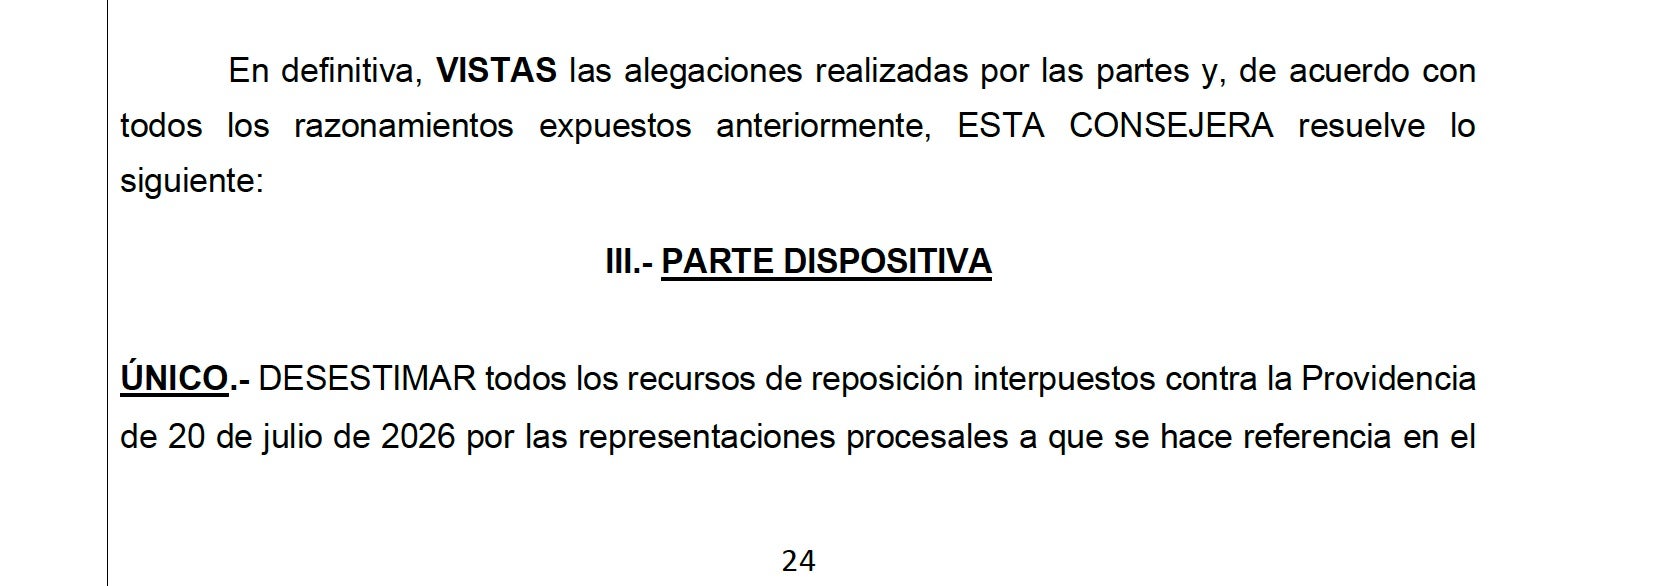
Después de que hace menos de una semana se anunciara que el Tribunal de Cuentas retrocedía y aplicaba la ley de amnistía, una nueva resolución de la entidad enfría las expectativas. Una interlocutoria de 24 páginas a la que ha tenido acceso El Món, el Tribunal ha decidido rechazar todos los recursos de reposición contra la resolución que abría un nuevo plazo de diez días a las partes para valorar el efecto de la sentencia del Tribunal de Justicia de la Unión Europea (TJUE) que avalaba la ley de amnistía.
El tribunal justifica su decisión en tanto que considera que las asociaciones que instaron el procedimiento, como Societat Civil Catalana y el Ministerio Fiscal, alegaran sobre la sentencia del TJUE y cómo afectaba al caso. De hecho, la resolución de la justicia europea era precisamente para resolver las cuestiones prejudiciales presentadas por el Tribunal de Cuentas. En todo caso, ahora el ente administrativo de responsabilidad contable rechaza los recursos de reposición interpuestos por los afectados del proceso. Unos recursos que contaban con el apoyo del ministerio fiscal. Además, los magistrados se aferran a una interpretación «restrictiva» de la sentencia del TJUE para justificar la demora.
Derecho de las partes y reinterpretación
El Tribunal de Cuentas razona que «no es contrario al Derecho Europeo que se conceda audiencia a las partes antes de la resolución aplicable de la Ley de amnistía, si el trámite de audiencia se concede en términos que no impiden que la resolución se dicte dentro del plazo indicado». Es decir, utiliza la misma ley para dilatar la aplicación de la amnistía que prevé dos meses para la aplicación y reconoce el derecho de audiencia a las partes. Según la magistratura administrativa, la sentencia del TJUE «no dice nada sobre la posibilidad de que se pudiera haber producido una afectación a los intereses financieros de la UE en el aspecto relativo a los gastos previstos en el presupuesto de la Unión; (…) porque se está haciendo referencia exclusivamente “a fondos que no provienen del presupuesto de la Unión ni están destinados a él”. Es decir, el tribunal reinterpreta los términos del TJUE y diferencia entre fondos del presupuesto de la UE y los fondos de la Generalitat que provinieran de la UE.
En esta línea, los recursos advertían al Tribunal que la «respuesta a la cuestión prejudicial excluía la posible afectación de la amnistía a los intereses financieros de la UE». Por tanto, la resolución europea no permitiría argumentar la apertura del trámite de audiencia. Pero, los magistrados no lo ven de la misma manera y hacen una interpretación de lo que llaman «términos literales» de la sentencia. Según la interlocutoria de hoy, el Tribunal de Cuentas planteaba al TJUE una «doble cuestión», en función de si se efectuaba una «interpretación restrictiva» o «una interpretación amplia» del concepto protección de los intereses financieros de la Unión».
Aquí hacen un ejercicio de ingeniería jurídica peculiar. Atribuyen a la sentencia del TJUE una «interpretación amplia» del concepto de protección de los intereses financieros de la UE que «rechazaría precisamente este tipo de interpretación» y que solo reprocharía las «actividades de gestión ilegal realizadas con fondos públicos de un Estado miembro, pero que causaran un perjuicio actual o potencial al presupuesto de la Unión». «Solo en este sentido, la sentencia declara, exclusivamente, la no afectación de los intereses de la UE en el sentido de los «ingresos puestos a disposición del presupuesto de la Unión». En este punto, el tribunal español resalta que el TJUE no dice nada de la «interpretación restrictiva», esto es, lo que se «produciría en aquellos supuestos en que las actividades de gestión ilegal se hubieran hecho con fondos públicos de la Unión». En definitiva, el Tribunal dice ahora que quiere comprobar si el gasto denunciado en el procedimiento de reclamación se habría hecho con «fondos provenientes de la Unión». Una interpretación mágica de la magistratura española.

