


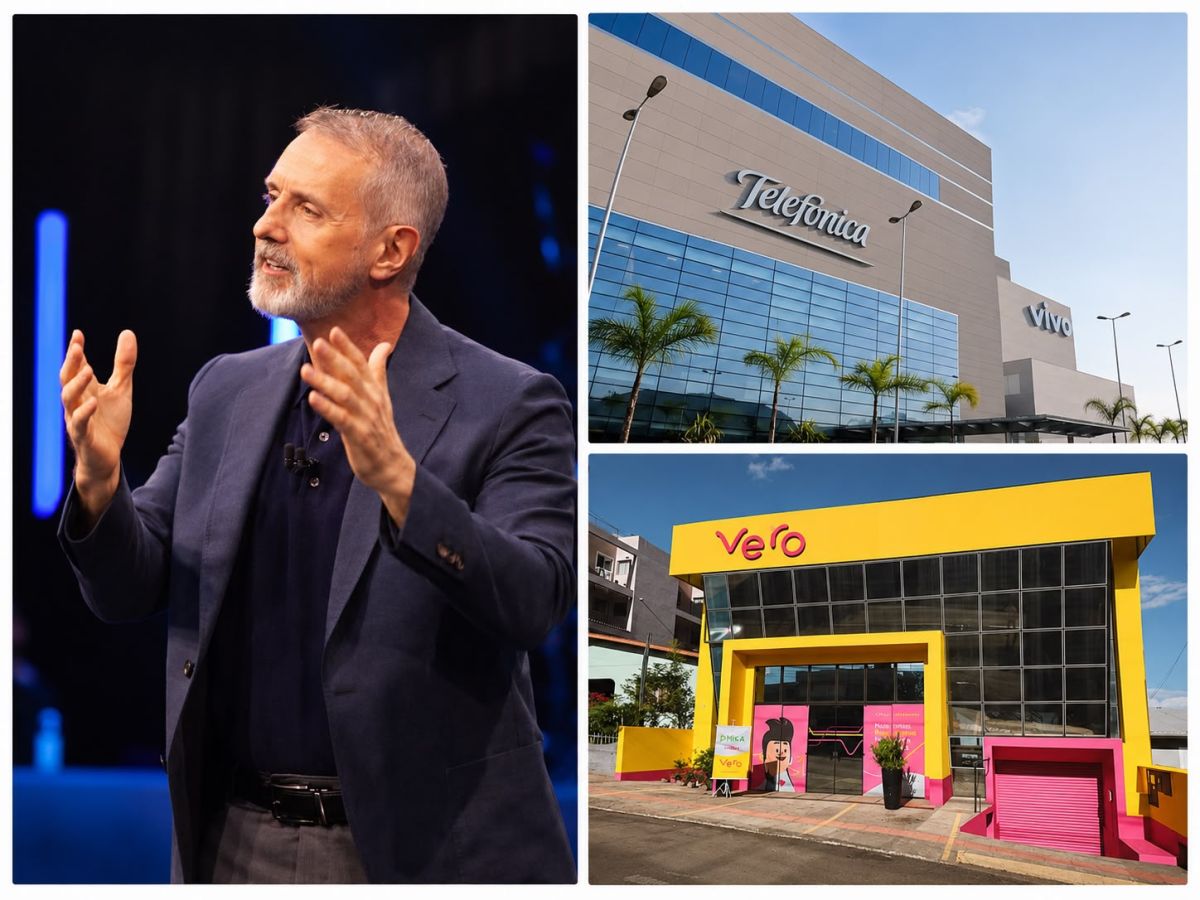

Els analistes financers han acollit favorablement la possible adquisició de l’operador brasiler de fibra òptica Vero per part de Telefónica Brasil (Vivo), una operació valorada en uns 1.000 milions d’euros que, segons les principals firmes d’anàlisi, presenta una sòlida lògica estratègica, un preu raonable i un impacte financer assumible per al grup espanyol.
Els informes de GVC Gaesco, CaixaBank, JB Capital Markets, Alantra i Banco Sabadell coincideixen a reconèixer l’atractiu industrial de l’operació, que permetria a Telefónica accelerar el seu creixement al Brasil, reforçar la seva presència a les regions més desenvolupades del país i avançar en la consolidació d’un dels seus principals mercats estratègics.
Segons va publicar el diari ‘Expansión’, Telefónica Brasil manté converses preliminars i no vinculants amb els accionistes de Vero, entre els quals hi ha els fons Vinci Partners i Warburg Pincus, per estudiar-ne una possible adquisició. La companyia ha confirmat l’existència d’aquests contactes al regulador brasiler, tot i que ha precisat que encara no hi ha cap acord definitiu.
REFORÇ COMPETITIU I CREIXEMENT
Un dels aspectes més valorats pels analistes és l’enfortiment de la posició competitiva de Vivo al mercat brasiler de banda ampla fixa. Segons GVC Gaesco, la incorporació de Vero permetria elevar la quota de mercat de Telefónica Brasil del 14,8% fins a aproximadament el 17%, acostant-se a Claro, actual líder del sector amb el 18,8%.
La firma considera que l’adquisició té ple sentit estratègic, especialment pel reforç de la presència de Vivo a les regions del sud i sud-est del Brasil, on es concentra una part important del mercat de les telecomunicacions.
Per la seva banda, CaixaBank destaca que Vero aportaria una xarxa de fibra òptica amb cobertura per a 7,2 milions de llars i al voltant d’1,3 milions de clients distribuïts en nou estats brasilers.
Aquesta infraestructura complementaria l’actual xarxa de Vivo, que arriba aproximadament a 32 milions de llars i compta amb 8,4 milions d’accessos de fibra òptica, fet que permetria accelerar l’expansió sense necessitat de fer inversions equivalents en nous desplegaments.
Alantra també subratlla el potencial de l’adquisició per millorar l’eficiència de les inversions i aprofitar les capacitats comercials de Telefónica Brasil, especialment mitjançant la comercialització conjunta de serveis de fibra i telefonia mòbil.
PREU RAONABLE I ENDEUTAMENT CONTROLAT
Els analistes consideren, a més, que la valoració estimada de 1.000 milions d’euros és raonable en relació amb la capacitat de generació de resultats de Vero. GVC Gaesco, JB Capital Markets i Alantra situen el múltiple de valoració de l’operació entre 6,7 i 6,9 vegades el resultat brut d’explotació (EBITDA), abans de tenir en compte les possibles sinergies.
GVC Gaesco destaca que la integració permetria, a més, refinançar part del deute de Vero en millors condicions financeres gràcies a la major solvència i capacitat creditícia de Telefónica Brasil.
Pel que fa a l’impacte sobre el balanç del grup espanyol, les estimacions apunten que la ràtio d’endeutament net sobre EBITDA augmentaria moderadament des d’aproximadament 2,6 fins a 2,7 vegades, un increment que les firmes d’anàlisi consideren assumible.
CaixaBank destaca que, tot i que el grup Telefónica presenta més limitacions a l’hora d’abordar adquisicions, la seva filial brasilera disposa d’una estructura financera més sòlida i de capacitat suficient per assumir una operació d’aquestes característiques.
POTENCIAL DE CREACIÓ DE VALOR
JB Capital Markets considera que l’adquisició és estratègicament raonable per la complementarietat de les xarxes i les oportunitats de creixement, i assenyala que el preu plantejat no sembla exigent.
Alantra identifica oportunitats addicionals per millorar els resultats operatius de Vero mitjançant les capacitats comercials de Vivo, la reducció de costos i el desenvolupament d’ofertes convergents.
Els analistes també introdueixen algunes cauteles relacionades amb l’evolució comercial de Vero, que ha anat registrant pèrdues de clients, i amb la necessitat de materialitzar les sinergies per justificar la inversió.
Banco Sabadell considera que l’operació podria tenir sentit estratègic, tot i que en condiciona l’atractiu al preu definitiu, la qualitat dels actius i el grau de complementarietat de les infraestructures.
En qualsevol cas, els informes coincideixen que l’impacte financer de l’adquisició seria limitat en relació amb la dimensió de Telefónica.
JB Capital Markets estima que, fins i tot suposant una creació de valor del 20% en l’operació, la seva contribució equivaldria aproximadament a l’1% de la capitalització borsària del grup espanyol.
La valoració majoritàriament favorable de les firmes d’anàlisi posa de manifest l’atractiu del mercat brasiler per a Telefónica, la filial de la qual, Vivo, continua consolidant-se com un dels principals motors de creixement del grup i com a protagonista del procés de concentració del sector de les telecomunicacions al Brasil.

