



La liberalització de l’alta velocitat ferroviària que l’Estat espanyol -obligat per la UE- va implantar el maig de 2021 ha transformat el mercat dels viatges en tren a l’Estat, amb l’entrada de nous operadors, més oferta i una pressió a la baixa sobre els preus. Aquest model ha ampliat les opcions dels passatgers, però també ha obert interrogants sobre la capacitat del sistema per garantir un servei regular i una resposta adequada quan es produeixen incidències. L’equilibri entre competència, fiabilitat i protecció dels usuaris és un dels reptes pendents d’un sector que ha guanyat pes en la mobilitat entre les principals ciutats.

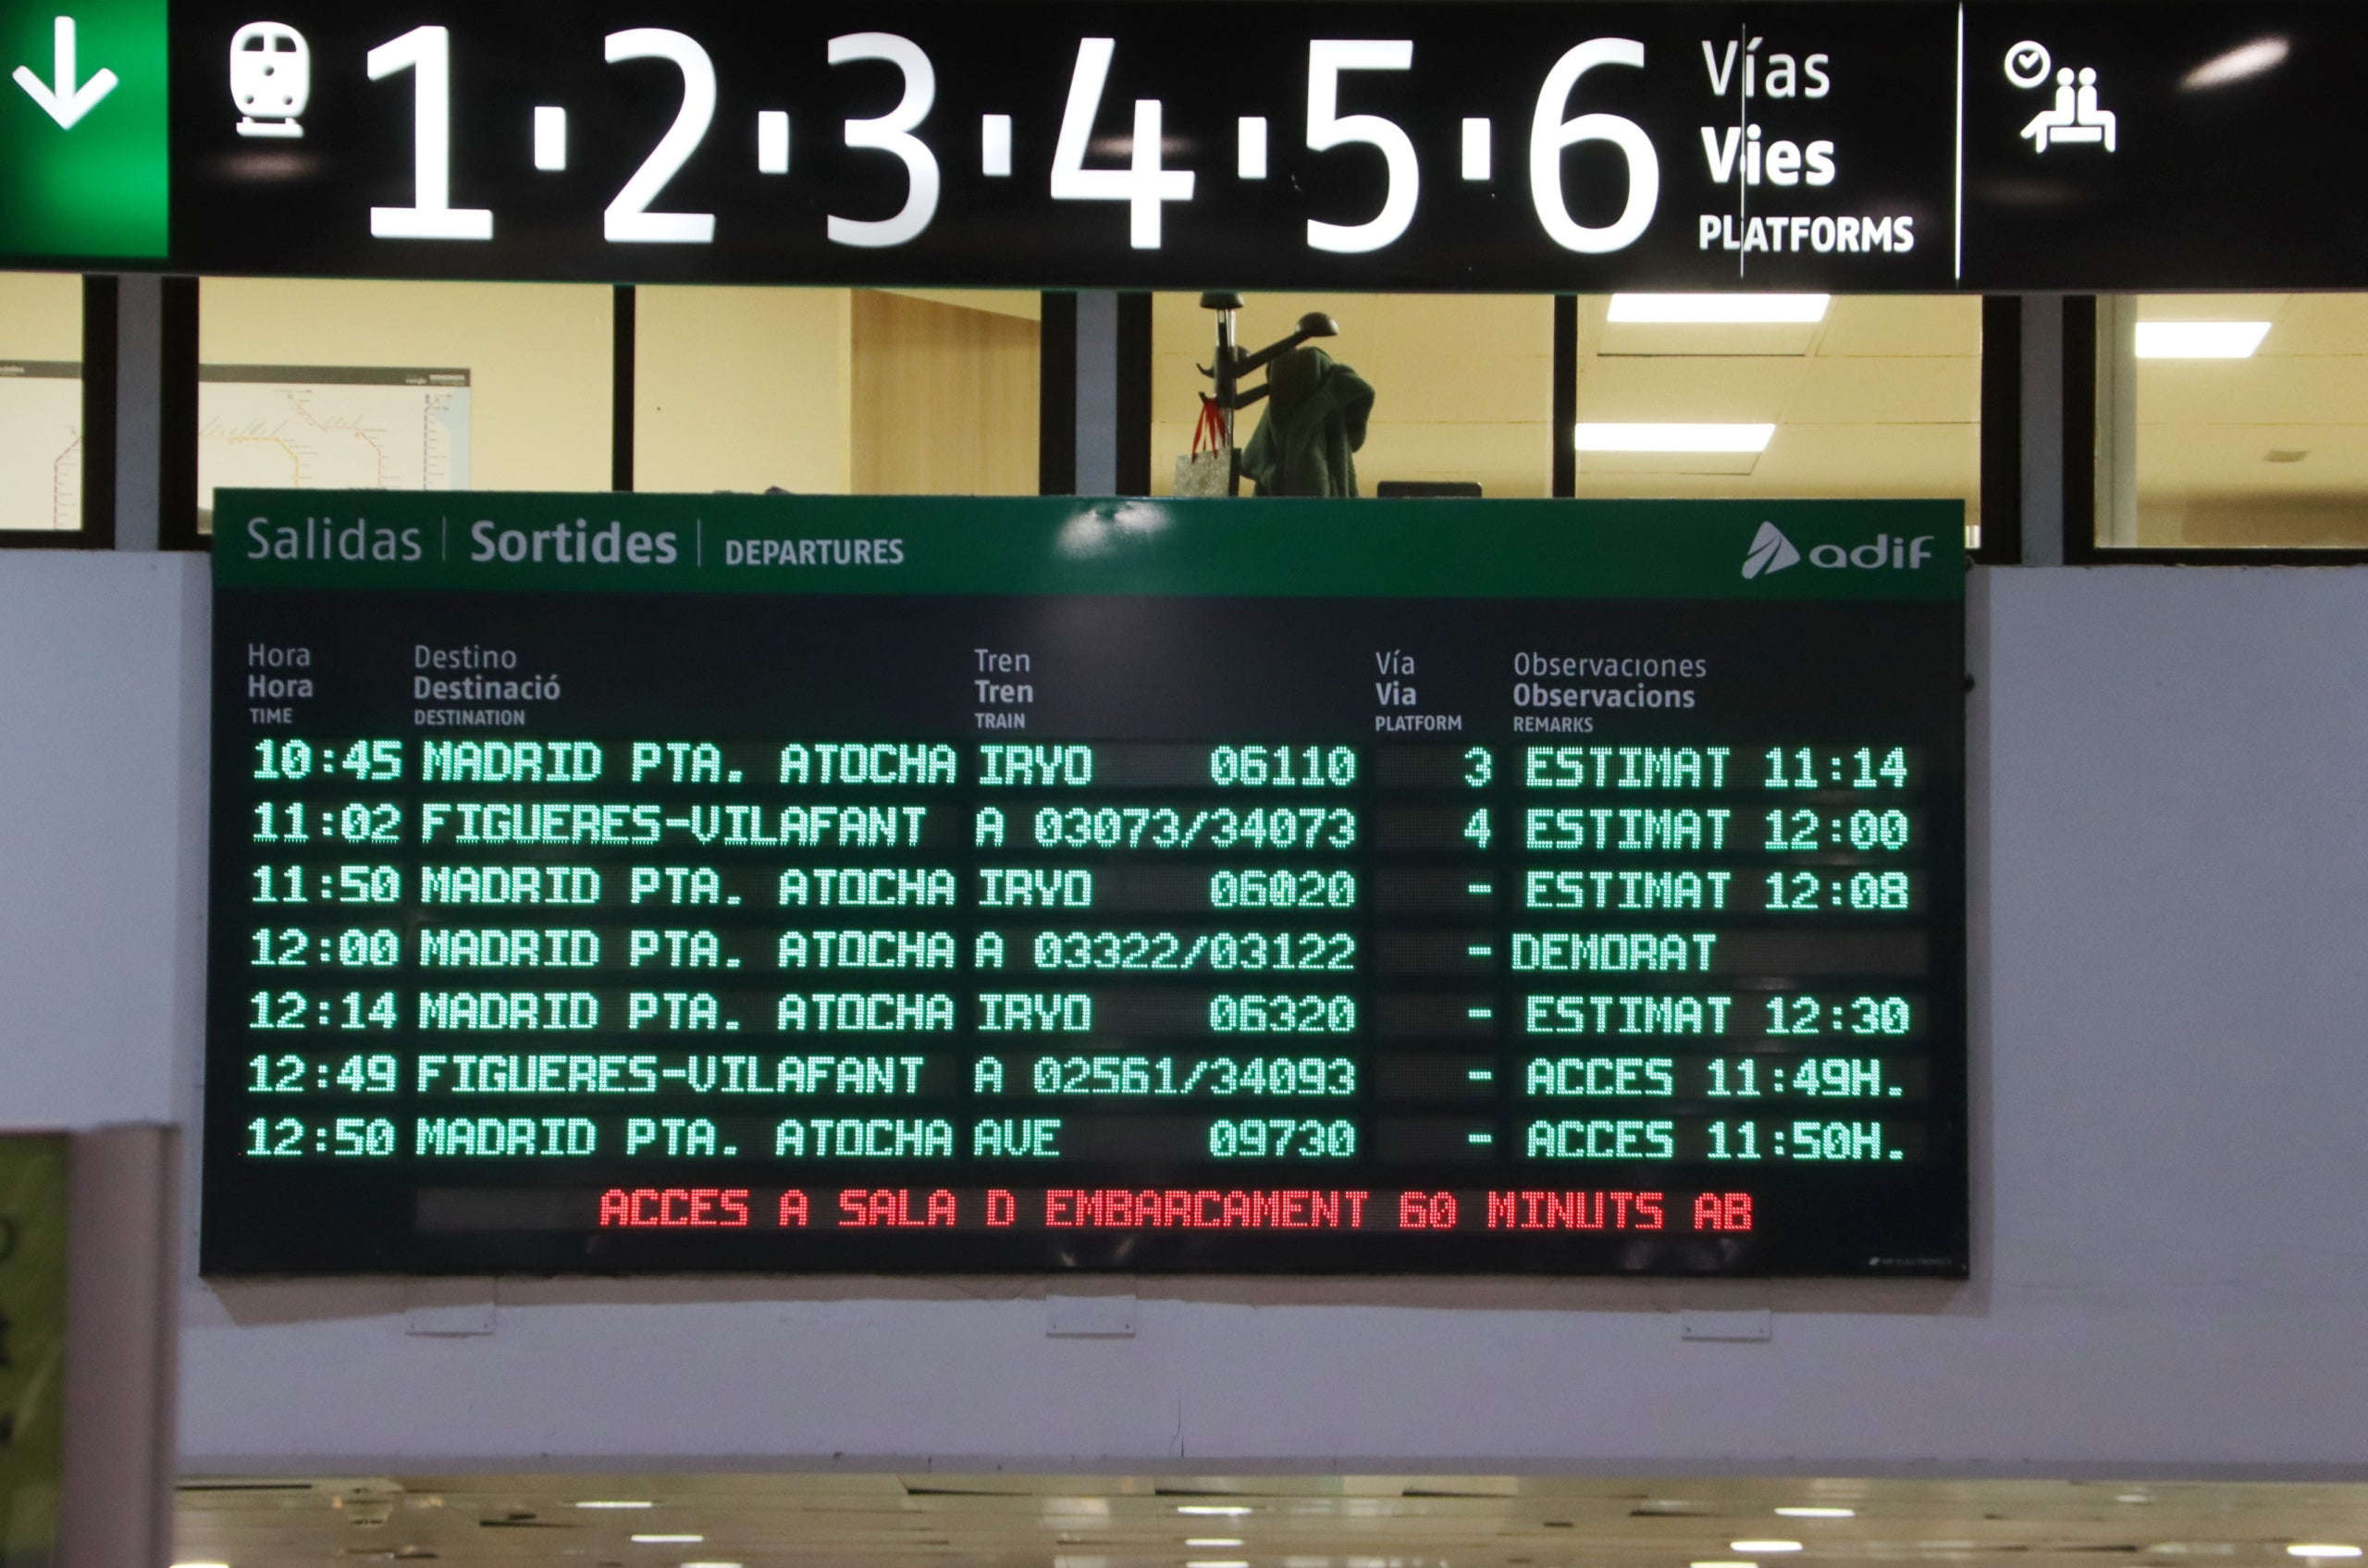
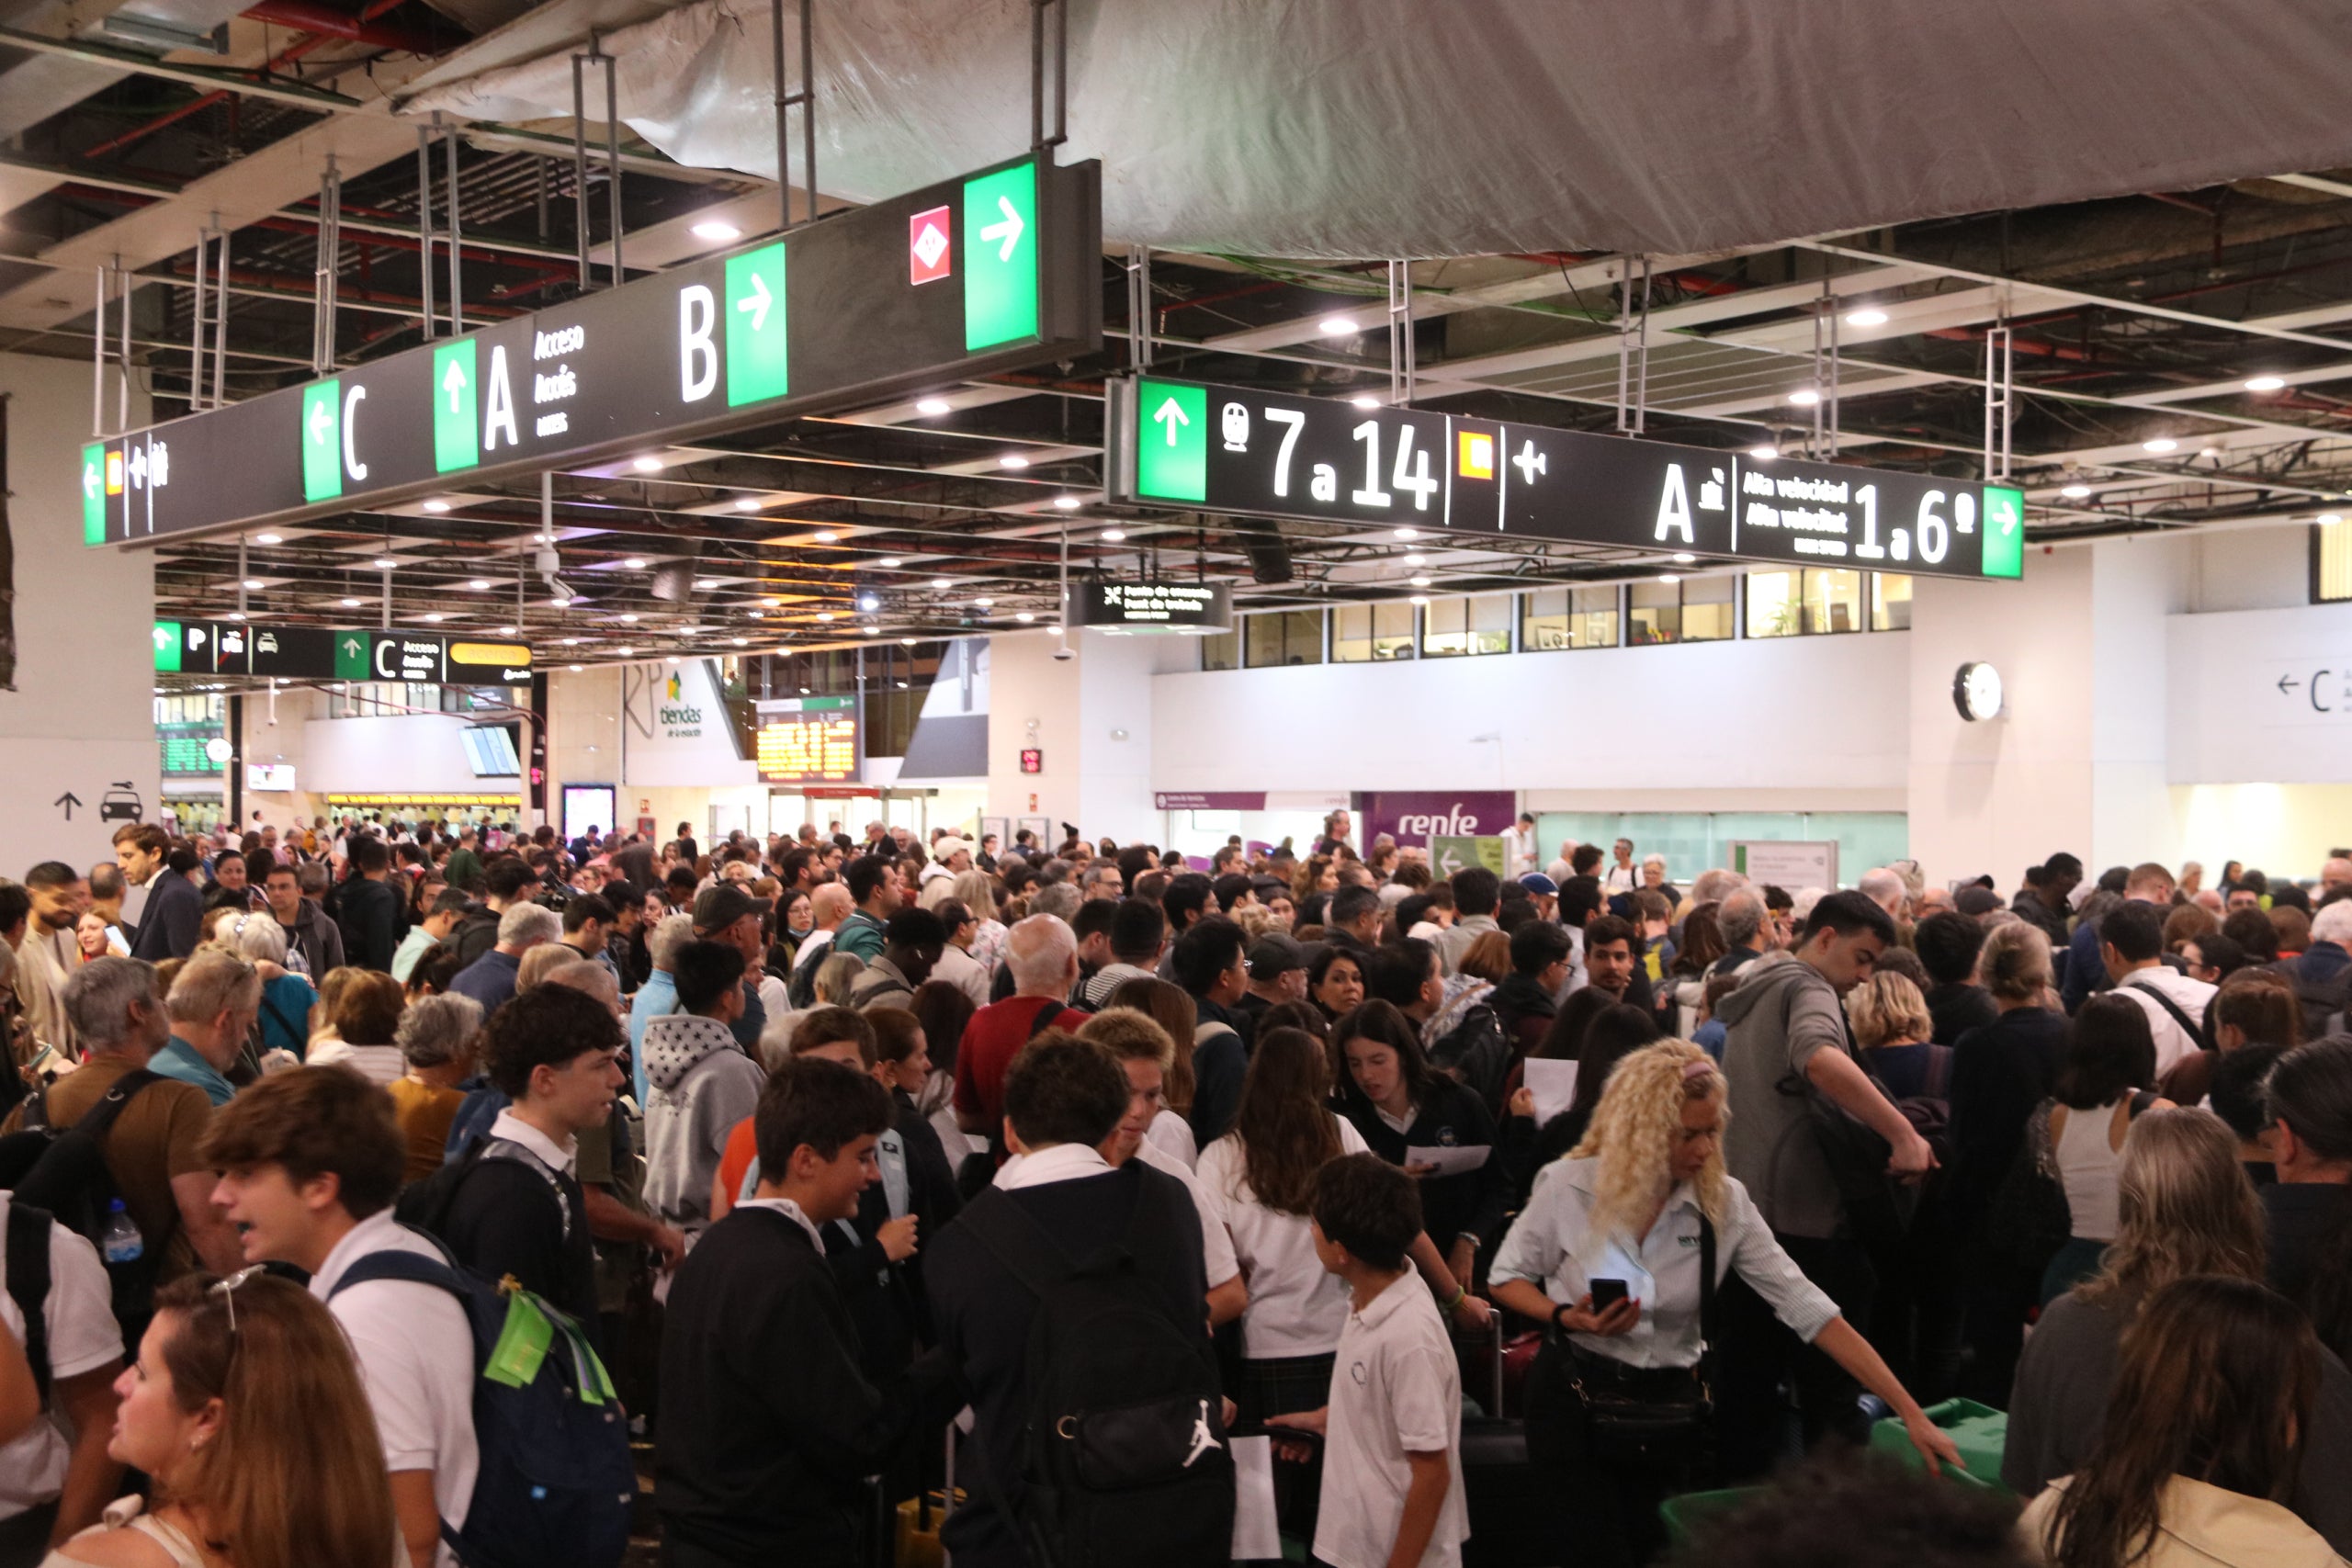
I justament, aquests dies l’alta velocitat entre Madrid i Barcelona continuarà patint alteracions, com a mínim fins la setmana vinent, després de l’incendi d’un tren AVE dilluns a l’altura de Ricla, a l’Aragó. La retirada del comboi i les reparacions a la infraestructura obliguen a mantenir restriccions de circulació al tram afectat, on els trens han de compartir una sola via i circular amb limitacions de velocitat, de manera que els retards superaran els 15 minuts de mitjana durant els pròxims dies. La incidència afecta serveis de Renfe, Iryo i Ouigo i altera els desplaçaments de prop de 19.500 viatgers diaris, segons les xifres comunicades pels operadors.
Aquest episodi torna a posar el focus en la capacitat del sistema ferroviari per mantenir la regularitat del servei quan es produeixen incidències en un corredor compartit per diverses companyies. També arriba en un moment en què les dades de demanda ofereixen senyals de fragilitat. Segons la Comissió Nacional dels Mercats i la Competència (CNMC), l’alta velocitat comercial va transportar 8,05 milions de viatgers durant el primer trimestre del 2026, un 21% menys que en el mateix període de l’any anterior. Al corredor Madrid-Barcelona, el descens va ser del 17%. L’organisme regulador assenyala que els talls de via, les limitacions de velocitat i la reducció de circulacions van condicionar la prestació dels serveis durant aquests mesos.
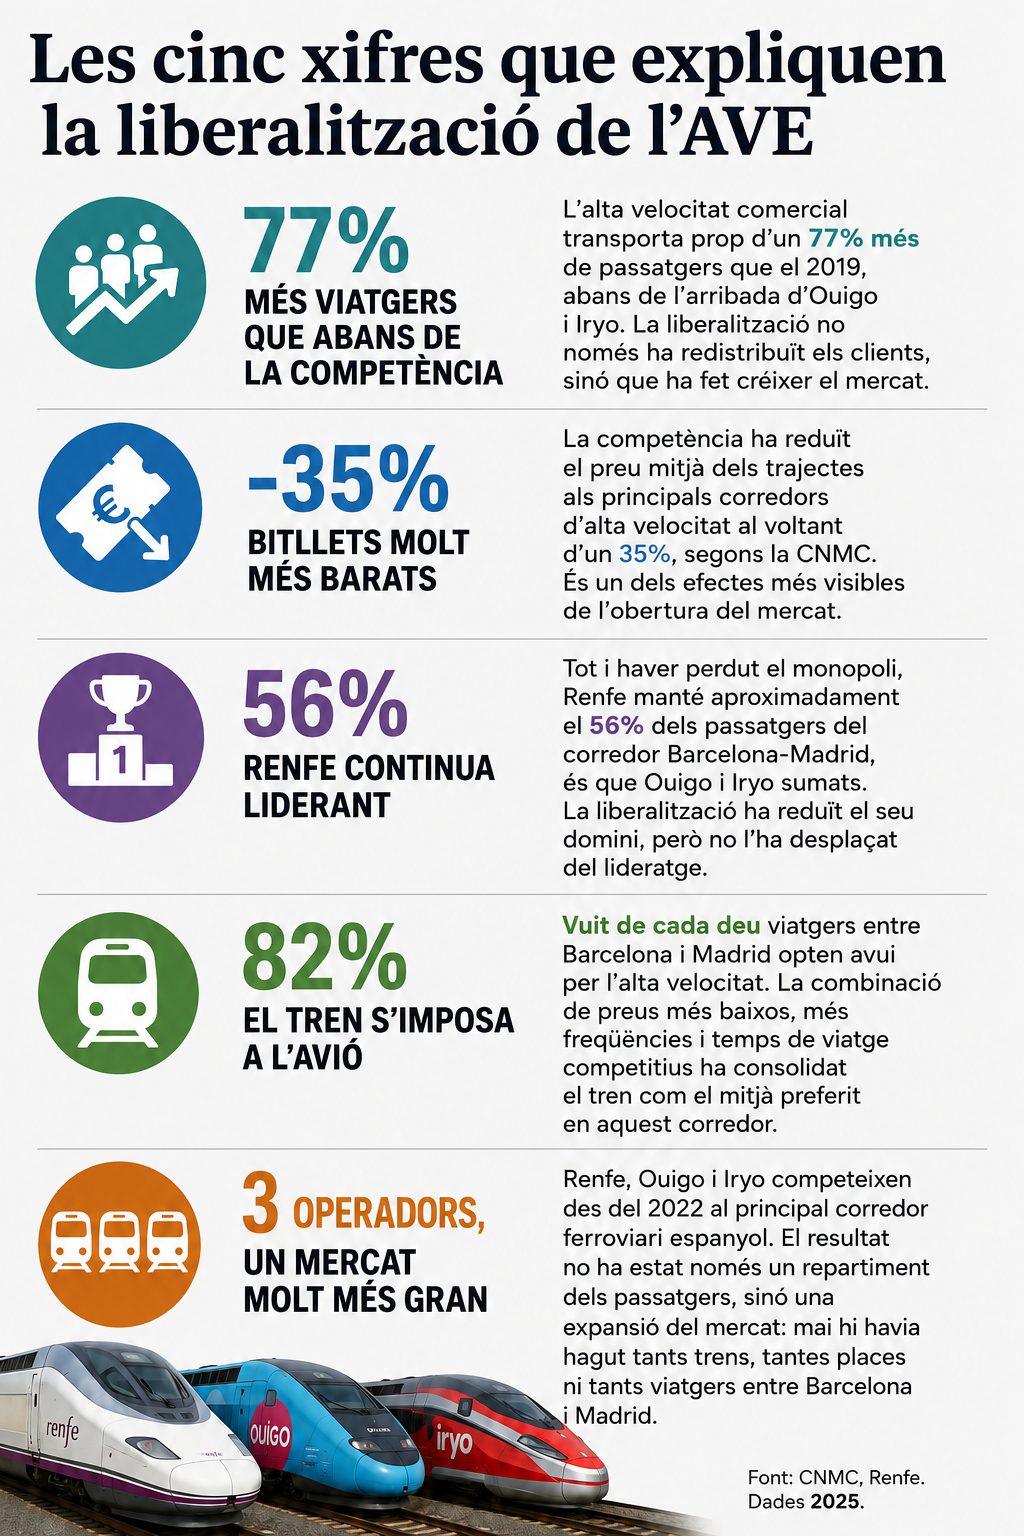
Aquest retrocés contrasta amb l’evolució del mercat des de l’obertura a la competència. Durant el 2025, l’alta velocitat comercial va assolir els 44,5 milions de viatgers, un 12% més que l’any anterior i el doble que el 2019, abans de la liberalització. La CNMC calcula que els preus mitjans reals dels bitllets s’han reduït al voltant d’un 40% als principals corredors des d’aleshores, amb una baixada del 50% al Madrid-València. L’entrada de Ouigo als corredors de Madrid-Sevilla i Madrid-Màlaga també va contribuir a reduir un 12% els preus durant el 2025.
El corredor Madrid-Barcelona, però, presenta una evolució menys favorable. Va registrar 14,4 milions de viatgers el 2025, però va perdre un 1,7% de passatgers respecte de l’any anterior, la primera caiguda anual des de l’inici de la liberalització. A més, el preu mitjà del trajecte va pujar un 15,2%, fins als 52,89 euros. Les dades dibuixen un mercat que ha guanyat viatgers i ha abaratit els desplaçaments en termes generals, però en què els resultats no són homogenis i la demanda pot veure’s afectada per les restriccions operatives.
La competència no resol el repte de la regularitat
L’entrada de Renfe, Iryo i Ouigo en un mateix corredor ha ampliat les opcions dels usuaris i ha introduït pressió sobre les tarifes. Tanmateix, la coexistència de diversos operadors no elimina la dependència d’una infraestructura comuna, en mans d’Adif. Quan una incidència limita la capacitat d’una línia, els efectes es poden estendre a serveis de diferents companyies, amb canvis d’horari, esperes i connexions perdudes. La competència comercial, per si sola, no garanteix que el sistema pugui absorbir aquests episodis sense perjudicar els passatgers.
En aquest model, les funcions estan repartides: Adif gestiona la infraestructura, mentre que els operadors presten el servei i mantenen la relació comercial amb els viatgers. Aquesta separació obliga a distingir entre l’origen d’una incidència, la gestió de la circulació i les obligacions de cada companyia davant dels clients. Però per als usuaris, la necessitat és més immediata: saber què passa, quan podran reprendre el viatge i quines alternatives o compensacions tenen a l’abast.
Les compensacions no són exactament iguals
Les condicions d’indemnització presenten diferències entre operadors, tot i que els llindars generals de Renfe i Iryo són similars. En els serveis comercials de Renfe, la compensació ordinària és del 50% del preu del bitllet quan el retard a destinació és igual o superior a 60 minuts, i del 100% quan supera els 90 minuts. La companyia, però, ha introduït una excepció per als bitllets adquirits a partir del 31 de gener del 2026: no preveu indemnització quan el retard deriva de determinades limitacions temporals de velocitat establertes per Adif. Per això, la data de compra i la causa concreta de la demora són rellevants a l’hora de determinar els drets aplicables.
Iryo també fixa una compensació del 50% per als retards superiors a 60 minuts i del 100% quan superen els 90 minuts. La companyia ofereix inicialment la indemnització en forma de val, amb la possibilitat de sol·licitar el retorn en diners. Les seves condicions també preveuen excepcions en determinades circumstàncies extraordinàries o de força major.
Ouigo, en canvi, ofereix una compensació voluntària addicional per als retards més curts: un val no reemborsable del 50% del trajecte quan la demora a l’arribada és d’entre 30 i menys de 60 minuts. A partir dels 60 minuts, la compensació és del 50%, i quan el retard arriba als 90 minuts, del 100%; en aquests casos, les condicions preveuen vals reemborsables. Aquestes diferències comercials s’han de llegir conjuntament amb els drets mínims que estableix la normativa europea i amb les excepcions que hi siguin aplicables.
La comparació no es pot reduir a quin operador retorna més diners en cada supòsit. També cal tenir en compte quan neix el dret a la compensació, si el retorn es fa en forma de val o en diners, quines excepcions invoca la companyia i quina assistència es proporciona quan el viatge queda interromput. En incidències que afecten diversos serveis alhora, la informació als passatgers i la coordinació de les alternatives de transport són igualment determinants.
Dificultats per saber quins drets té el passatger
L’incendi de Ricla ha tornat a evidenciar aquestes dificultats. Més enllà dels retards, els passatgers necessiten instruccions clares, informació actualitzada i una resposta coordinada quan una interrupció altera els plans de viatge. Les conseqüències poden anar més enllà del preu del bitllet, especialment per a les persones que es desplacen per motius laborals o que han de connectar amb altres transports.
És cert que la liberalització ha contribuït a ampliar l’oferta i a reduir els preus en bona part dels corredors, però no ha eliminat els problemes associats a la capacitat i la fiabilitat de la xarxa. Les dades del primer trimestre mostren que les incidències poden anar acompanyades d’una contracció de l’activitat, encara que no permeten atribuir tota la caiguda de passatgers a una sola causa. El repte és consolidar els beneficis de la competència sense deixar en segon pla la regularitat del servei, la informació als usuaris i la protecció dels seus drets quan el tren no arriba a l’hora prevista.

En qualsevol cas, la liberalització havia de posar fi al monopoli estatal i tècnicament ho ha fet. Però Renfe ha conservat el lideratge gràcies a l’avantatge de dècades d’inversió pública i al control d’un mercat que continua molt concentrat. Durant dècades, l’alta velocitat espanyola havia estat un monopoli públic construït amb milers de milions d’euros d’inversió estatal en infraestructures, material mòbil i marca. I aquesta inversió fonamentalment política -l’Espanya radial- ha permès a Renfe mantenir el regnat en un mercat liberalitzat sobre el paper.

