



La liberalización de la alta velocidad ferroviaria que el Estado español -obligado por la UE- implantó en mayo de 2021 ha transformado el mercado de los viajes en tren en el Estado, con la entrada de nuevos operadores, más oferta y una presión a la baja sobre los precios. Este modelo ha ampliado las opciones de los pasajeros, pero también ha abierto interrogantes sobre la capacidad del sistema para garantizar un servicio regular y una respuesta adecuada cuando se producen incidencias. El equilibrio entre competencia, fiabilidad y protección de los usuarios es uno de los retos pendientes de un sector que ha ganado peso en la movilidad entre las principales ciudades.
Y justamente, estos días la alta velocidad entre Madrid y Barcelona continuará sufriendo alteraciones, al menos hasta la semana próxima, después del incendio de un tren AVE el lunes a la altura de Ricla, en Aragón. La retirada del convoy y las reparaciones en la infraestructura obligan a mantener restricciones de circulación en el tramo afectado, donde los trenes deben compartir una sola vía y circular con limitaciones de velocidad, de modo que los retrasos superarán los 15 minutos de media durante los próximos días. La incidencia afecta servicios de Renfe, Iryo y Ouigo y altera los desplazamientos de cerca de 19.500 viajeros diarios, según las cifras comunicadas por los operadores.
Este episodio vuelve a poner el foco en la capacidad del sistema ferroviario para mantener la regularidad del servicio cuando se producen incidencias en un corredor compartido por varias compañías. También llega en un momento en que los datos de demanda ofrecen señales de fragilidad. Según la Comisión Nacional de los Mercados y la Competencia (CNMC), la alta velocidad comercial transportó 8,05 millones de viajeros durante el primer trimestre del 2026, un 21% menos que en el mismo período del año anterior. En el corredor Madrid-Barcelona, el descenso fue del 17%. El organismo regulador señala que los cortes de vía, las limitaciones de velocidad y la reducción de circulaciones condicionaron la prestación de los servicios durante estos meses.
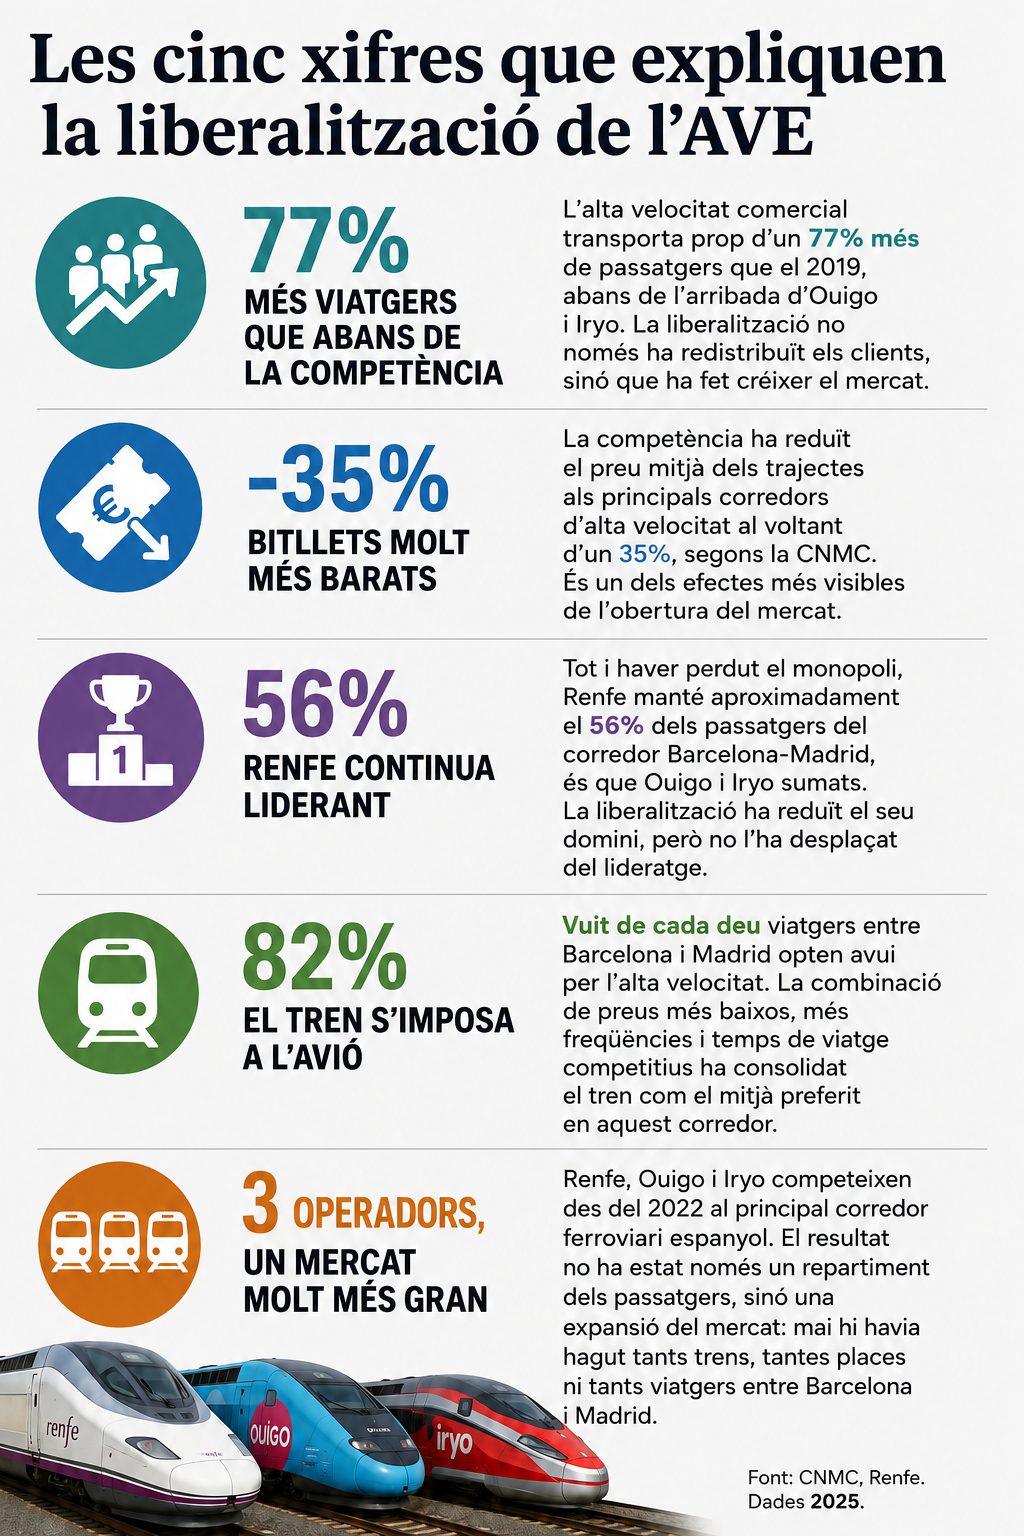
Este retroceso contrasta con la evolución del mercado desde la apertura a la competencia. Durante el 2025, la alta velocidad comercial alcanzó los 44,5 millones de viajeros, un 12% más que el año anterior y el doble que en 2019, antes de la liberalización. La CNMC calcula que los precios medios reales de los billetes se han reducido alrededor de un 40% en los principales corredores desde entonces, con una bajada del 50% en el Madrid-Valencia. La entrada de Ouigo en los corredores de Madrid-Sevilla y Madrid-Málaga también contribuyó a reducir un 12% los precios durante el 2025.
El corredor Madrid-Barcelona, sin embargo, presenta una evolución menos favorable. Registró 14,4 millones de viajeros en 2025, pero perdió un 1,7% de pasajeros respecto del año anterior, la primera caída anual desde el inicio de la liberalización. Además, el precio medio del trayecto subió un 15,2%, hasta los 52,89 euros. Los datos dibujan un mercado que ha ganado viajeros y ha abaratado los desplazamientos en términos generales, pero en el que los resultados no son homogéneos y la demanda puede verse afectada por las restricciones operativas.
La competencia no resuelve el reto de la regularidad
La entrada de Renfe, Iryo y Ouigo en un mismo corredor ha ampliado las opciones de los usuarios y ha introducido presión sobre las tarifas. Sin embargo, la coexistencia de varios operadores no elimina la dependencia de una infraestructura común, en manos de Adif. Cuando una incidencia limita la capacidad de una línea, los efectos pueden extenderse a servicios de diferentes compañías, con cambios de horario, esperas y conexiones perdidas. La competencia comercial, por sí sola, no garantiza que el sistema pueda absorber estos episodios sin perjudicar a los pasajeros.
En este modelo, las funciones están repartidas: Adif gestiona la infraestructura, mientras que los operadores prestan el servicio y mantienen la relación comercial con los viajeros. Esta separación obliga a distinguir entre el origen de una incidencia, la gestión de la circulación y las obligaciones de cada compañía frente a los clientes. Pero para los usuarios, la necesidad es más inmediata: saber qué pasa, cuándo podrán retomar el viaje y qué alternativas o compensaciones tienen al alcance.
Las compensaciones no son exactamente iguales
Las condiciones de indemnización presentan diferencias entre operadores, aunque los umbrales generales de Renfe e Iryo son similares. En los servicios comerciales de Renfe, la compensación ordinaria es del 50% del precio del billete cuando el retraso a destino es igual o superior a 60 minutos, y del 100% cuando supera los 90 minutos. La compañía, sin embargo, ha introducido una excepción para los billetes adquiridos a partir del 31 de enero del 2026: no prevé indemnización cuando el retraso deriva de determinadas limitaciones temporales de velocidad establecidas por Adif. Por ello, la fecha de compra y la causa concreta de la demora son relevantes a la hora de determinar los derechos aplicables.
Iryo también fija una compensación del 50% para los retrasos superiores a 60 minutos y del 100% cuando superan los 90 minutos. La compañía ofrece inicialmente la indemnización en forma de vale, con la posibilidad de solicitar el retorno en dinero. Sus condiciones también prevén excepciones en determinadas circunstancias extraordinarias o de fuerza mayor.
Ouigo, en cambio, ofrece una compensación voluntaria adicional para los retrasos más cortos: un vale no reembolsable del 50% del trayecto cuando la demora a la llegada es de entre 30 y menos de 60 minutos. A partir de los 60 minutos, la compensación es del 50%, y cuando el retraso llega a los 90 minutos, del 100%; en estos casos, las condiciones prevén vales reembolsables. Estas diferencias comerciales deben leerse conjuntamente con los derechos mínimos que establece la normativa europea y con las excepciones que sean aplicables.
La comparación no se puede reducir a qué operador devuelve más dinero en cada supuesto. También hay que tener en cuenta cuándo nace el derecho a la compensación, si el retorno se hace en forma de vale o en dinero, qué excepciones invoca la compañía y qué asistencia se proporciona cuando el viaje queda interrumpido. En incidencias que afectan a varios servicios a la vez, la información a los pasajeros y la coordinación de las alternativas de transporte son igualmente determinantes.
Dificultades para saber qué derechos tiene el pasajero
El incendio de Ricla ha vuelto a evidenciar estas dificultades. Más allá de los retrasos, los pasajeros necesitan instrucciones claras, información actualizada y una respuesta coordinada cuando una interrupción altera los planes de viaje. Las consecuencias pueden ir más allá del precio del billete, especialmente para las personas que se desplazan por motivos laborales o que deben conectar con otros transportes.
Es cierto que la liberalización ha contribuido a ampliar la oferta y a reducir los precios en buena parte de los corredores, pero no ha eliminado los problemas asociados a la capacidad y la fiabilidad de la red. Los datos del primer trimestre muestran que las incidencias pueden ir acompañadas de una contracción de la actividad, aunque no permiten atribuir toda la caída de pasajeros a una sola causa. El reto es consolidar los beneficios de la competencia sin dejar en segundo plano la regularidad del servicio, la información a los usuarios y la protección de sus derechos cuando el tren no llega a la hora prevista.

En cualquier caso, la liberalización debía poner fin al monopolio estatal y técnicamente lo ha hecho. Pero Renfe ha conservado el liderazgo gracias a la ventaja de décadas de inversión pública y al control de un mercado que continúa muy concentrado. Durante décadas, la alta velocidad española había sido un monopolio público construido con miles de millones de euros de inversión estatal en infraestructuras, material móvil y marca. Y esta inversión fundamentalmente política -la España radial- ha permitido a Renfe mantener el reinado en un mercado liberalizado sobre el papel.

