


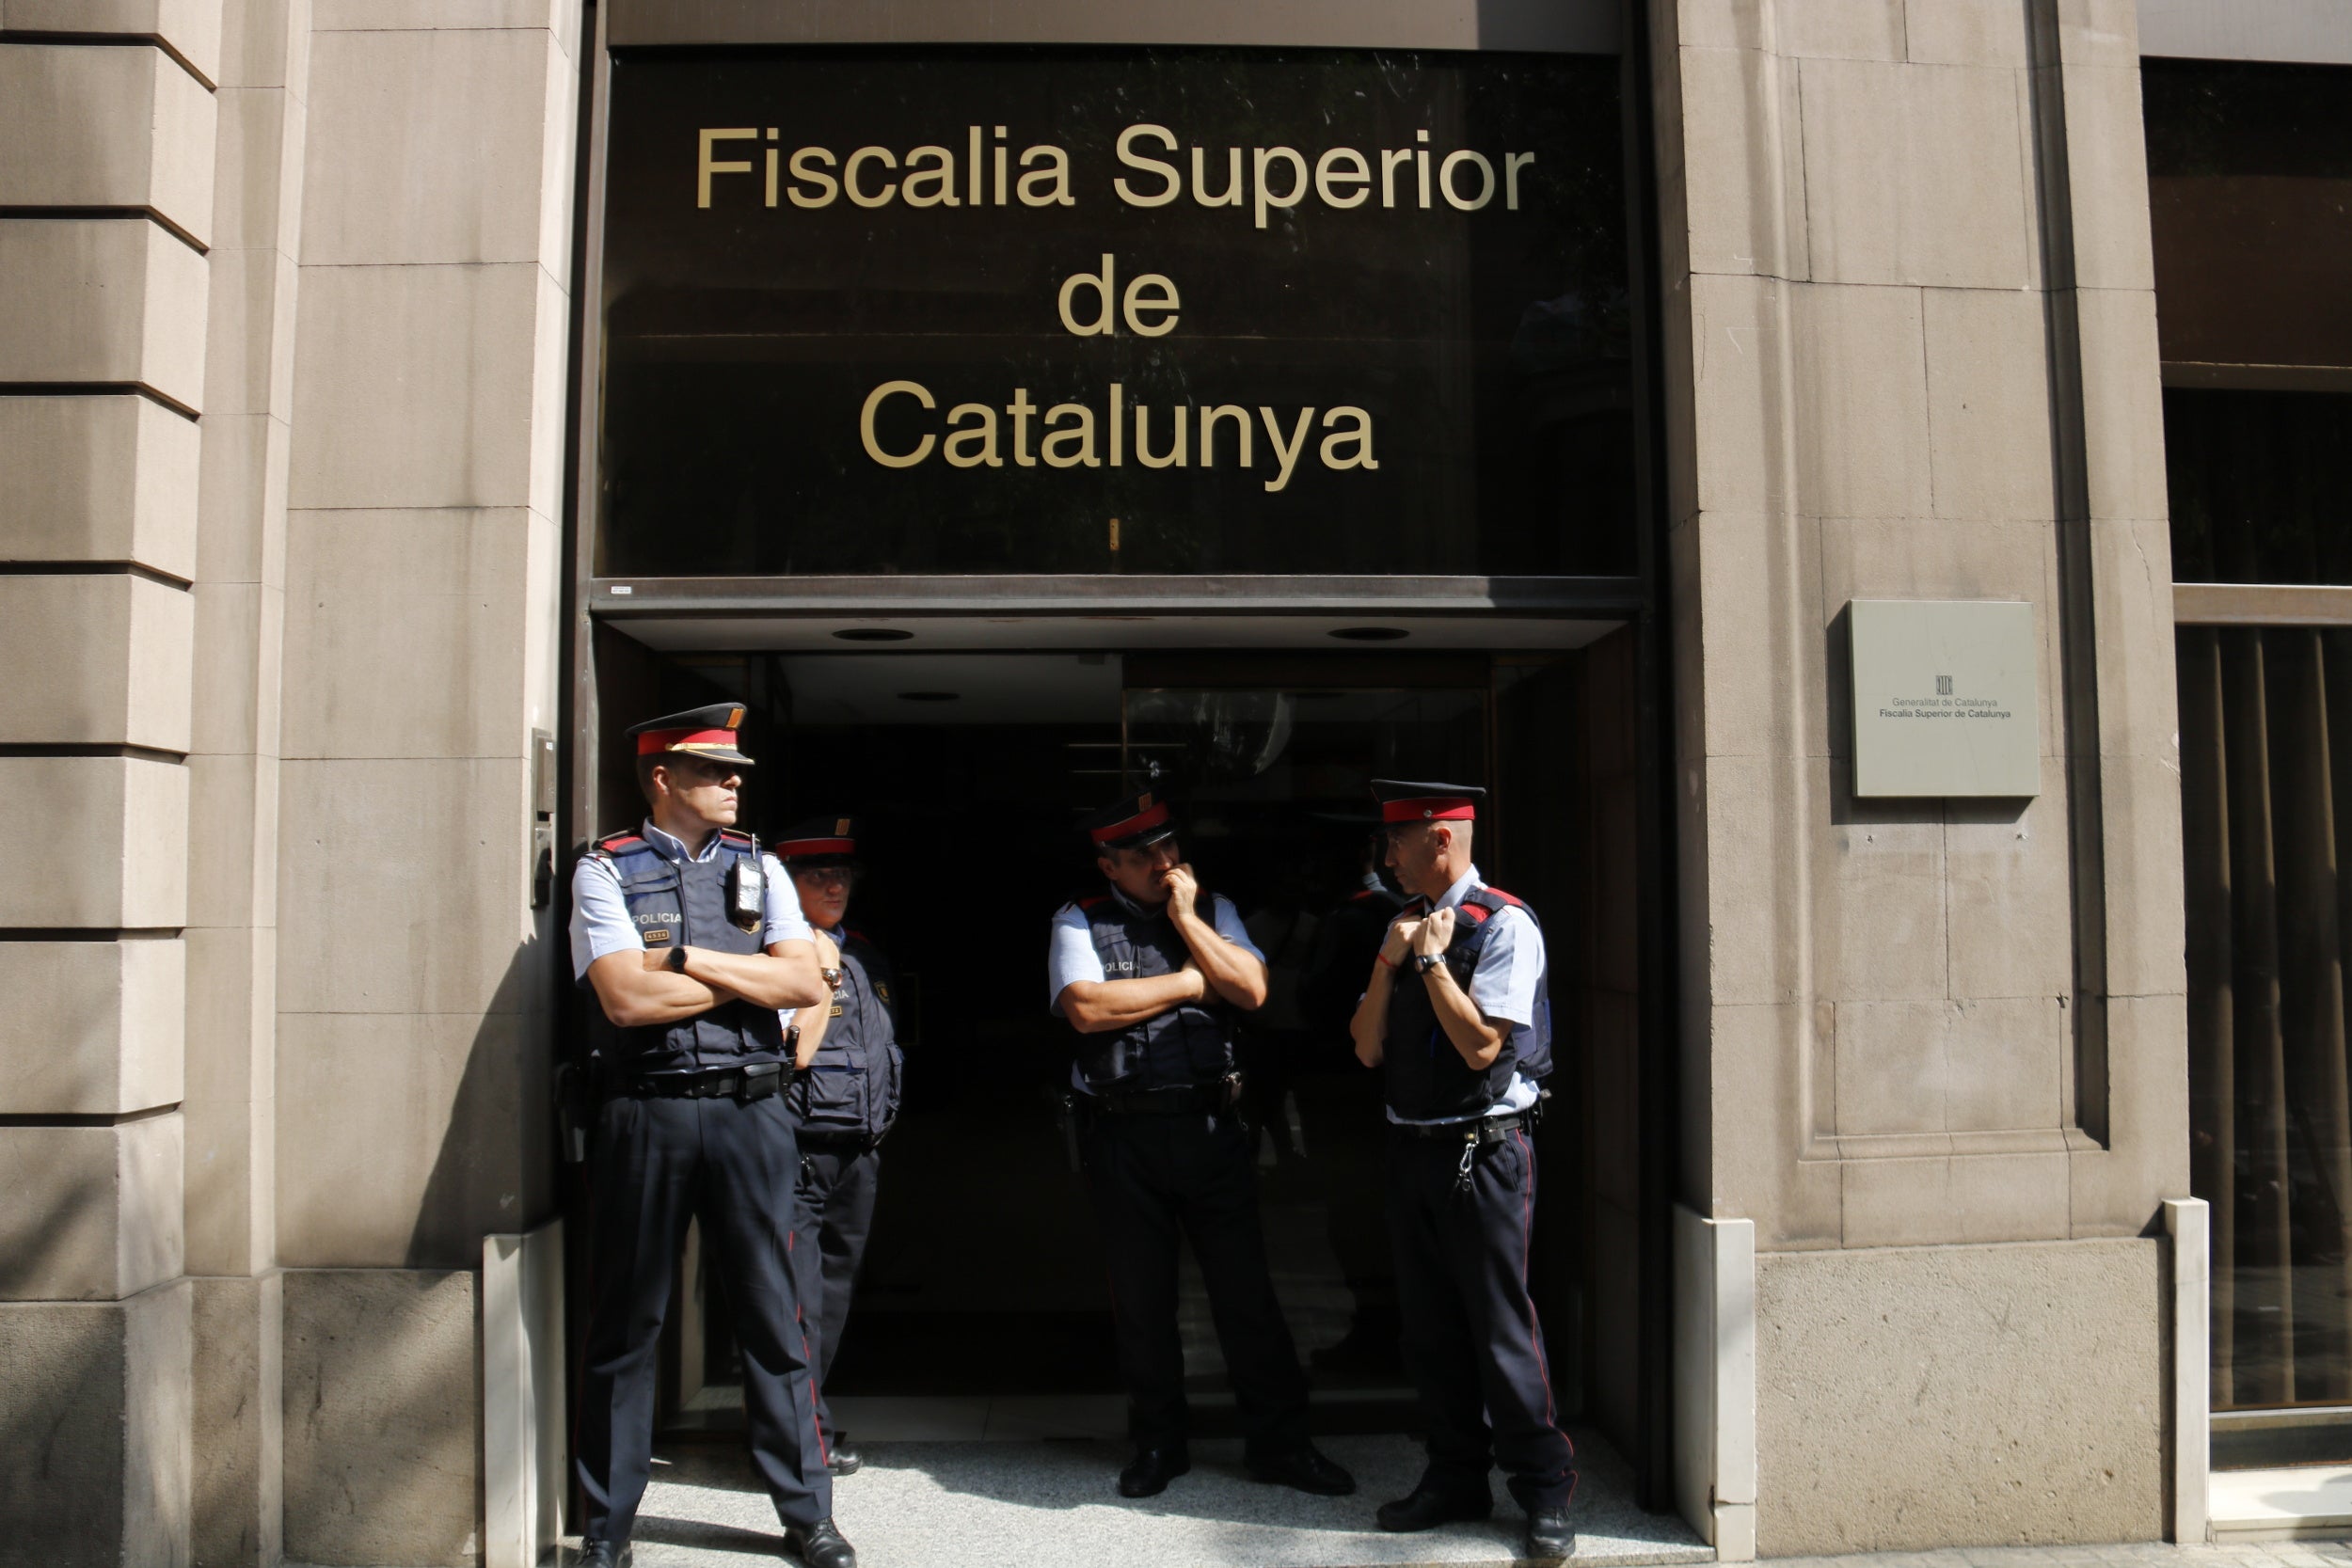

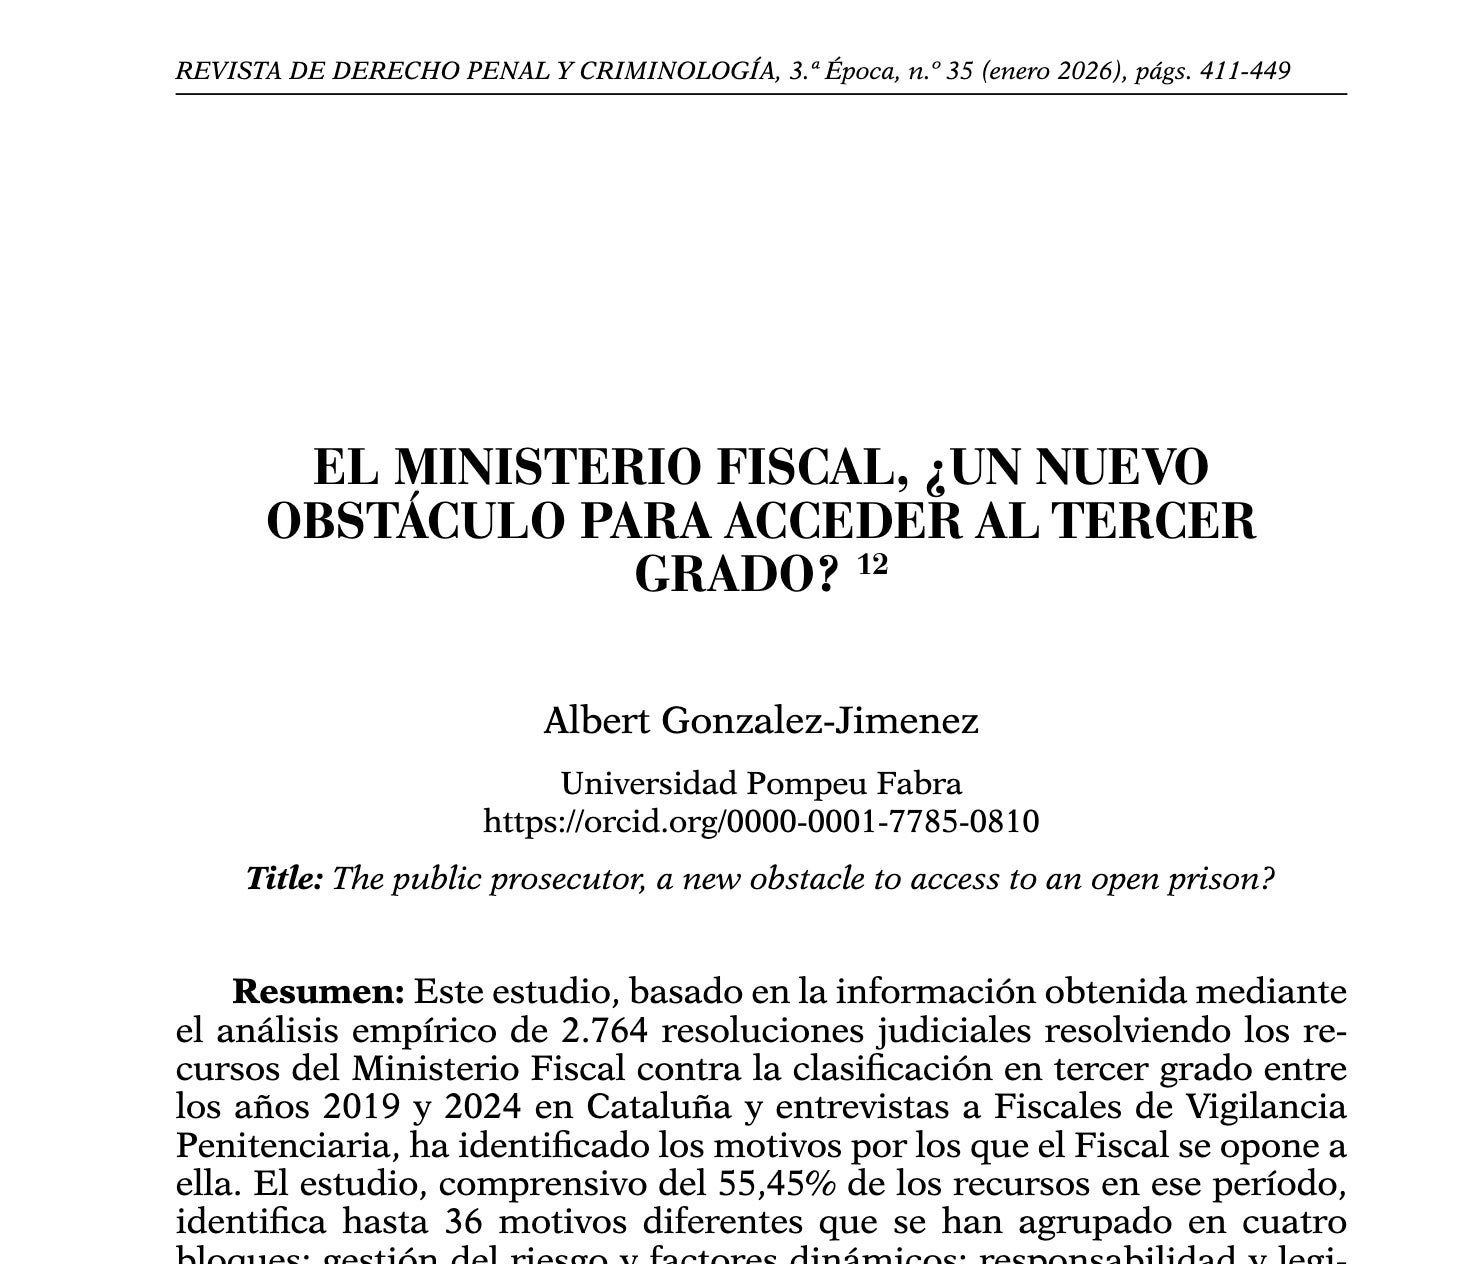
El ministeri fiscal no s’acaba de refiar el sistema penitenciari català. Així ho raona un aprofundit estudi elaborat per Albert González-Jiménez, investigador del Grup de Recerca en Criminologia i Sistema Penal de la Universitat Pompeu Fabra (UPF). Segons el document, publicat a la Revista de Dret Penal, la Fiscalia de Vigilància Penitenciària practica un “enfocament defensiu i controlador o obstaculitza l’alliberament d’aquelles persones que considera perilloses”. Ras i curt, la conclusió és que el ministeri fiscal “obstaculitza l’accés al tercer grau dels interns dels centres penitenciaris catalans”. És a dir, el règim obert o de semillibertat.
L’estudi es basa en l’anàlisi de 2.764 resolucions judicials dictades entre els anys 2019 i 2024 –en recursos interposats per la fiscalia contra la classificació del tercer grau– i en entrevistes als fiscals de vigilància penitenciària. Una investigació que ha permès copsar els “motius” d’aquesta oposició. Uns motius que la investigació entén que “reflecteixen un enfocament defensiu del ministeri fiscal centrat en el risc i en la pena, més que no pas en la reinserció progressiva dels interns”. Per a González-Jiménez “en l’actuació del ministeri fiscal s’infereix una desconfiança en el sistema en sentit ampli, entès tant com a sistema penitenciari, com assistencial, comunitari i social”.
“Reconfiguració de facto”
Seguint el criteri de l’estudi, els investigadors assenyalen que la Fiscalia de Vigilància Penitenciària no només vigila la legalitat, sinó que reconfigura de facto l’equilibri de poders en l’execució del tercer grau: condiciona l’eficàcia de les decisions administratives i desplaça el centre de gravetat des de la Junta de Tractament dels centres penitenciaris cap al ministeri fiscal. D’aquesta manera, segons l’informe, “l’efecte suspensiu dels seus recursos en condemnes per delictes greus, unit a l’augment quantitatiu d’impugnacions, converteix el fiscal en un veritable guardià del segon grau -règim tancat- capaç de postergar o neutralitzar l’orientació aperturista de l’administració”.
En síntesi, l’investigador raona que seguint els recursos presentats es constata un “gir actuarial”, és a dir, la predicció del risc que una persona cometi un delicte o reincideixi. Una perspectiva que se sustenta de manera directa o indirecta en eines d’avaluació del risc que homogeneïtzen criteris, però que, per altra banda, “amplien el camp per presentar recursos quan el perfil de risc de l’intern és mitjà/alt”. “La fiscalia de Vigilància Penitenciària sembla mantenir un pols constant amb l’administració penitenciària autonòmica”, assenyala l’estudi. I conclou que és “com si el ministeri públic veiés una contradicció entre establir un perfil de risc mitjà/alt i classificar en règim obert”.
En síntesi, l’estudi alerta que la fiscalia “actua a Catalunya com un actor central de control de tercer grau, orientat per una lògica defensiva de risc i legitimitat, més que no pas per la reinserció”. És a dir, per a l’investigador la fiscalia va més enllà de revisar el que l’administració catalana penitenciària ha acordat o si es compleixen els requisits legals, i “actua com a garant de la funció preventiva i simbòlica de la pena, i suposa un fre quan percep un desajust entre la decisió administrativa i les expectatives de seguretat”.

Canvi de rol
L’autor, a la vista que el ministeri fiscal es configura com “un obstacle per al règim obert”, proposa una revisió del seu paper. “Caldria més transparència de criteris, posar límits a aquest efecte suspensiu automàtic, i mecanismes de rendició de comptes que equilibrin la funció de garant del ministeri amb els mandats de reinserció i normalització”. Comptat i debatut, l’anàlisi de les 2.764 resolucions judicials que resolen els recursos del ministeri fiscal a la concessió del tercer grau -que sumen el 55,45% dels recursos del període 2019-2024-, l’estudi identifica fins a 36 motius diferents pels quals el fiscal s’hi oposa.
Uns motius agrupats en quatre blocs: gestió del risc i factors dinàmics; responsabilitat i legitimació de la pena; motius tècnics, procedimentals i jurídics, i finalment, qüestions vinculades al context extern de l’intern. Així, considera raons per aturar un tercer grau qüestions com ara un que “no hi ha prou esforç reparador”; “manca de respecte a les víctimes”; “buidatge del contingut de la pena”; “risc de reincidència”; “manca d’empatia”; “progressió prematura”; “alcoholisme o drogaddicció”; “entorn social o laboral desfavorable”; “alarma social”; “no responsabilitat o minimització dels fets” o llunyania del compliment de la pena entre molts d’altres. L’estudi mostra com en cada recurs de la fiscalia concorren més d’un motiu, amb una mitjana d’1,46 motius per recurs interposat. “Això suggereix que el ministeri fiscal tendeix a acumular raons de diversa índole (tècnica, emocional i simbòlica) per fer més robusta la impugnació, alhora que reforça el pes dels recursos”, sentencia l’estudi.

