


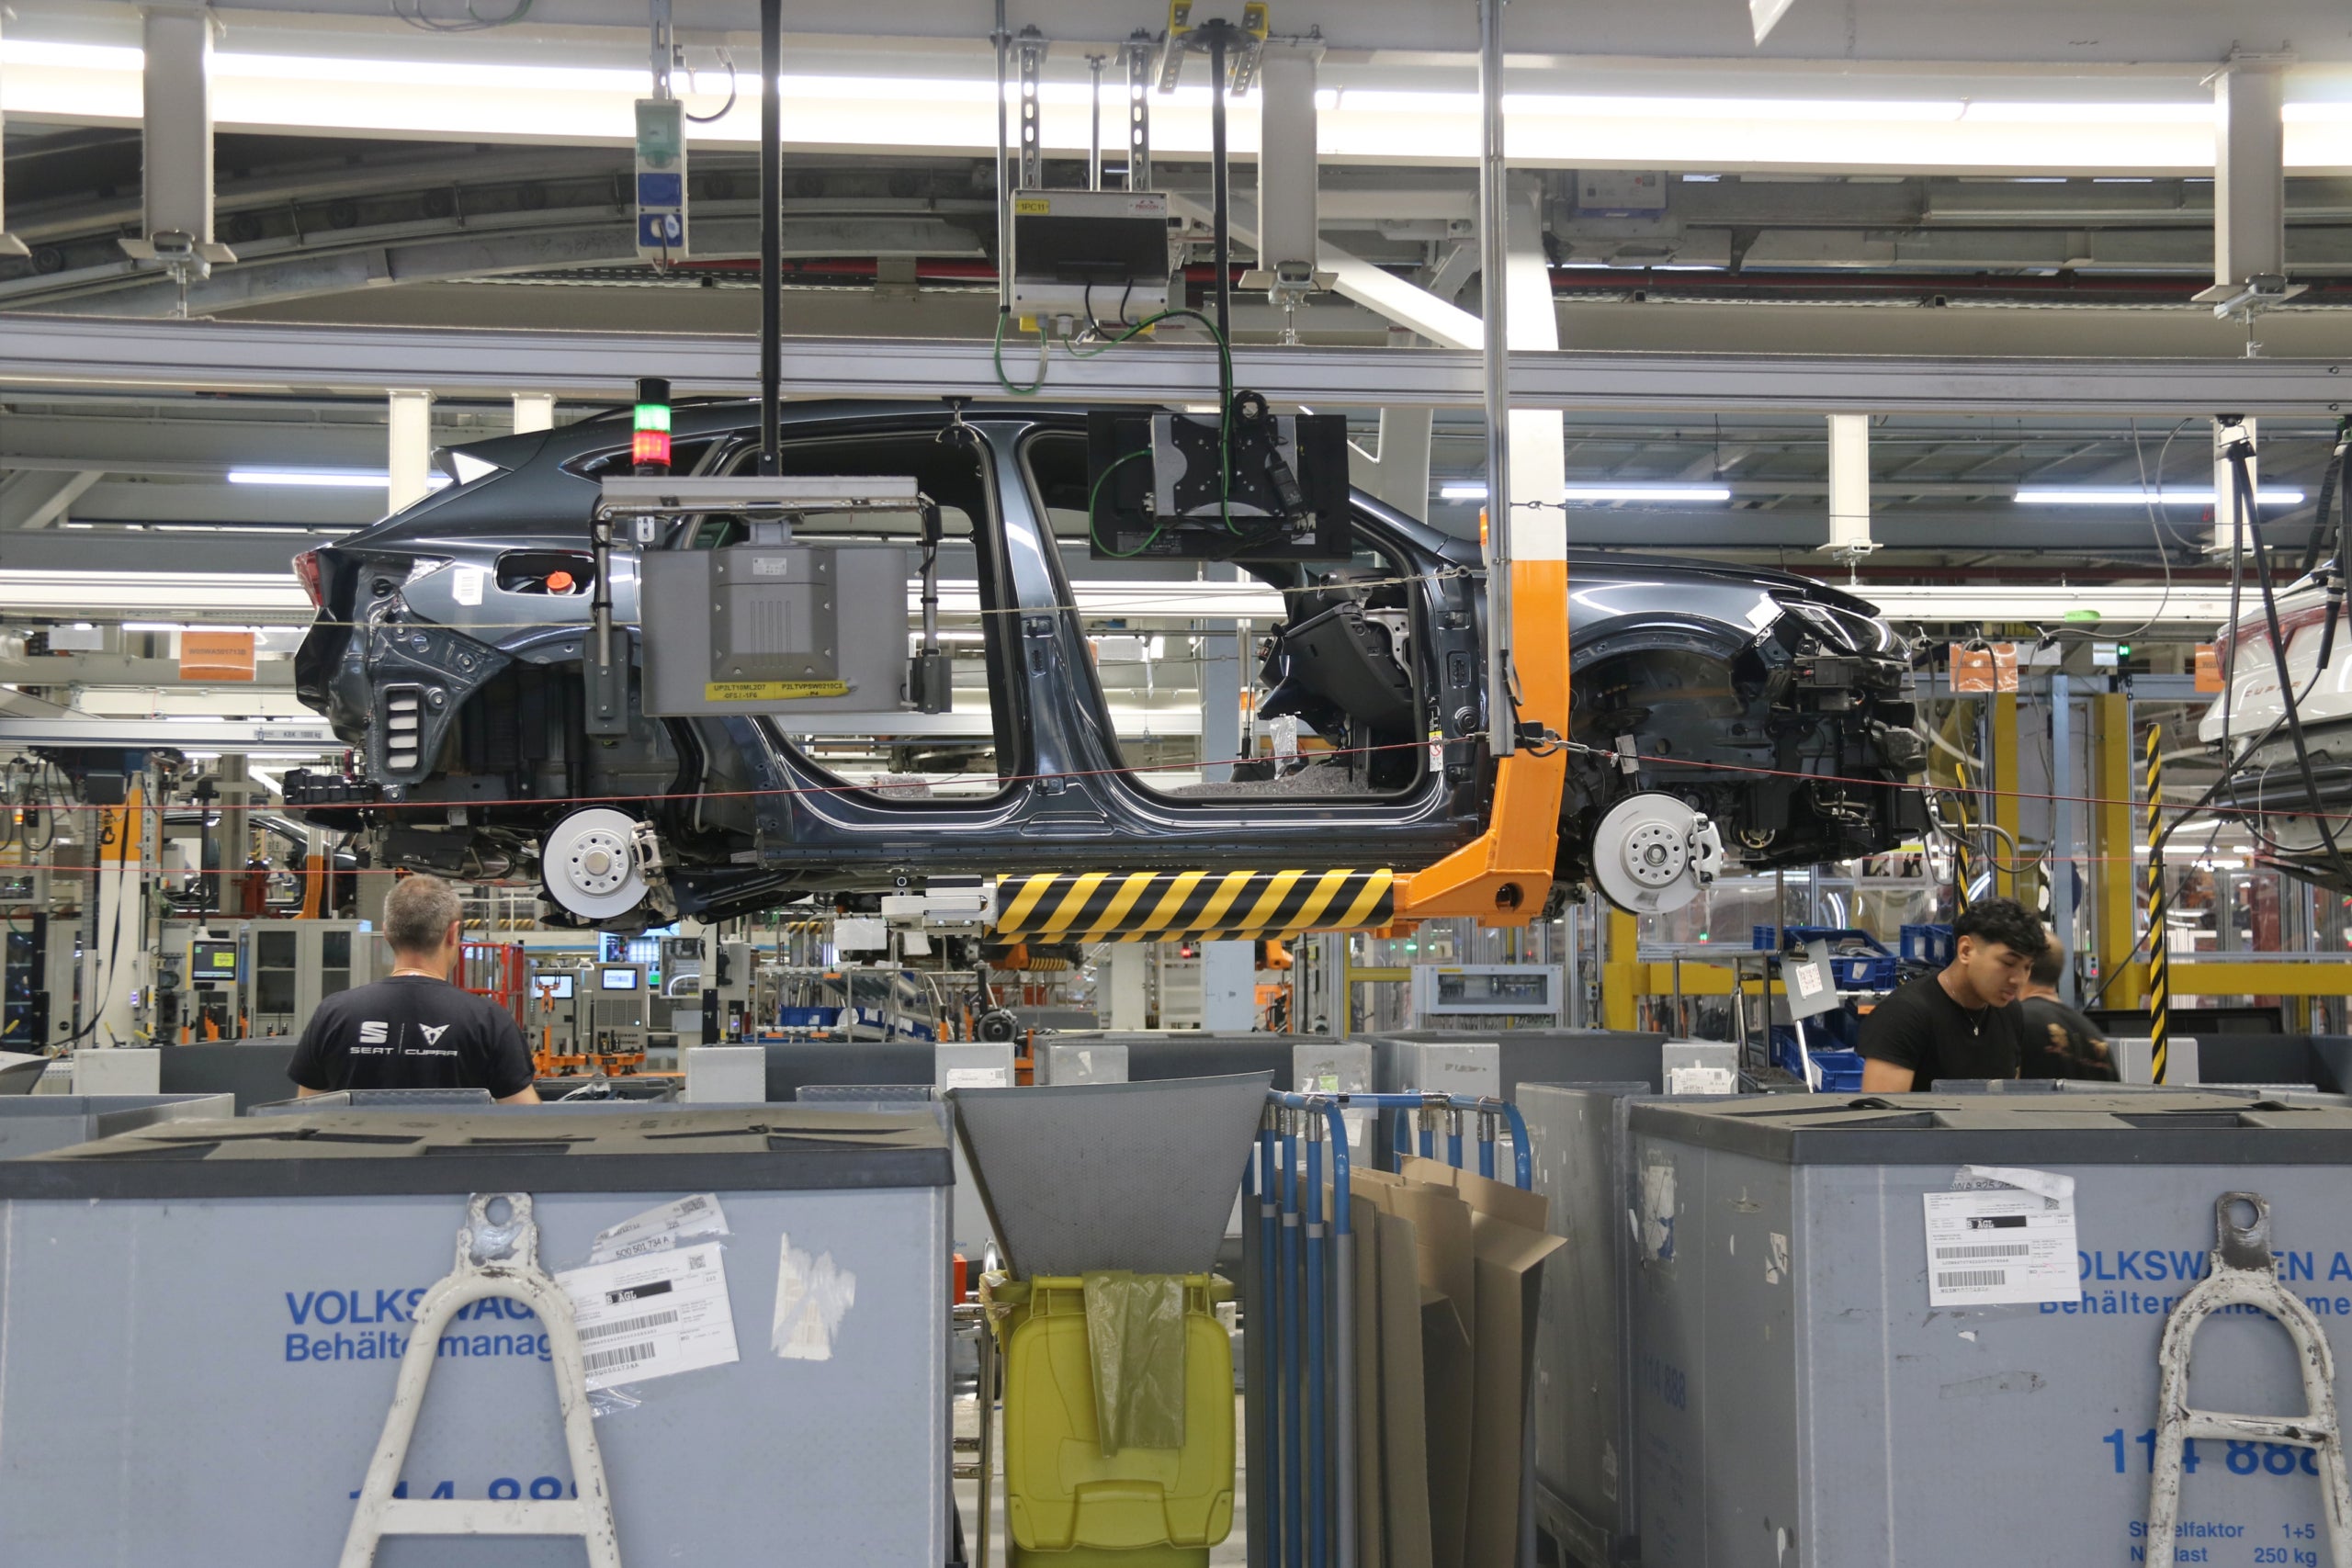

La transformació industrial de SEAT ha de garantir el futur de Martorell i convertir la planta catalana en un dels centres de referència de la mobilitat elèctrica del grup Volkswagen. Però l’aposta té una factura elevada i, de moment, els resultats econòmics no acompanyen l’esforç inversor. La companyia ha advertit que la baixa rendibilitat amenaça greument la seva capacitat per continuar invertint en el futur. L’advertiment arriba en un moment especialment delicat: SEAT S.A. ha tancat el tercer trimestre amb unes pèrdues operatives de 116 milions d’euros, davant dels 22 milions negatius del mateix període de l’any anterior.

Les xifres expliquen bona part de la preocupació de la direcció. Entre gener i setembre, les marques Seat i Cupra han facturat 11.100 milions d’euros, un 1% menys que en el mateix període de l’any anterior, i han lliurat 468.000 vehicles, un 3% menys. Però el deteriorament més significatiu es troba en el resultat operatiu: després d’haver obtingut 122 milions de benefici durant el primer semestre, la companyia ha acabat els nou primers mesos amb només sis milions positius. El marge operatiu és pràcticament inexistent, del 0,1%. En el tercer trimestre, en canvi, ha caigut fins al -3,4%. Els ingressos entre juliol i setembre han estat de 3.414 milions, un 6% menys, mentre que les vendes de vehicles han retrocedit un 13%.
El contrast és especialment rellevant si es té en compte que el 2025 la companyia va assolir una facturació rècord de 15.300 milions d’euros i va lliurar 586.300 vehicles. Malgrat aquest volum de negoci, el resultat operatiu es va quedar en només un milió d’euros segons els criteris comptables del grup Volkswagen. La conclusió és que facturar més i vendre més cotxes no s’ha traduït necessàriament en una rendibilitat suficient per sostenir la transformació industrial.
Una electrificació que encara no surt a compte
Una de les paradoxes que afronta Seat és que els models que han de garantir el seu futur industrial també contribueixen a pressionar els comptes. El pes creixent dels vehicles elèctrics en les vendes, els costos d’industrialització i la necessitat d’augmentar progressivament els volums de producció condicionen els resultats. El mateix grup Volkswagen ha reconegut que actualment obté menys rendibilitat dels vehicles elèctrics que dels models de combustió. Aquesta és una de les grans contradiccions de la transició automobilística europea: els fabricants han d’invertir milers de milions per adaptar-se a la nova mobilitat, però encara han de resoldre com convertir aquesta transformació tecnològica en un negoci rendible. La pressió dels fabricants xinesos, la competència en preus i un mercat europeu que avança a ritmes desiguals cap a l’electrificació compliquen encara més l’equació.
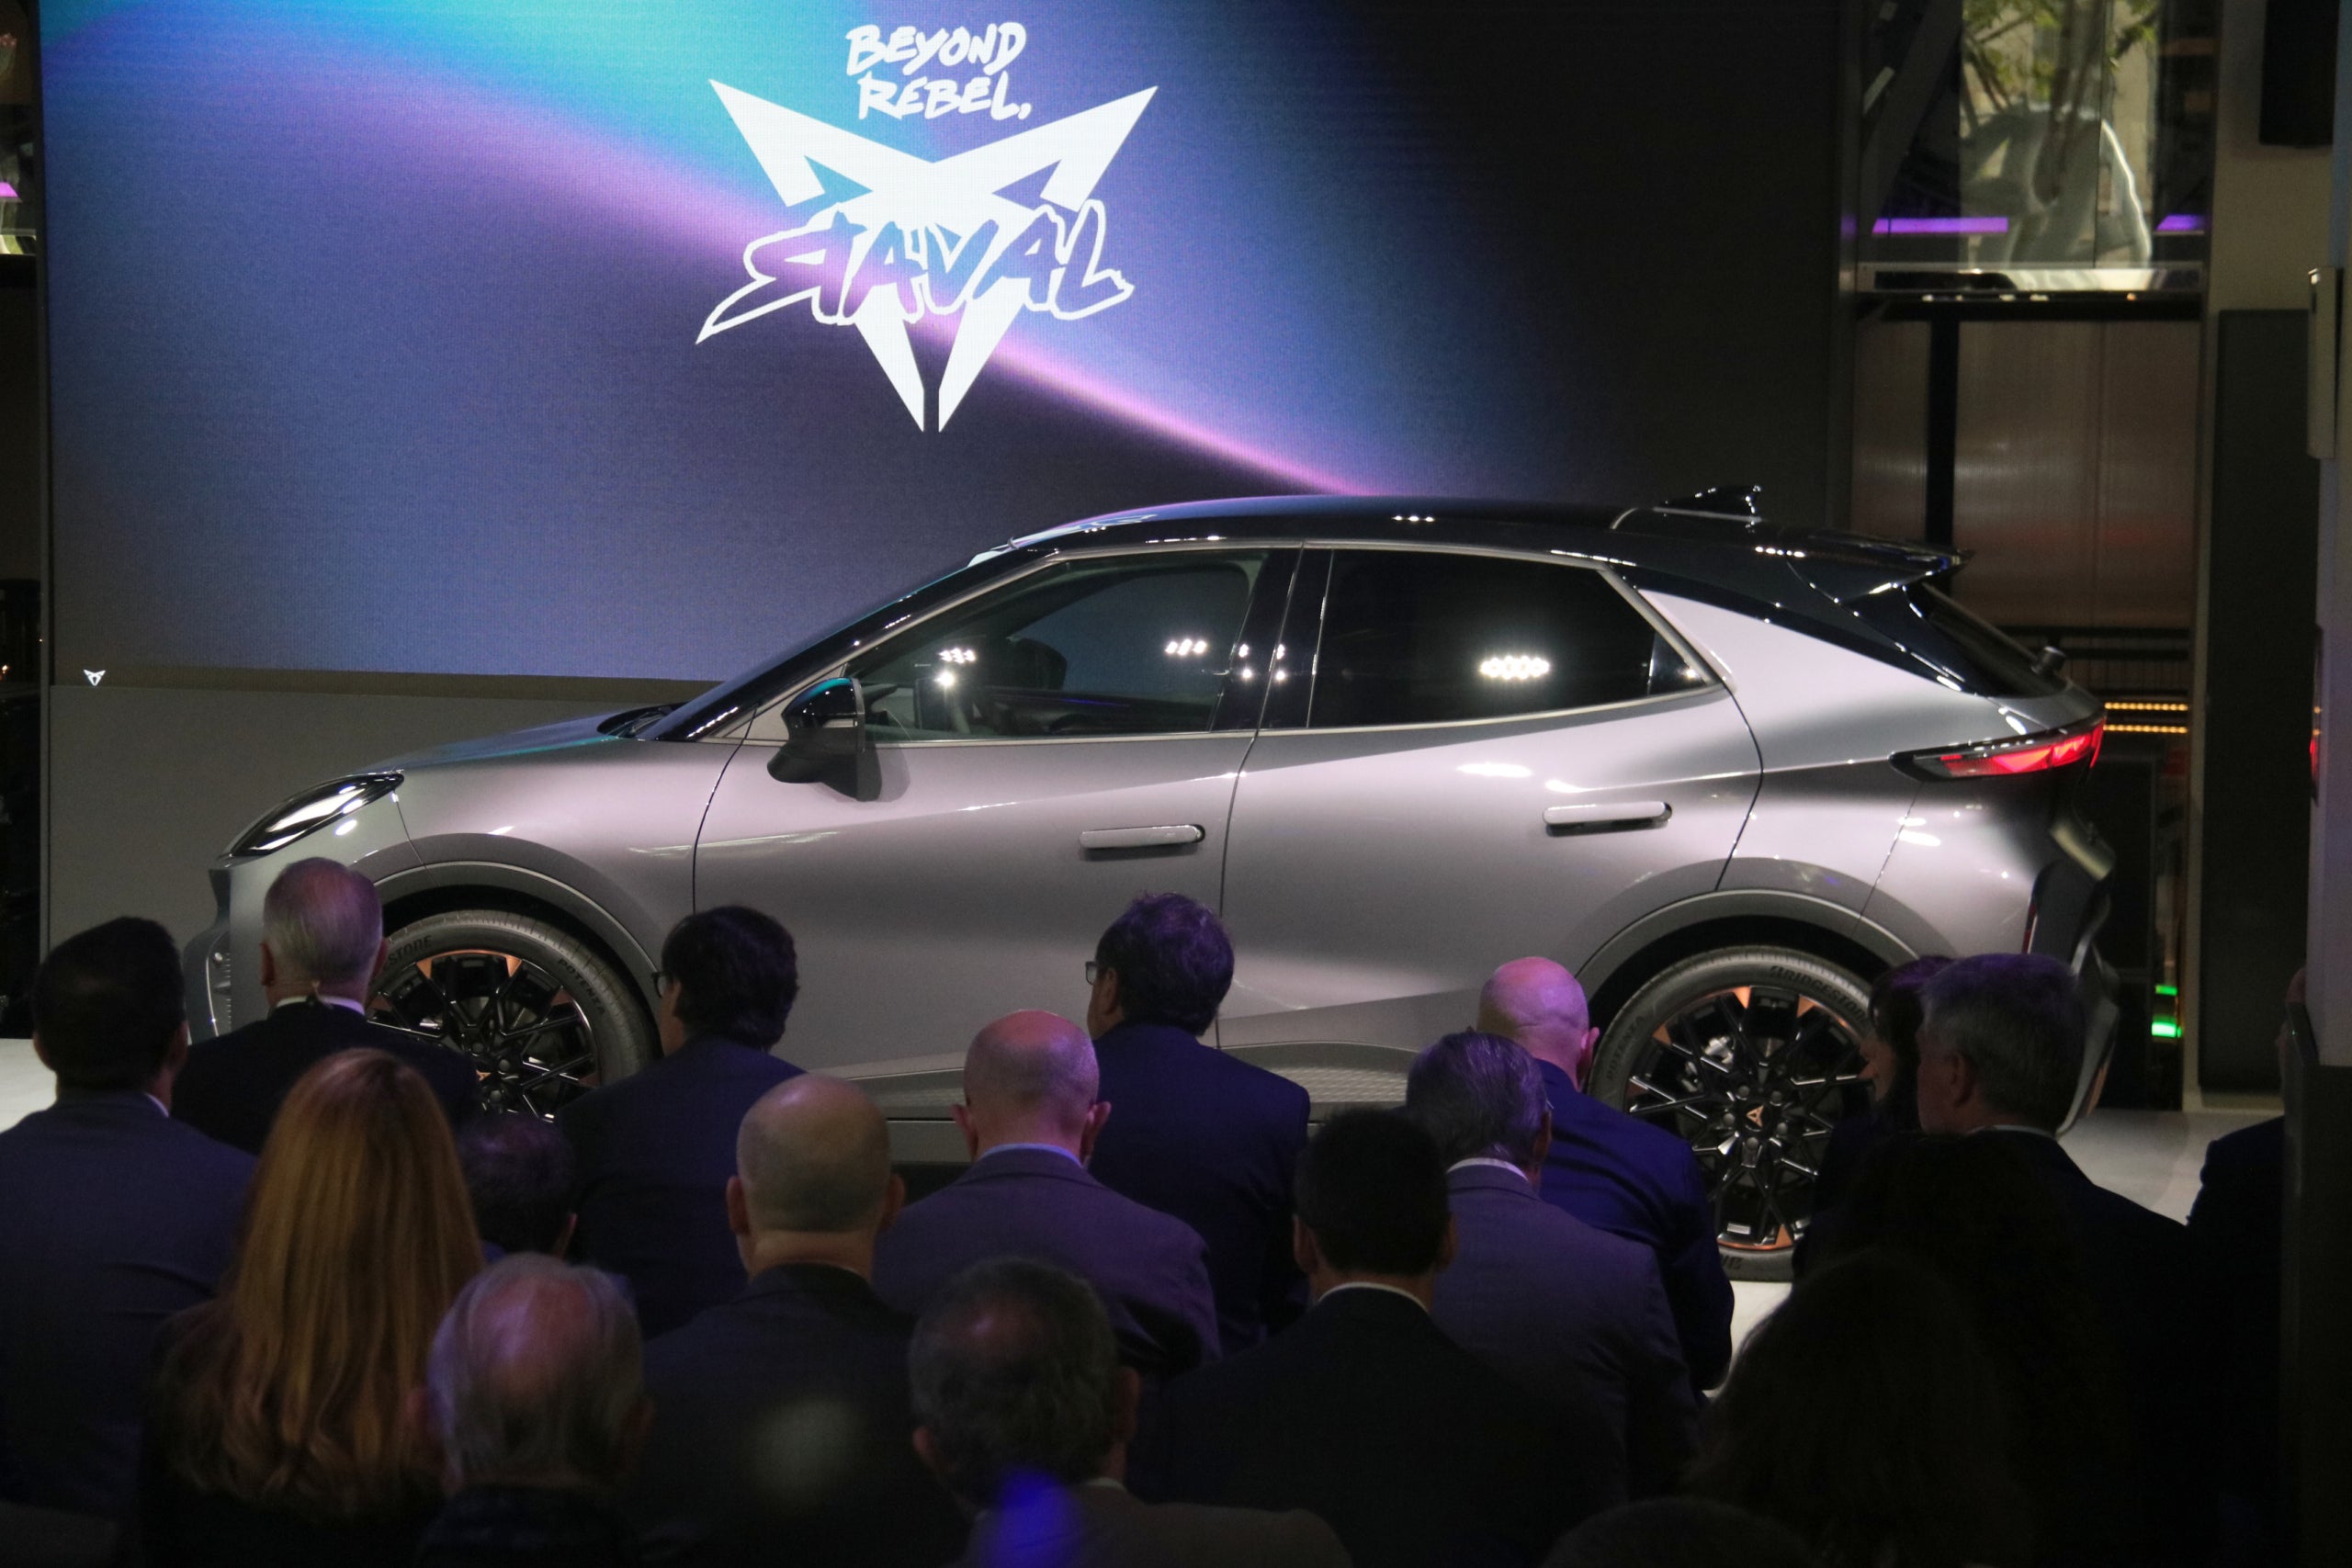
Martorell és un exemple clar d’aquest repte. La fàbrica ha iniciat la producció del Cupra Raval i del Volkswagen ID. Polo, dos models elèctrics que formen part de la nova família de vehicles urbans del grup alemany. L’estratègia busca aprofitar les economies d’escala i fer més accessible el cotxe elèctric. De fet, la família de quatre models elèctrics urbans de Volkswagen ja acumula prop de 150.000 comandes. Però l’èxit comercial inicial no resol automàticament el repte dels marges: els costos d’arrencada industrial i l’augment progressiu de la producció encara condicionen la rendibilitat.
La companyia ha invertit 6.200 milions d’euros des del 2020, dels quals 1.300 milions es van destinar el 2025 a inversions de capital i recerca i desenvolupament. Dins d’aquest esforç, més de 3.000 milions s’han destinat específicament a electrificar Martorell, incloent-hi l’adaptació de les línies de producció i la nova planta de muntatge de sistemes de bateries. És una aposta que va més enllà de renovar la gamma: pretén assegurar que Catalunya continuï tenint un paper rellevant dins de la xarxa industrial internacional de Volkswagen.
Cupra guanya pes mentre Seat busca el seu lloc
En aquest escenari, Cupra s’ha convertit en la principal palanca de creixement de la companyia. La marca ha guanyat pes internacional, ha ampliat la seva gamma i ha aconseguit un posicionament comercial més proper al segment premium, amb una estratègia orientada a generar més valor per vehicle. Volkswagen ha anat concentrant bona part dels recursos de desenvolupament i expansió en aquesta marca, que s’ha convertit en un dels principals motors de creixement del negoci.
Seat, en canvi, afronta una situació més complicada. La marca històrica manté models amb un volum comercial important, com l’Ibiza i l’Arona, però encara no té una estratègia d’electrificació a llarg termini comparable a la de CUPRA. El setembre passat, Volkswagen va reconèixer que la continuïtat de la marca Seat més enllà del 2030 continua sota estudi. Entre els escenaris possibles hi ha una retirada gradual, tot i que el grup insisteix que no s’ha pres cap decisió. La companyia ha justificat els dubtes per l’elevat cost de desenvolupar una nova generació de models elèctrics i per la dificultat de rendibilitzar aquesta inversió.
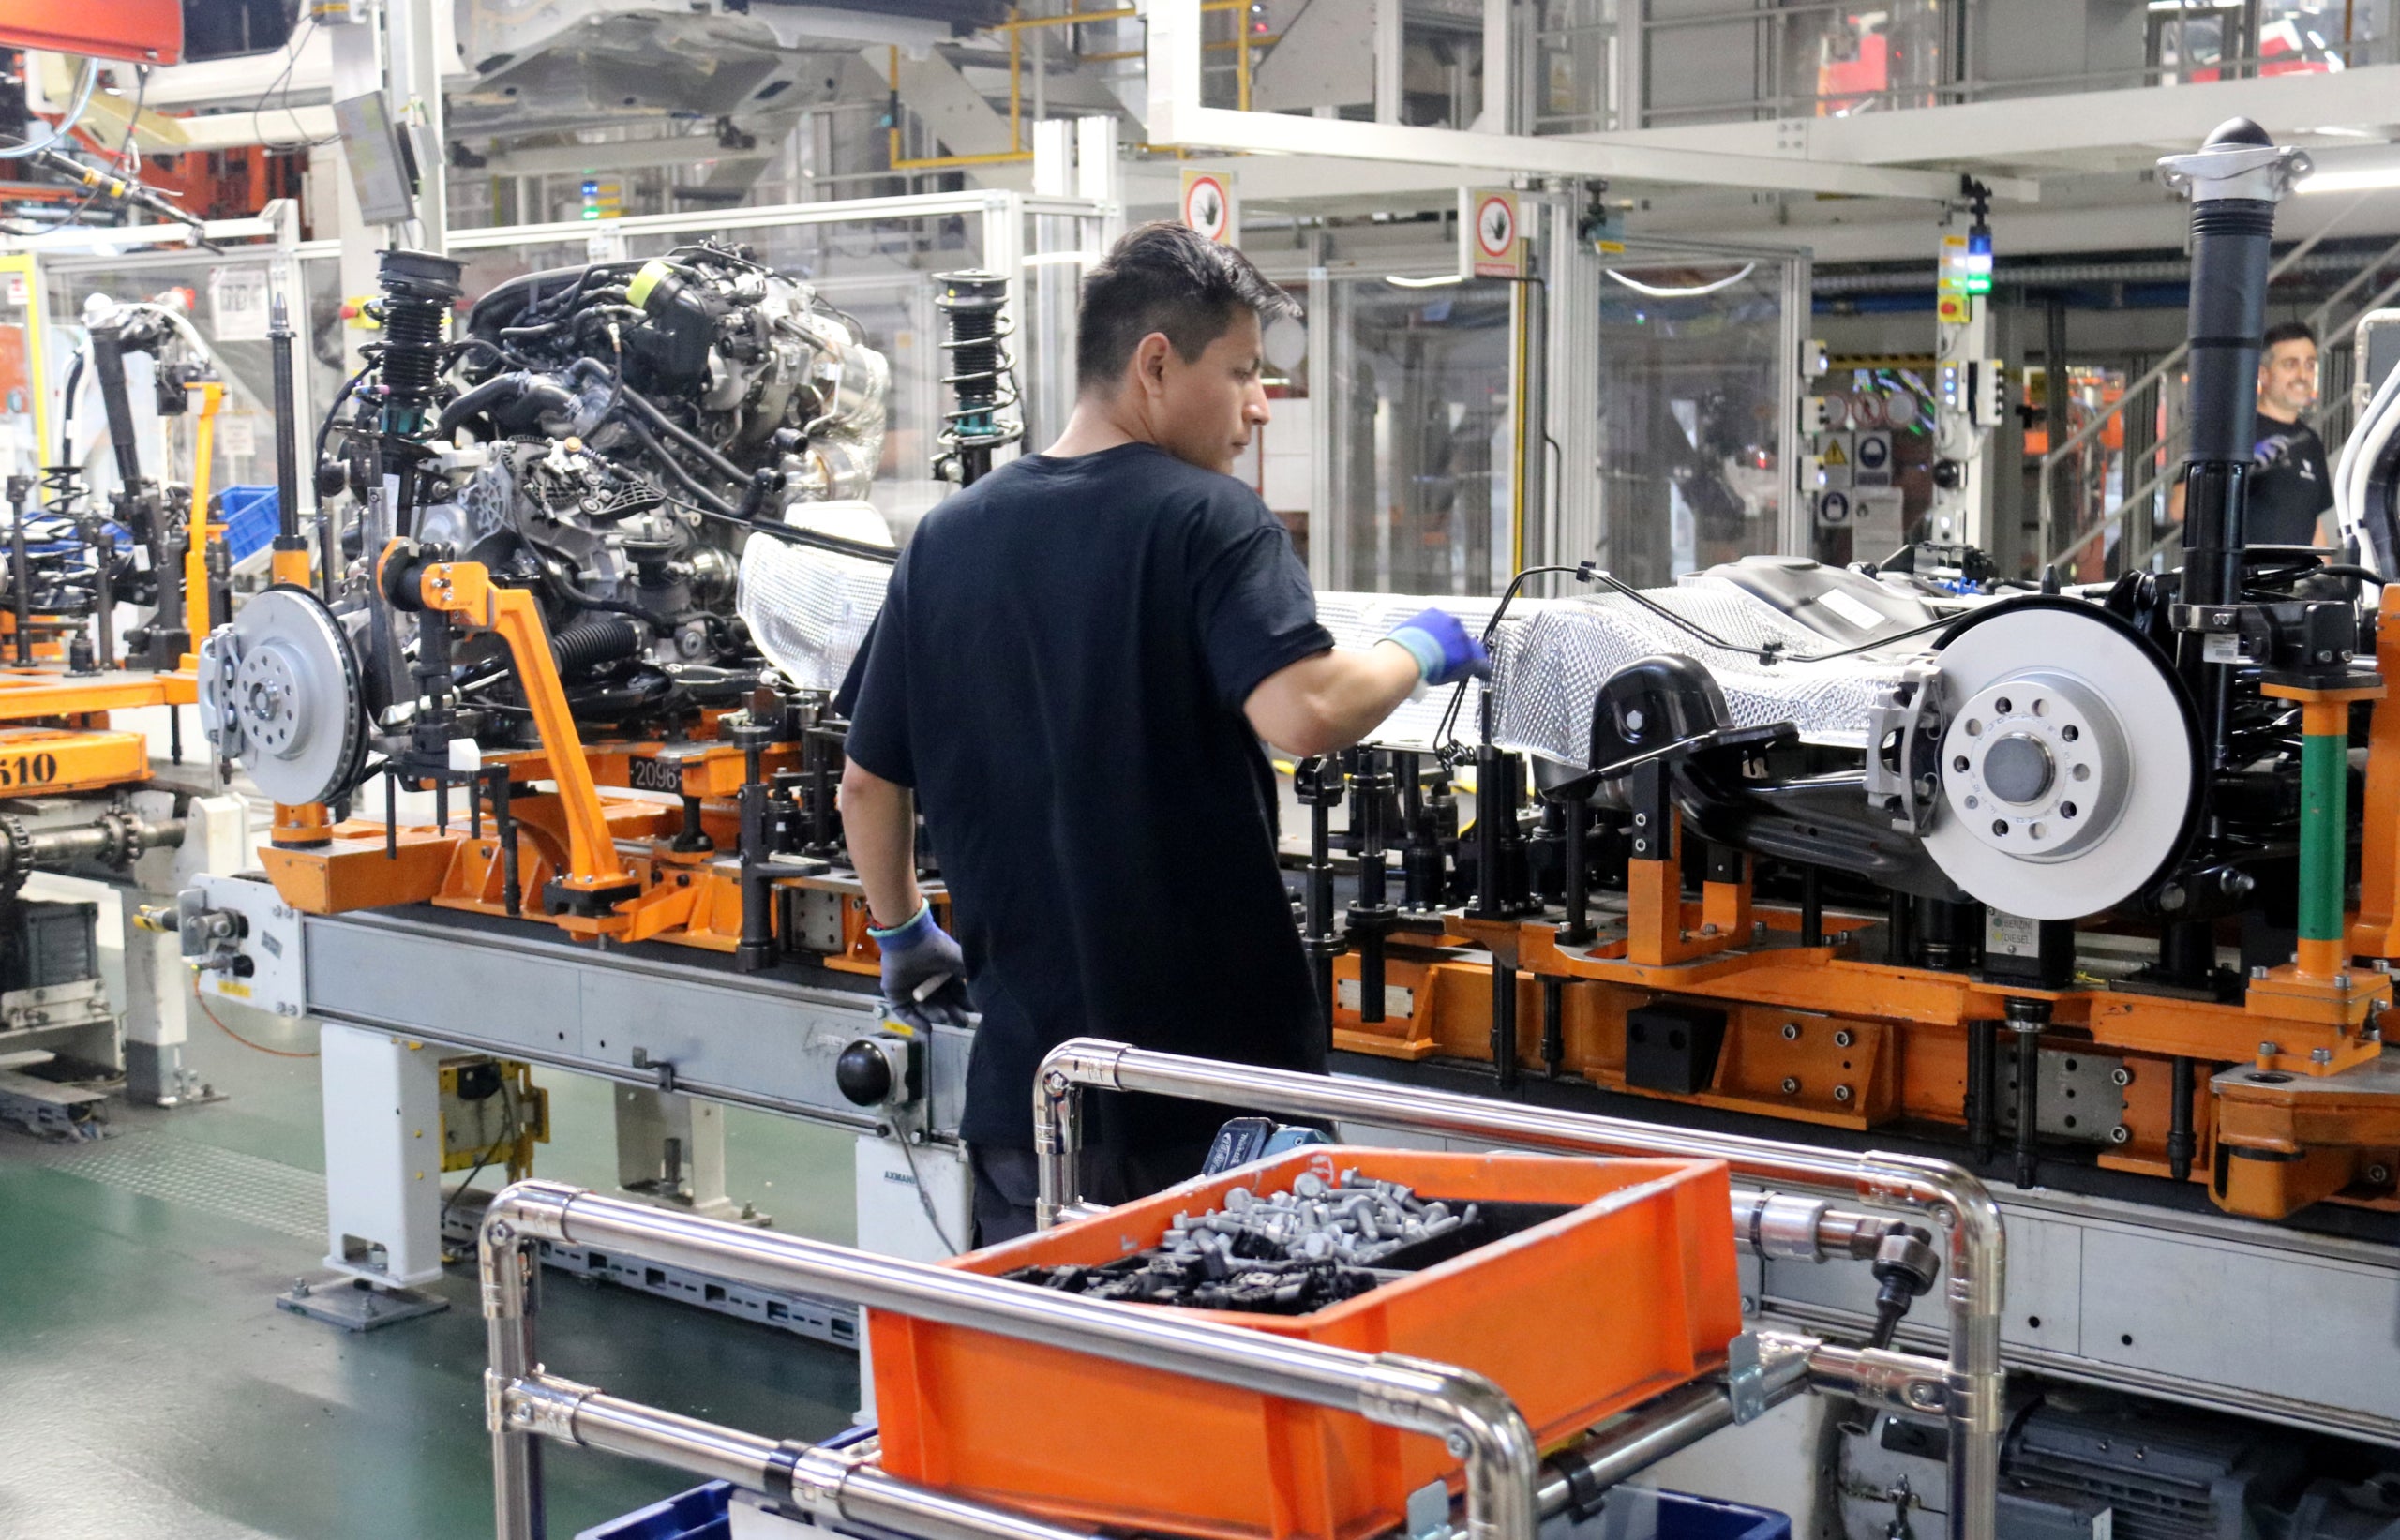
Cal distingir, però, entre el futur de la marca SEAT i el de SEAT S.A., la societat que agrupa SEAT i CUPRA i que té a Martorell un dels seus principals actius industrials. El futur industrial de la companyia passa per reforçar el paper de Cupra, liderar projectes compartits amb altres marques del grup i mantenir la capacitat productiva de la planta catalana.
La pressió també arriba des de Wolfsburg
La situació de Seat no es pot entendre al marge de les dificultats del conjunt del grup Volkswagen. El fabricant alemany ha tancat els nou primers mesos del 2026 amb uns ingressos de 233.400 milions d’euros, un 2,2% menys, i un resultat operatiu de només 71 milions, davant dels 5.408 milions del mateix període de l’any anterior. El resultat està condicionat per 8.700 milions d’euros en costos extraordinaris, sobretot per depreciacions d’actius vinculats a Porsche i a negocis a la Xina. Sense aquests extraordinaris, el resultat operatiu del grup hauria estat de 8.800 milions i el marge del 3,8%.
El director financer i d’operacions del grup, Arno Antlitz, ha situat precisament la rendibilitat al centre de la reestructuració. La companyia considera que aquest marge del 3,8% és insuficient per mantenir el nivell d’inversió que necessita i ha anunciat un programa de reducció de costos d’uns 31.000 milions d’euros, amb l’objectiu de simplificar l’estructura industrial, reduir costos de fabricació i millorar l’eficiència de les plantes.
En el cas de Martorell, la fàbrica ha completat una transformació industrial de gran magnitud, però ara necessita demostrar que aquesta aposta pot ser rendible i que el grup li continuarà assignant nous projectes. La direcció de Seat ha expressat la voluntat d’aconseguir una plataforma addicional de producció per a la planta catalana, que permetria ampliar-ne la càrrega de treball i reforçar-ne el futur a llarg termini.
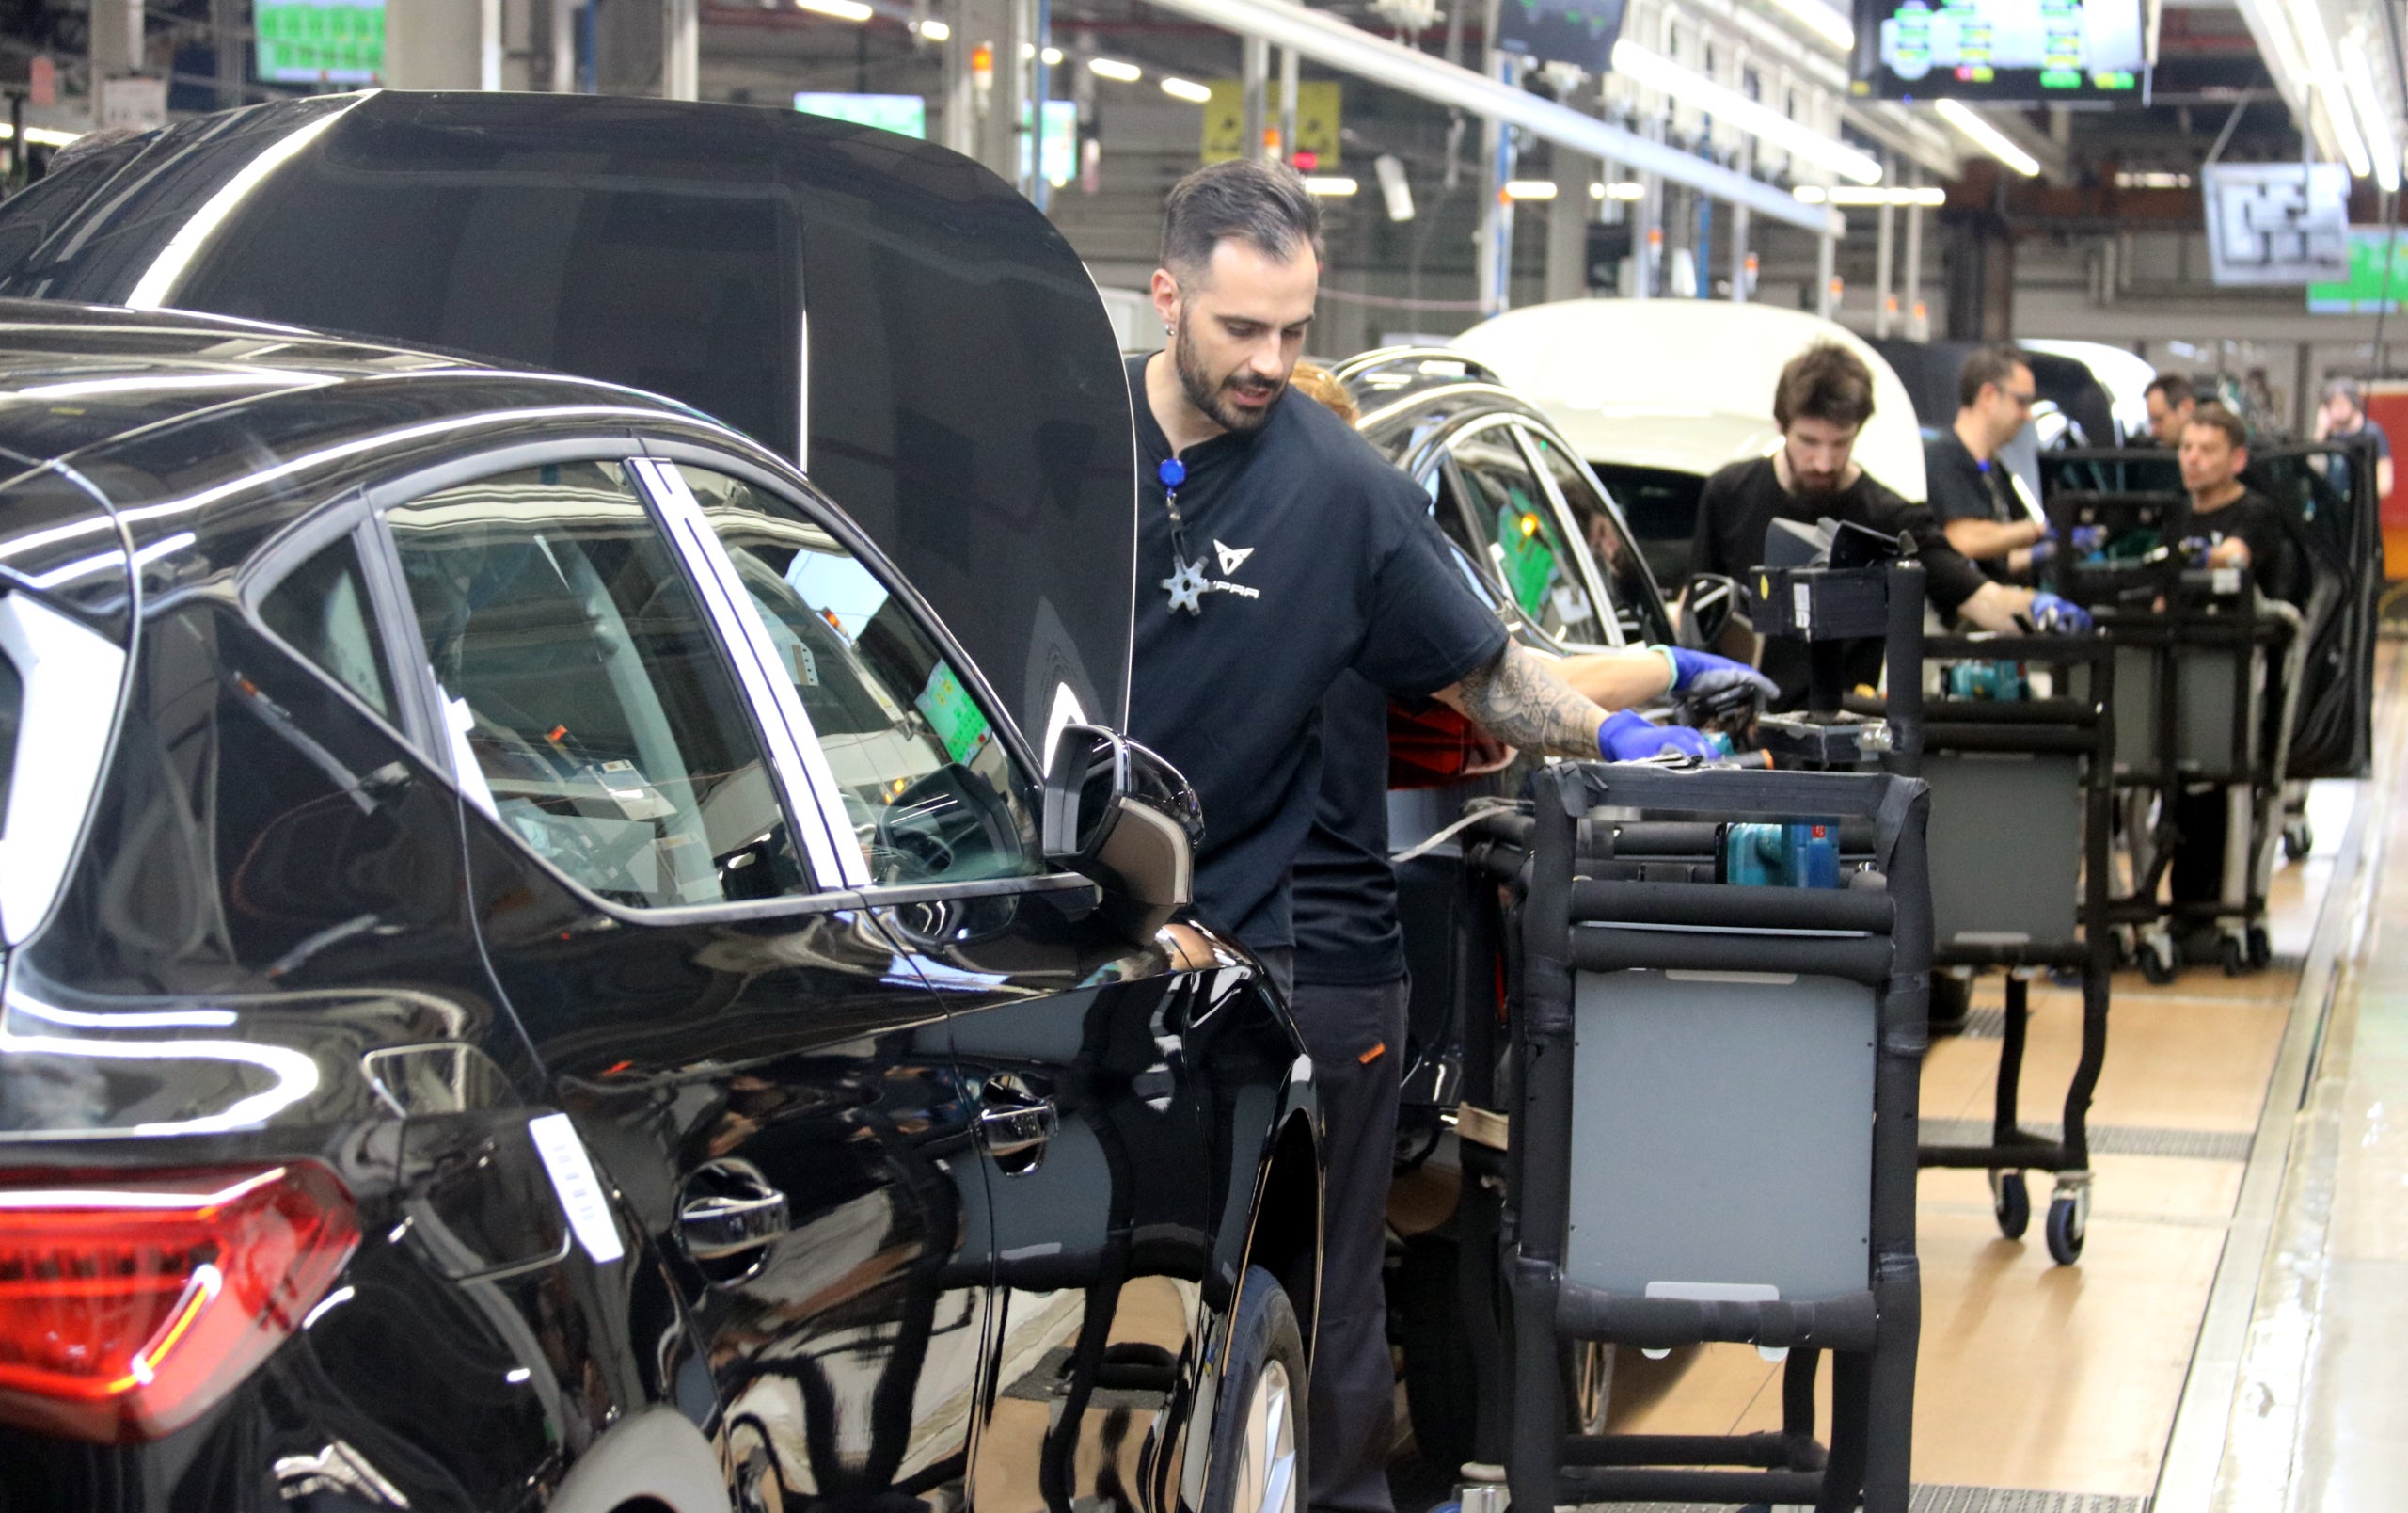
La paradoxa és que la transformació que havia de blindar el futur industrial de Martorell coincideix ara amb un dels moments de més pressió sobre els comptes de la companyia. Ja no és només fabricar cotxes elèctrics, sinó aconseguir fer-ho amb prou marge per continuar invertint, competir internacionalment i mantenir el pes de Catalunya dins del grup alemany.

