


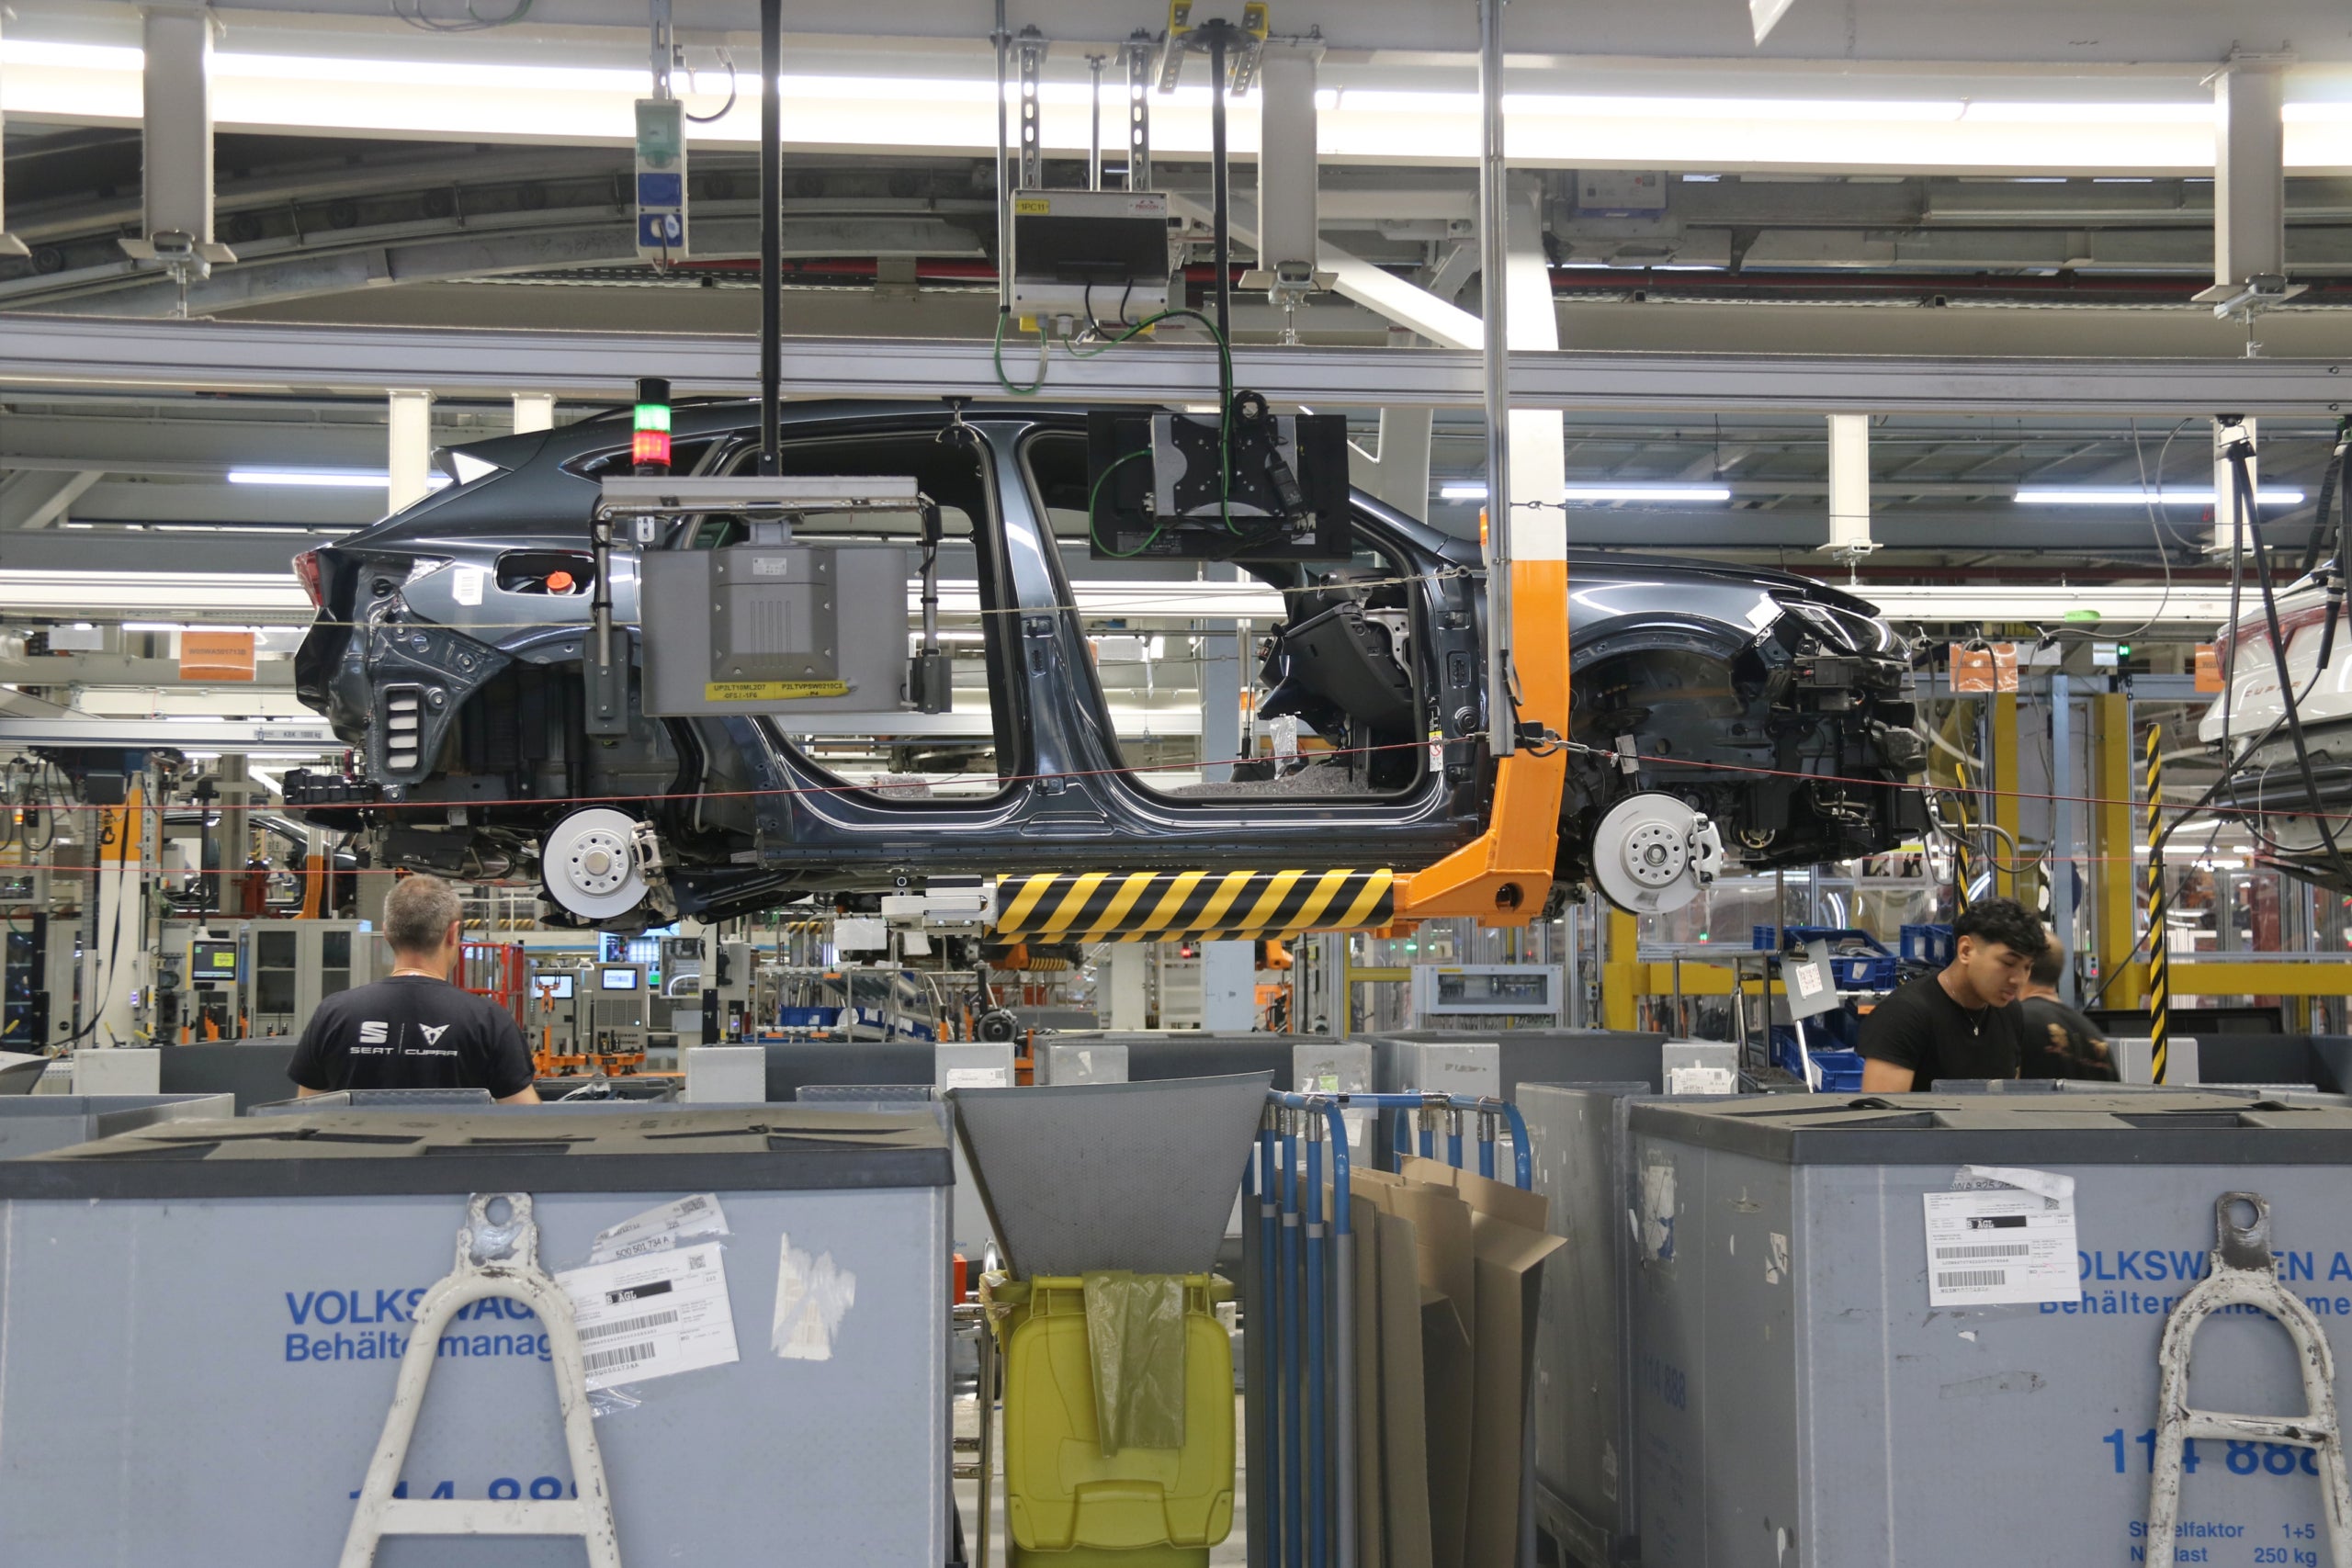

La transformación industrial de SEAT debe garantizar el futuro de Martorell y convertir la planta catalana en uno de los centros de referencia de la movilidad eléctrica del grupo Volkswagen. Pero la apuesta tiene un costo elevado y, de momento, los resultados económicos no acompañan el esfuerzo inversor. La compañía ha advertido que la baja rentabilidad amenaza gravemente su capacidad para continuar invirtiendo en el futuro. La advertencia llega en un momento especialmente delicado: SEAT S.A. ha cerrado el tercer trimestre con unas pérdidas operativas de 116 millones de euros, frente a los 22 millones negativos del mismo periodo del año anterior.
Las cifras explican buena parte de la preocupación de la dirección. Entre enero y septiembre, las marcas Seat y Cupra han facturado 11.100 millones de euros, un 1% menos que en el mismo periodo del año anterior, y han entregado 468.000 vehículos, un 3% menos. Pero el deterioro más significativo se encuentra en el resultado operativo: después de haber obtenido 122 millones de beneficio durante el primer semestre, la compañía ha terminado los nueve primeros meses con solo seis millones positivos. El margen operativo es prácticamente inexistente, del 0,1%. En el tercer trimestre, en cambio, ha caído hasta el -3,4%. Los ingresos entre julio y septiembre han sido de 3.414 millones, un 6% menos, mientras que las ventas de vehículos han retrocedido un 13%.
El contraste es especialmente relevante si se tiene en cuenta que en 2025 la compañía alcanzó una facturación récord de 15.300 millones de euros y entregó 586.300 vehículos. A pesar de este volumen de negocio, el resultado operativo se quedó en solo un millón de euros según los criterios contables del grupo Volkswagen. La conclusión es que facturar más y vender más coches no se ha traducido necesariamente en una rentabilidad suficiente para sostener la transformación industrial.
Una electrificación que aún no es rentable
Una de las paradojas que enfrenta Seat es que los modelos que deben garantizar su futuro industrial también contribuyen a presionar las cuentas. El peso creciente de los vehículos eléctricos en las ventas, los costos de industrialización y la necesidad de aumentar progresivamente los volúmenes de producción condicionan los resultados. El mismo grupo Volkswagen ha reconocido que actualmente obtiene menos rentabilidad de los vehículos eléctricos que de los modelos de combustión. Esta es una de las grandes contradicciones de la transición automovilística europea: los fabricantes deben invertir miles de millones para adaptarse a la nueva movilidad, pero aún deben resolver cómo convertir esta transformación tecnológica en un negocio rentable. La presión de los fabricantes chinos, la competencia en precios y un mercado europeo que avanza a ritmos desiguales hacia la electrificación complican aún más la ecuación.
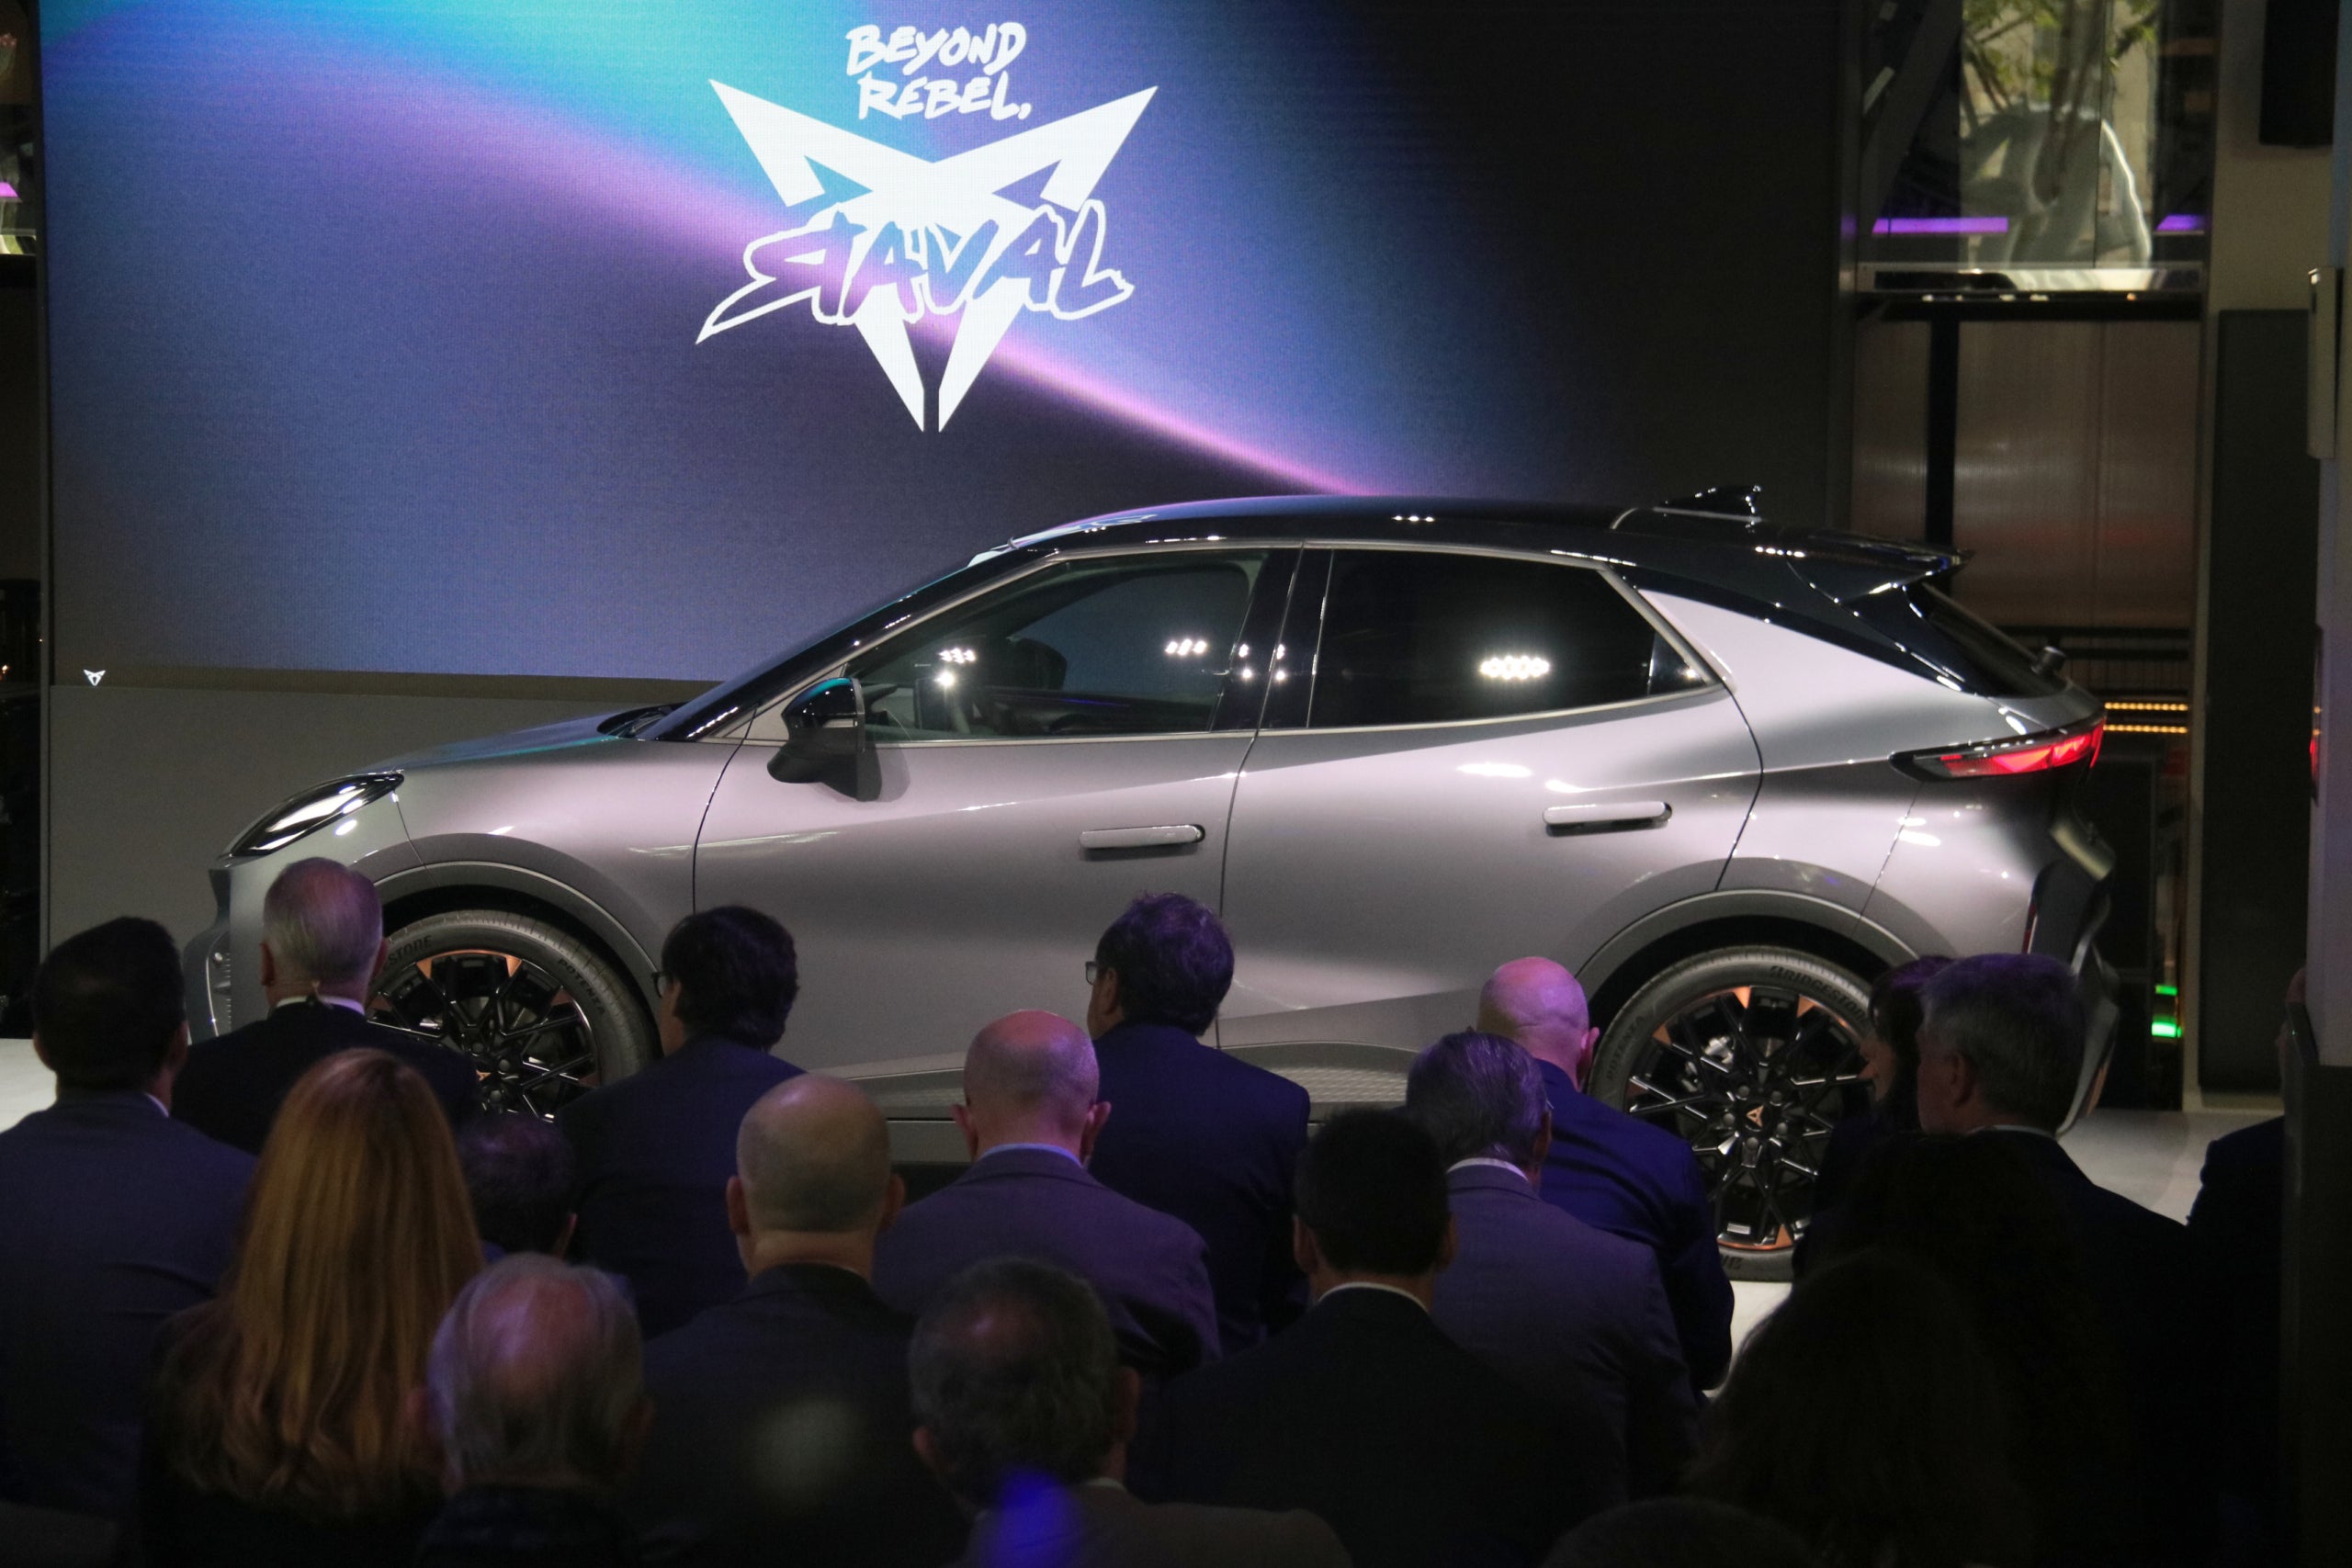
Martorell es un ejemplo claro de este reto. La fábrica ha iniciado la producción del Cupra Raval y del Volkswagen ID. Polo, dos modelos eléctricos que forman parte de la nueva familia de vehículos urbanos del grupo alemán. La estrategia busca aprovechar las economías de escala y hacer más accesible el coche eléctrico. De hecho, la familia de cuatro modelos eléctricos urbanos de Volkswagen ya acumula cerca de 150.000 pedidos. Pero el éxito comercial inicial no resuelve automáticamente el reto de los márgenes: los costos de arranque industrial y el aumento progresivo de la producción aún condicionan la rentabilidad.
La compañía ha invertido 6.200 millones de euros desde 2020, de los cuales 1.300 millones se destinaron en 2025 a inversiones de capital e investigación y desarrollo. Dentro de este esfuerzo, más de 3.000 millones se han destinado específicamente a electrificar Martorell, incluyendo la adaptación de las líneas de producción y la nueva planta de montaje de sistemas de baterías. Es una apuesta que va más allá de renovar la gama: pretende asegurar que Cataluña continúe teniendo un papel relevante dentro de la red industrial internacional de Volkswagen.
Cupra gana peso mientras Seat busca su lugar
En este escenario, Cupra se ha convertido en la principal palanca de crecimiento de la compañía. La marca ha ganado peso internacional, ha ampliado su gama y ha conseguido un posicionamiento comercial más cercano al segmento premium, con una estrategia orientada a generar más valor por vehículo. Volkswagen ha ido concentrando buena parte de los recursos de desarrollo y expansión en esta marca, que se ha convertido en uno de los principales motores de crecimiento del negocio.
Seat, en cambio, enfrenta una situación más complicada. La marca histórica mantiene modelos con un volumen comercial importante, como el Ibiza y el Arona, pero aún no tiene una estrategia de electrificación a largo plazo comparable a la de CUPRA. El pasado septiembre, Volkswagen reconoció que la continuidad de la marca Seat más allá de 2030 sigue bajo estudio. Entre los escenarios posibles hay una retirada gradual, aunque el grupo insiste en que no se ha tomado ninguna decisión. La compañía ha justificado las dudas por el elevado costo de desarrollar una nueva generación de modelos eléctricos y por la dificultad de rentabilizar esta inversión.
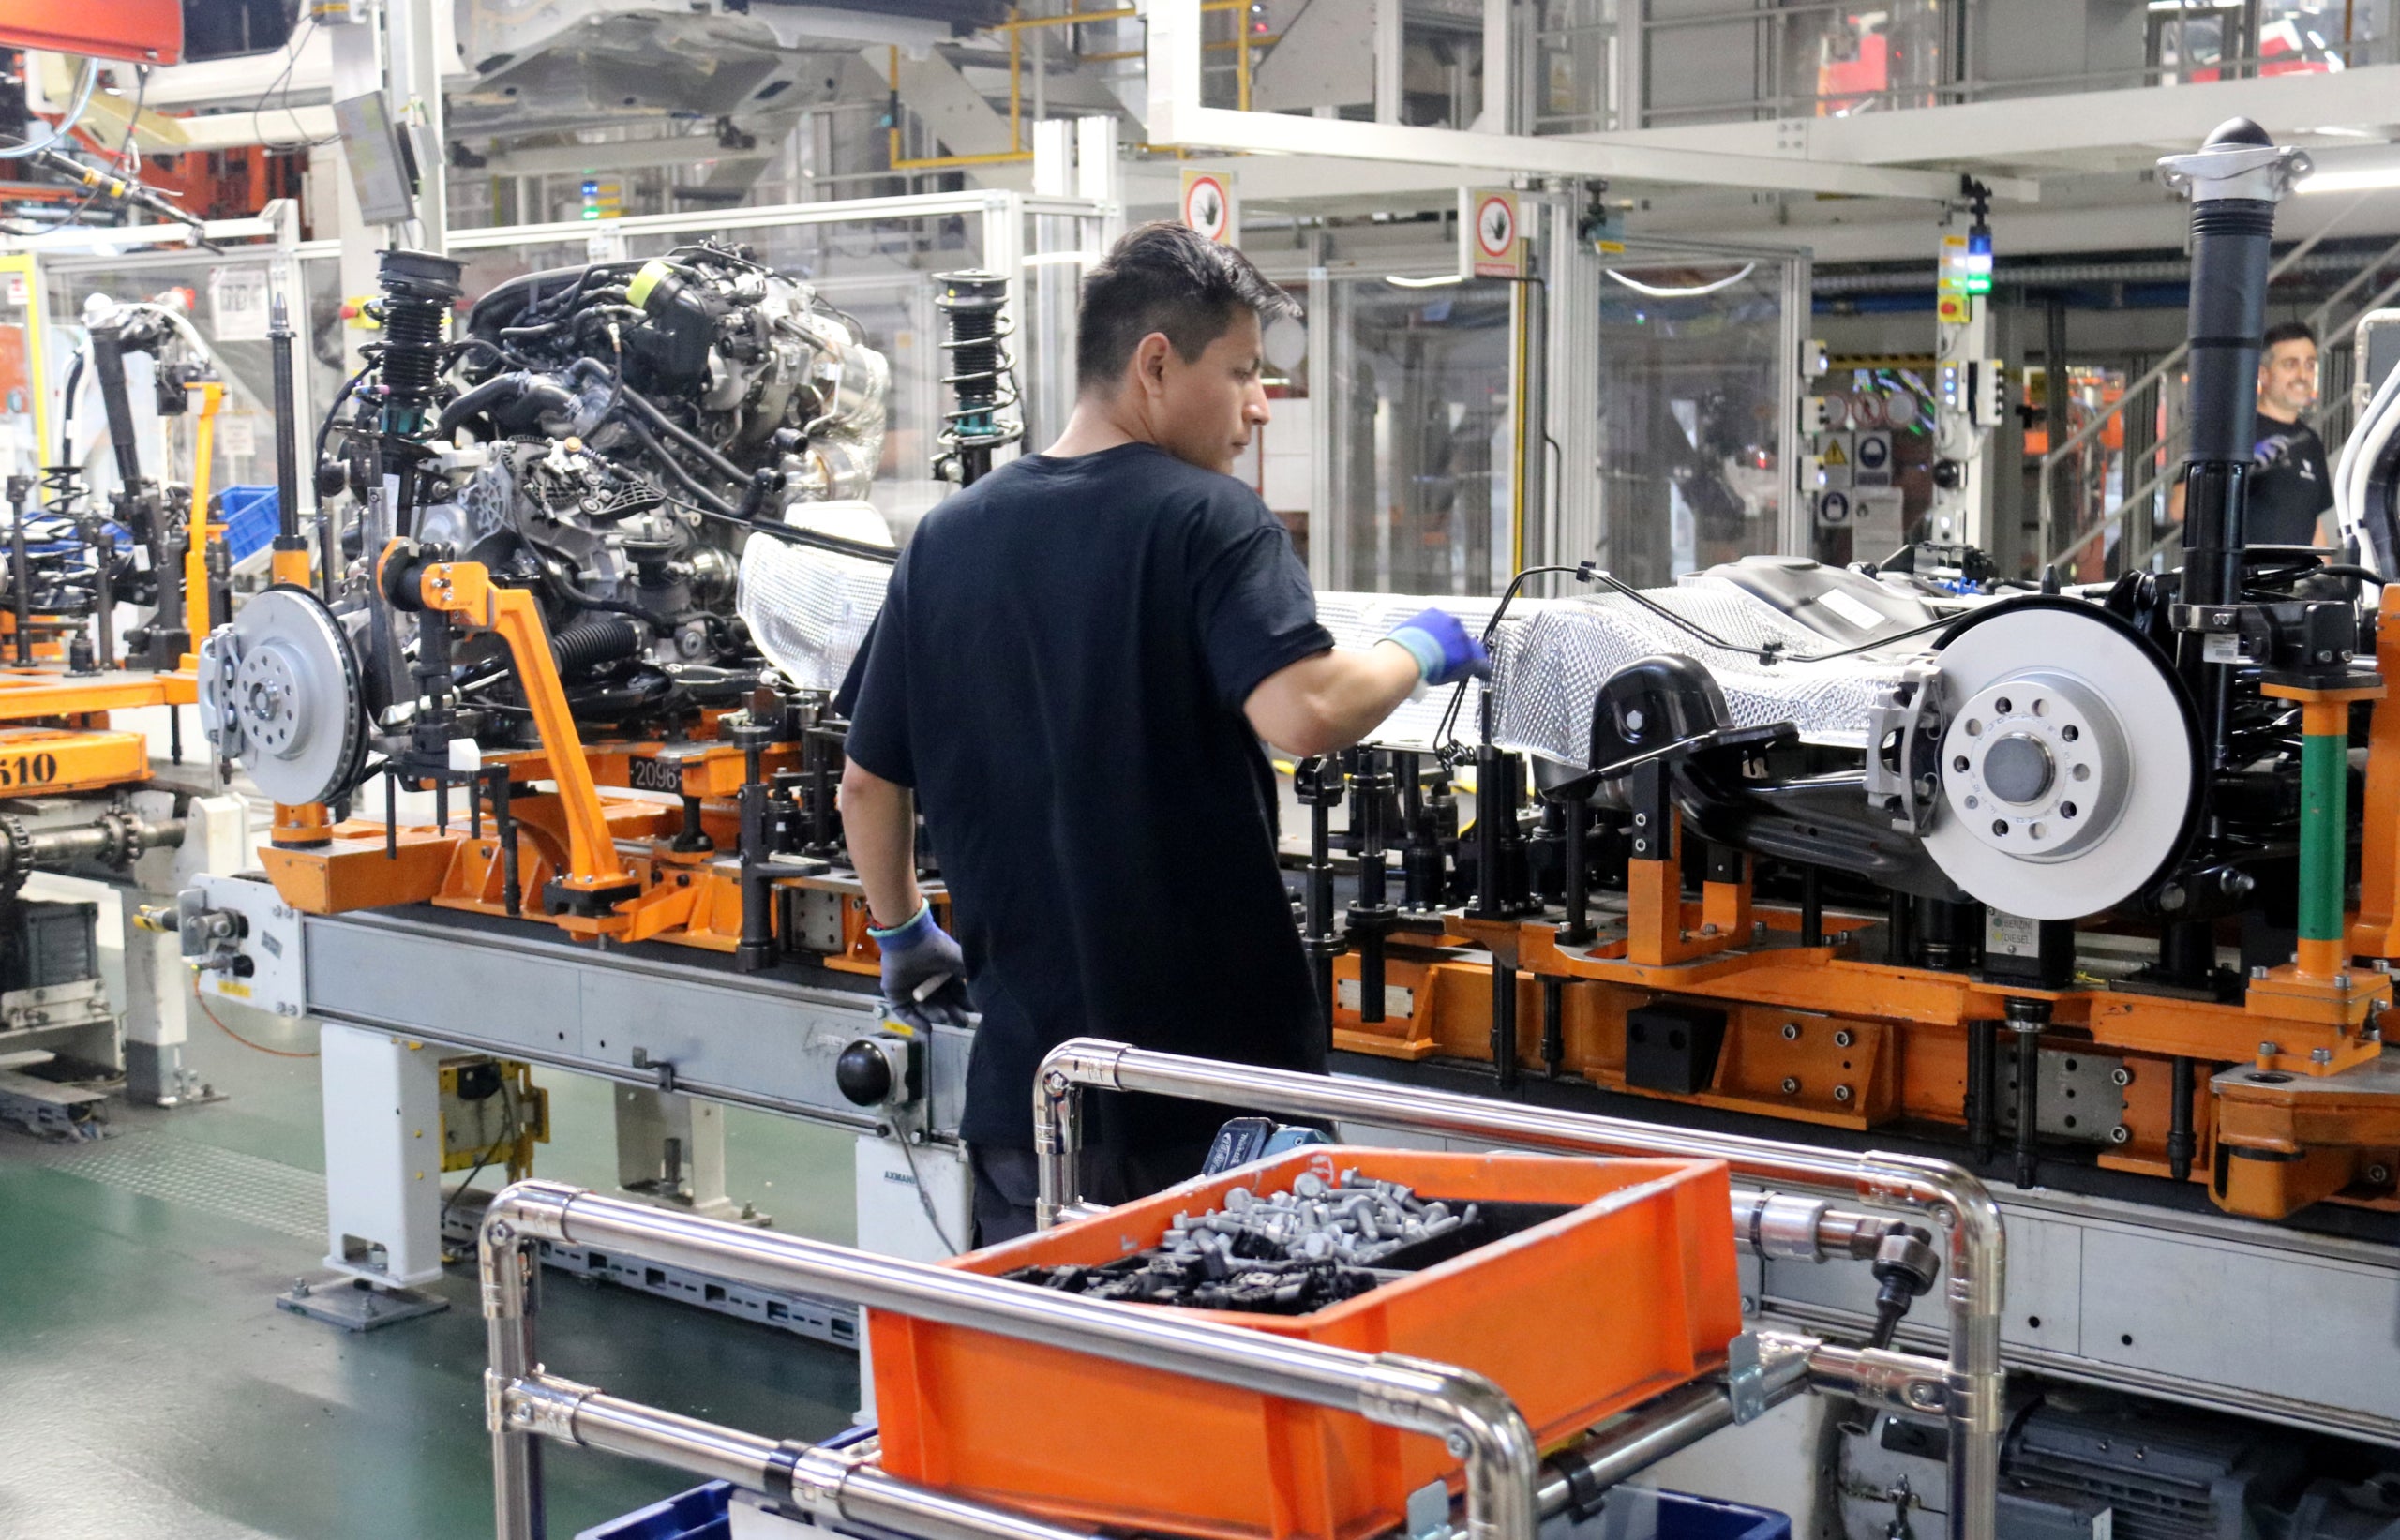
Es necesario distinguir, sin embargo, entre el futuro de la marca SEAT y el de SEAT S.A., la sociedad que agrupa SEAT y CUPRA y que tiene en Martorell uno de sus principales activos industriales. El futuro industrial de la compañía pasa por reforzar el papel de Cupra, liderar proyectos compartidos con otras marcas del grupo y mantener la capacidad productiva de la planta catalana.
La presión también llega desde Wolfsburg
La situación de Seat no se puede entender al margen de las dificultades del conjunto del grupo Volkswagen. El fabricante alemán ha cerrado los nueve primeros meses de 2026 con unos ingresos de 233.400 millones de euros, un 2,2% menos, y un resultado operativo de solo 71 millones, frente a los 5.408 millones del mismo periodo del año anterior. El resultado está condicionado por 8.700 millones de euros en costos extraordinarios, sobre todo por depreciaciones de activos vinculados a Porsche y a negocios en China. Sin estos extraordinarios, el resultado operativo del grupo habría sido de 8.800 millones y el margen del 3,8%.
El director financiero y de operaciones del grupo, Arno Antlitz, ha situado precisamente la rentabilidad en el centro de la reestructuración. La compañía considera que este margen del 3,8% es insuficiente para mantener el nivel de inversión que necesita y ha anunciado un programa de reducción de costos de unos 31.000 millones de euros, con el objetivo de simplificar la estructura industrial, reducir costos de fabricación y mejorar la eficiencia de las plantas.
En el caso de Martorell, la fábrica ha completado una transformación industrial de gran magnitud, pero ahora necesita demostrar que esta apuesta puede ser rentable y que el grupo le continuará asignando nuevos proyectos. La dirección de Seat ha expresado la voluntad de conseguir una plataforma adicional de producción para la planta catalana, que permitiría ampliar su carga de trabajo y reforzar su futuro a largo plazo.
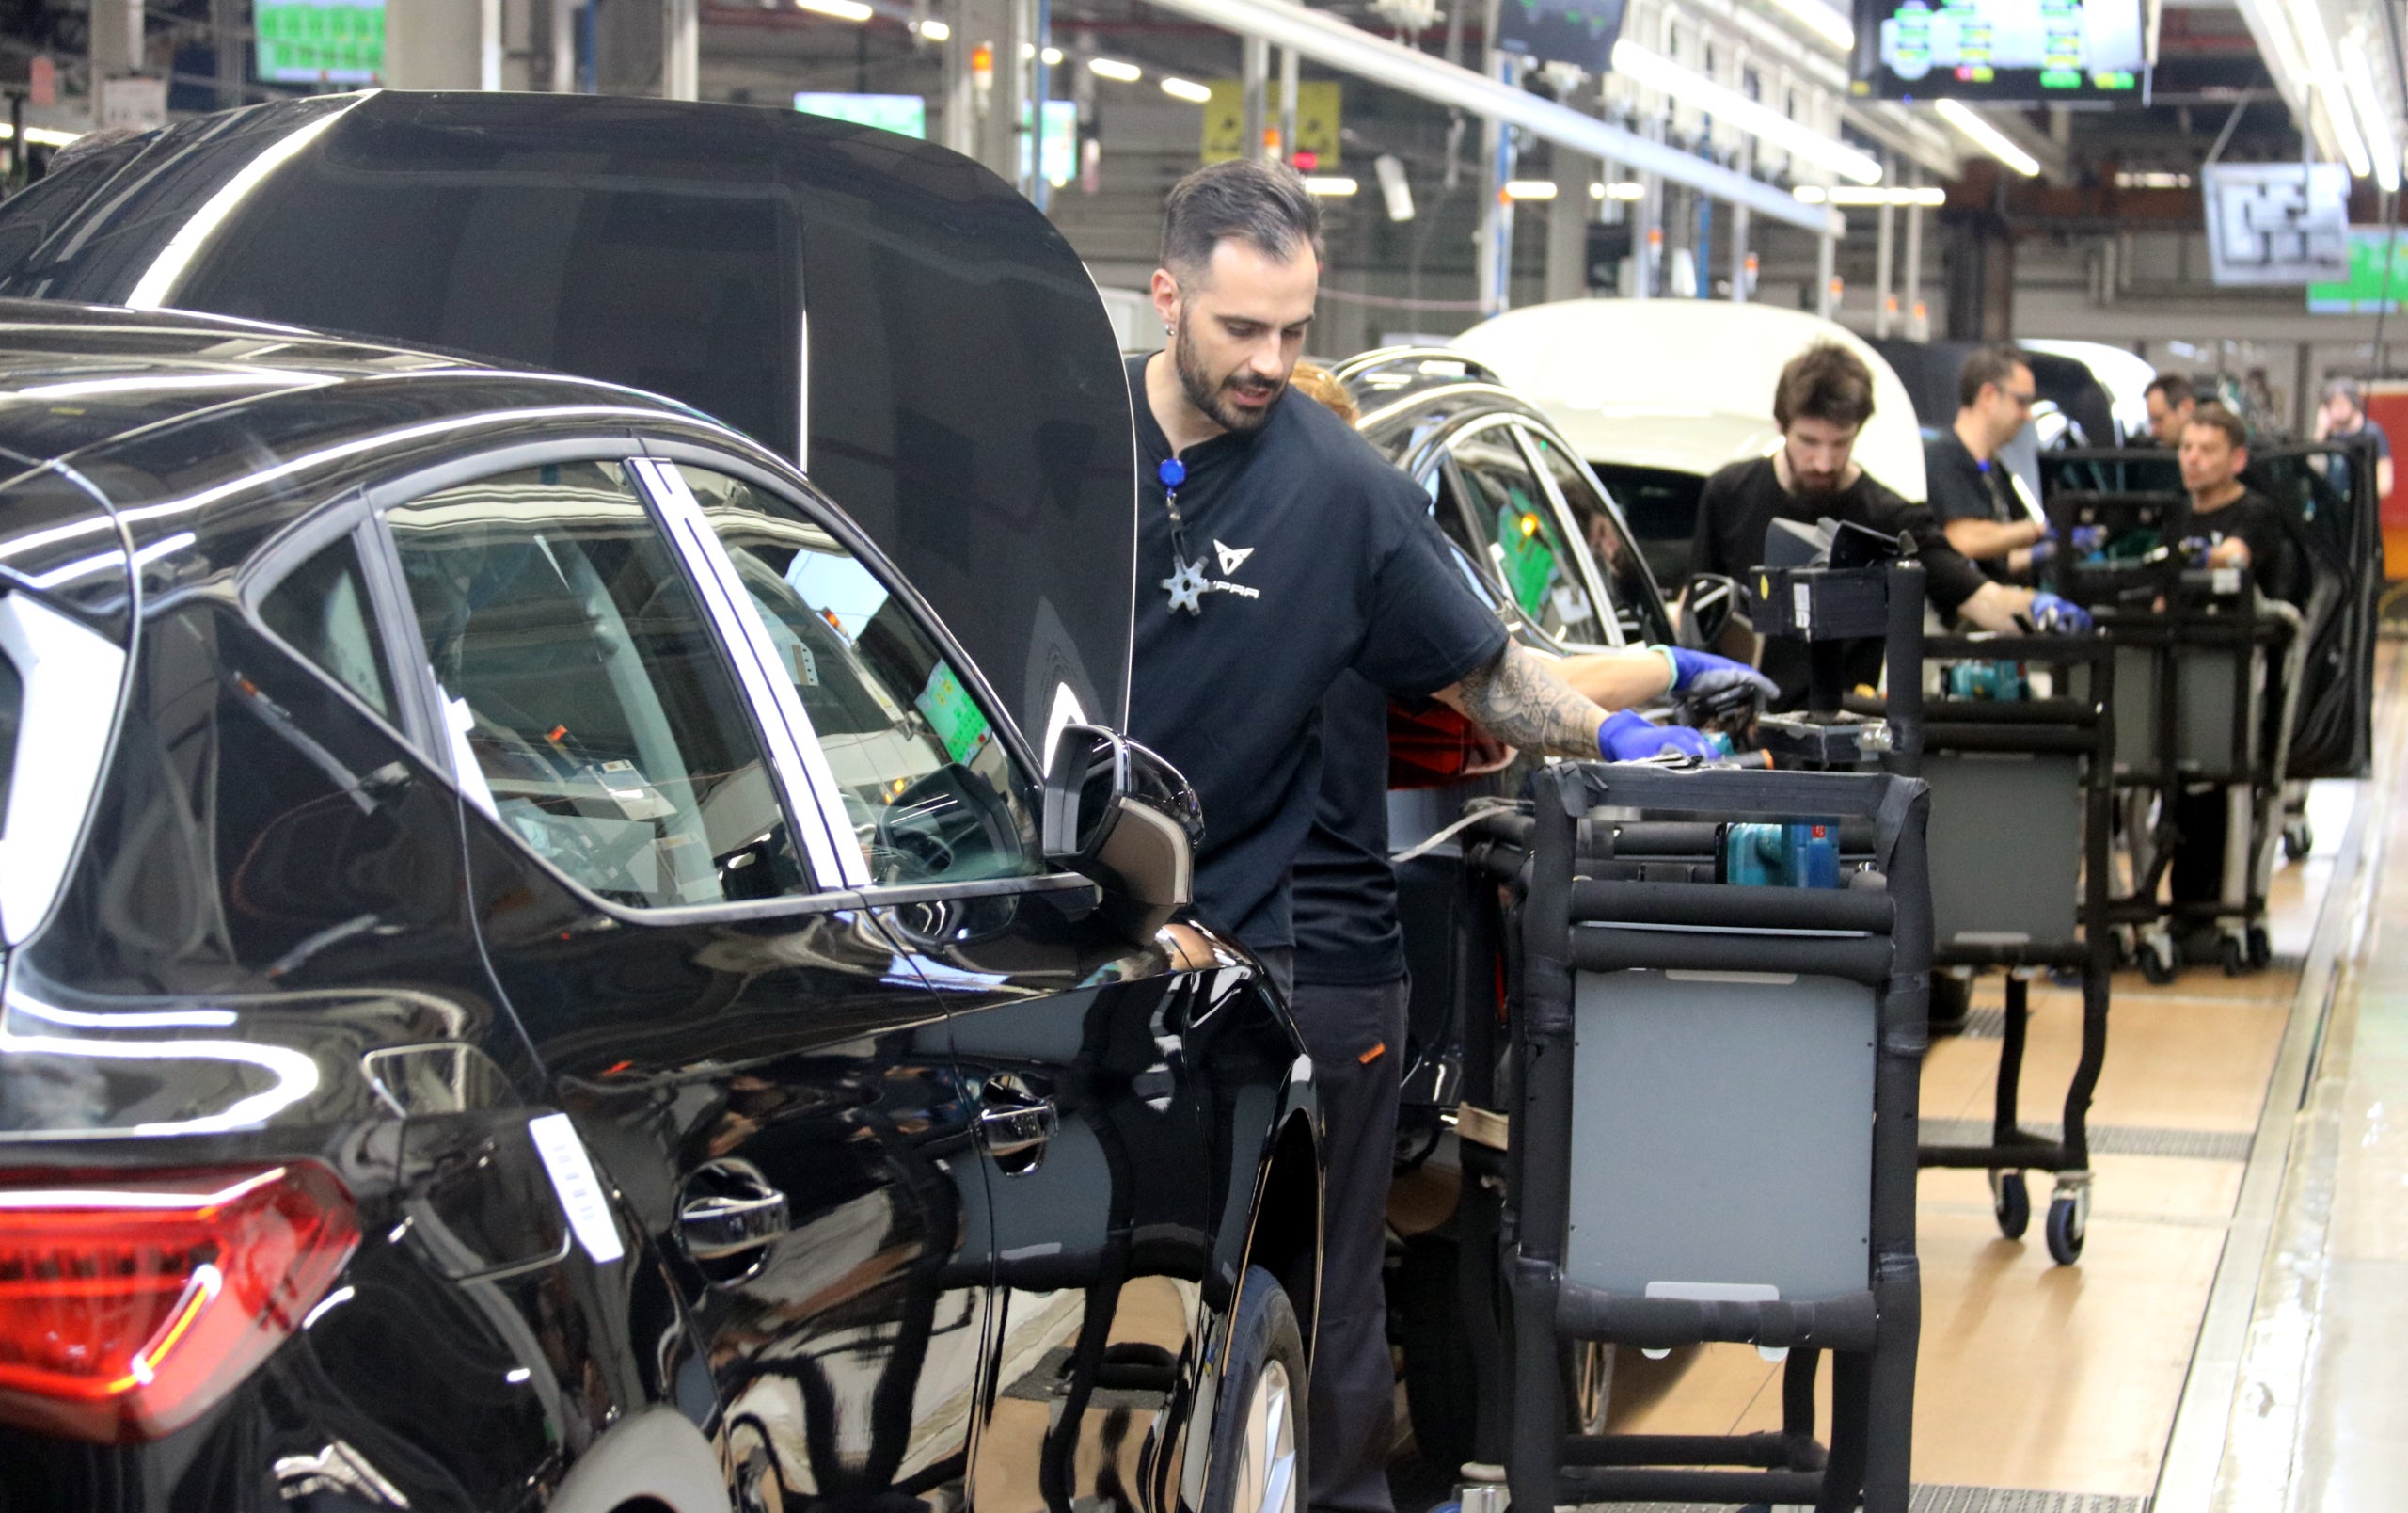
La paradoja es que la transformación que debía blindar el futuro industrial de Martorell coincide ahora con uno de los momentos de mayor presión sobre las cuentas de la compañía. Ya no es solo fabricar coches eléctricos, sino conseguir hacerlo con suficiente margen para continuar invirtiendo, competir internacionalmente y mantener el peso de Cataluña dentro del grupo alemán.

