


Los contratos de servicios que firma la administración constituyen un «área de riesgo» para la corrupción. Así lo certifica el Informe Anual de Supervisión 2026 de la Oficina Independiente de Regulación y Supervisión de la Contratación Pública (OIReScon), el organismo independiente y colegiado que tiene como objetivo “velar por la correcta aplicación de la legislación, promover la concurrencia y combatir las ilegalidades en relación con la contratación pública” y que se incorpora a la estructura del Ministerio de Hacienda. Un informe que ya alertaba de los cárteles en las adjudicaciones de obra pública y que destaca Cataluña y Andalucía como las dos zonas del estado que encabezan la fiscalización pública en materia de contratación.
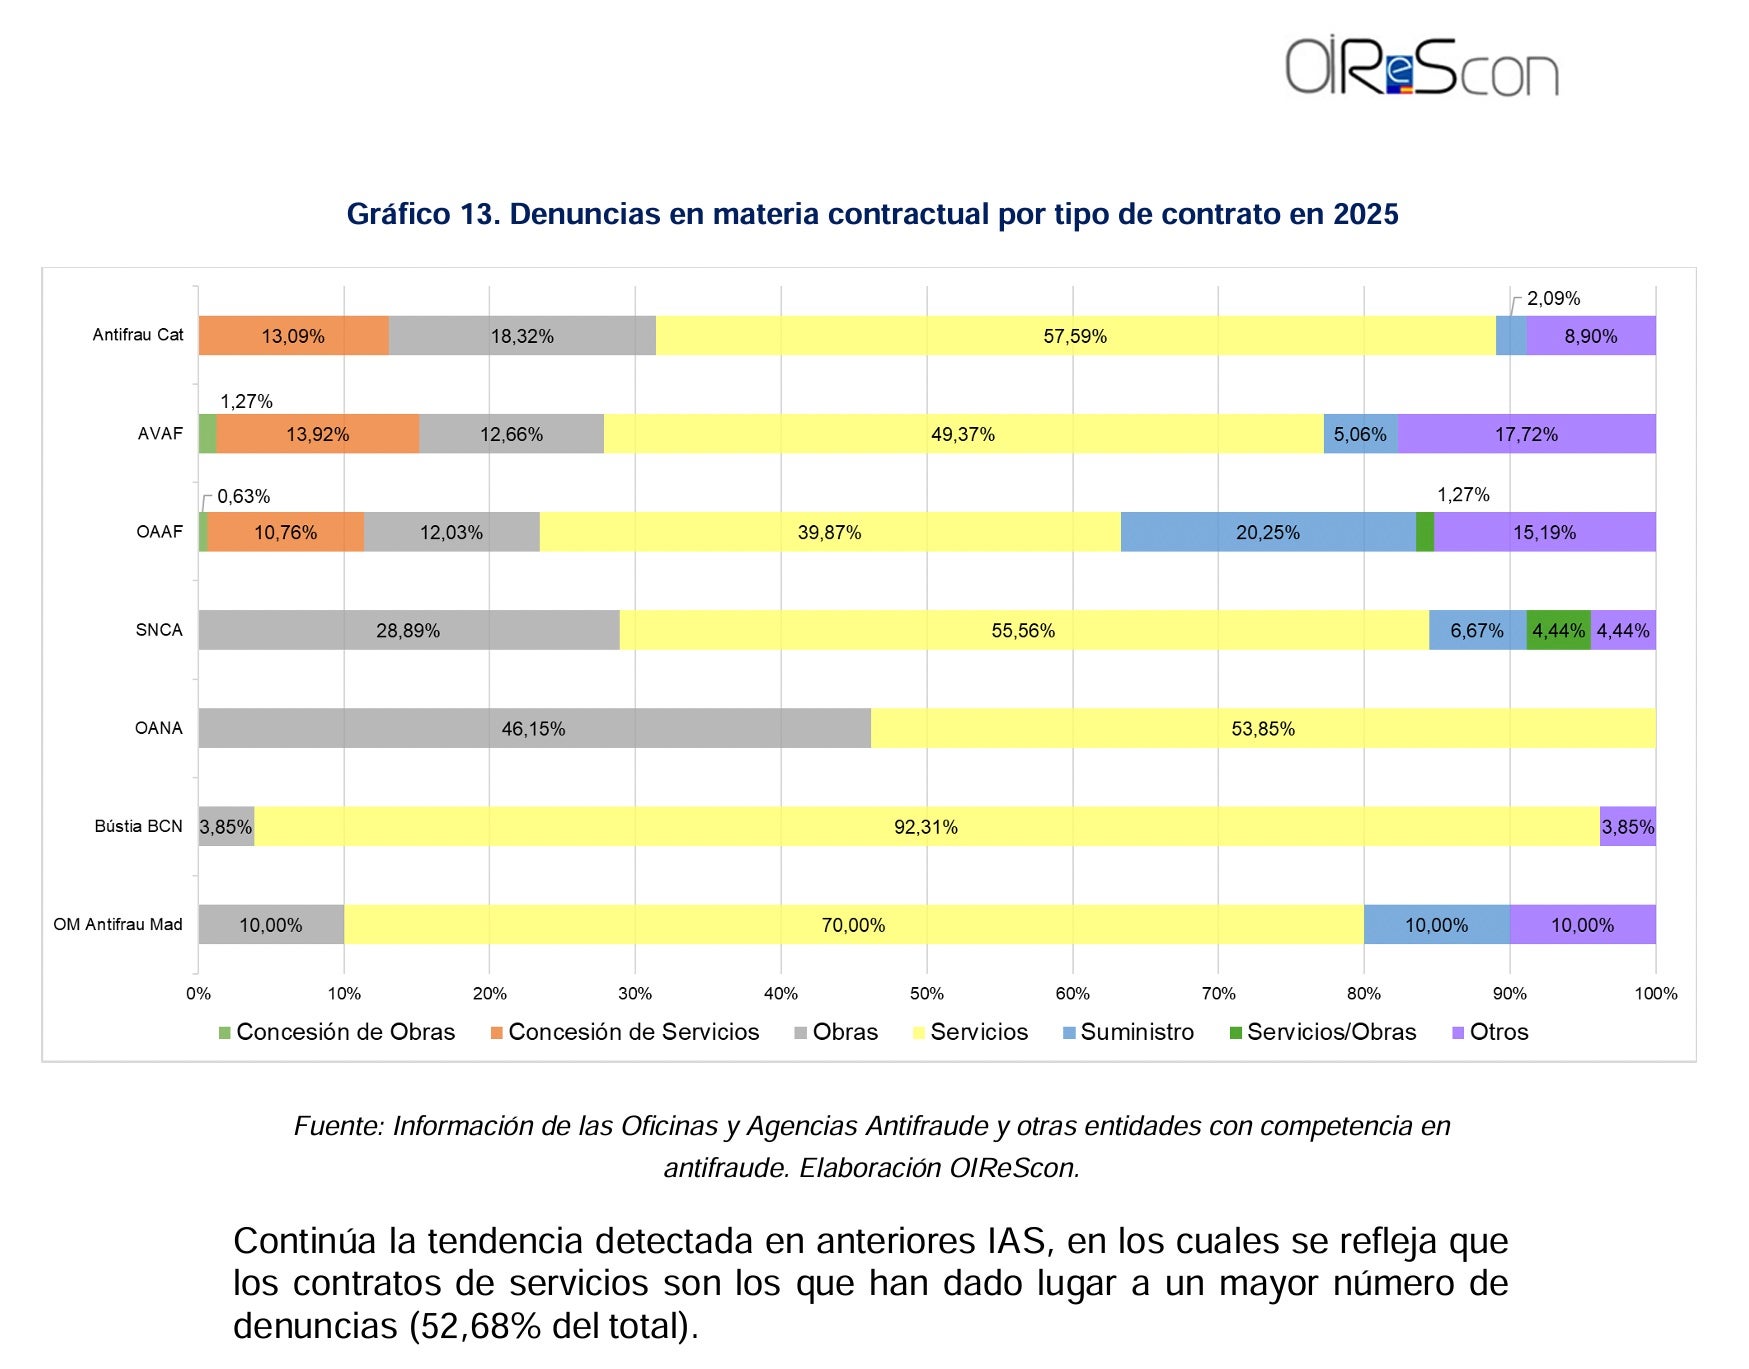
Un estudio que tiene un módulo concreto dedicado a la prevención y lucha contra la corrupción en la contratación pública y que señala que en 2025 se recibieron 522 denuncias relacionadas con la contratación pública, más de la mitad relacionadas con los contratos de servicios que se adjudican. Es decir, los contratos cuyo objeto son prestaciones de hacer, que consisten en el desarrollo de una actividad o que están dirigidas a la obtención de un resultado diferente de una obra o suministro. También se incluyen en esta categoría contractual aquellas que obligan al adjudicatario a ejecutar de manera sucesiva y por un precio unitario una actividad determinada y concreta.
En concreto, del total de denuncias que se registran, un 52,68% son de los contratos de servicios. Cabe decir que casi la totalidad de las denuncias recibidas son presentadas por alertadores privados y no por entidades o representantes públicos, que solo suman el 4,41% del total. Básicamente, las denuncias en este tipo de contratos son por «prácticas corruptas» y también se engloban las irregularidades en la adjudicación del contrato, el fraccionamiento del objeto del contrato y la vulneración de la normativa. No obstante, el estudio profundiza en el resto de contrataciones y adjudicaciones de las diferentes administraciones públicas y en cuáles son las prácticas irregulares más denunciadas.
Las irregularidades
El estudio levanta acta de cuáles son las prácticas denunciadas relacionadas con la corrupción, y no solo en los contratos de servicios, sino también en los de obras o en los contratos de suministro o los mixtos. En este marco, computa que el 19,54% de los concursos denunciados son «prácticas corruptas»; un 17,05% corresponde a irregularidades en las adjudicaciones; un 16,86% corresponden a falsos fraccionamientos; un 15,71% a la vulneración de la normativa; un 15,33% a la manera en que se ejecuta el contrato y un 3,07% a las irregularidades detectadas en el pliego de condiciones.
Hay que añadir las denuncias presentadas de manera general, es decir, que no tienen un acto definido, o directamente las que no tienen contrato, o ha habido un sobrecoste, o subcontratación no permitida o prácticas colusorias, esto es, acuerdos entre empresas para ganar un concurso, la fórmula habitual de los cárteles. Otro dato significativo es que el tiempo medio de resolución de las denuncias fue de 71,40 días en 2025, dentro del plazo legal de 6 meses. Ahora bien, la otra cara de la moneda es que solo un tercio de las denuncias (33,33%) se terminaron con el inicio de un expediente de investigación durante 2025 y se han archivado casi el 45% de las presentadas. El resto se encuentran en trámite o bien detenidas por investigaciones de la Fiscalía.
En todo caso, la misma institución que firma el informe muestra su satisfacción por lo que considera un aumento del análisis «prospectivo» de los organismos que luchan contra el fraude. Así celebra, el incremento de estudios y análisis prospectivos (un 11,76%). Un dato que según los investigadores podría indicar una orientación mayor hacia actividades de «carácter analítico y estratégico». También apuntan el incremento de la formación del personal encargado de la gestión pública. En este punto, sin embargo, lamentan que las jornadas de formación no tengan una duración más extensa para poder profundizar en las maneras de encontrar el fraude en la gestión del dinero público.

