



Dos centros comerciales de la ciudad de Barcelona separados por pocos kilómetros ejemplifican dos caras de un mismo mercado. Diagonal Mar acaba de salir al mercado por un precio de unos 500 millones de euros. El Centre de la Vila, en cambio, ha quedado sin comprador en una subasta pública y ahora se negocia una posible compra municipal. Entre ambos casos hay una fotografía de un sector que continúa moviendo mucho capital, pero en el que no todos los metros cuadrados comerciales valen lo mismo.
Los centros comerciales han recuperado atractivo como activo inmobiliario después de años en que el futuro del formato estuvo en cuestión por el auge del comercio electrónico y los cambios en los hábitos de consumo. Las cifras explican el potencial: durante el primer semestre de 2026, los centros comerciales concentraron más de 800 millones de euros de inversión en el Estado, las ventas crecieron un 6%, las afluencias un 3,9% y la ocupación media alcanzó el 94,3% según CBRE, dedicada a inversiones y servicios inmobiliarios. Todo ello, con una rentabilidad que se sitúa en el 6,25%.
Pero lo que está en transformación no es tanto la capacidad de los centros comerciales para generar negocio como la manera en que el capital selecciona los activos. Los inversores buscan centros dominantes, bien ocupados, con grandes marcas, áreas de influencia amplias y capacidad para convertir la visita en consumo. Y aquí arranca una nueva ronda de cambios de manos en un mapa en el que los grandes grupos inmobiliarios y los fondos institucionales tienen cada vez más peso.
Detrás de las tiendas, grandes propietarios
Un actor relevante en este sector es Unibail-Rodamco-Westfield (URW), uno de los principales propietarios y operadores de centros comerciales de Europa. El grupo controla La Westfield Maquinista y Westfield Glòries y, hasta hace poco, también tenía la totalidad de Splau. Su cartera catalana combina grandes centros urbanos con equipamientos de dimensión más local.
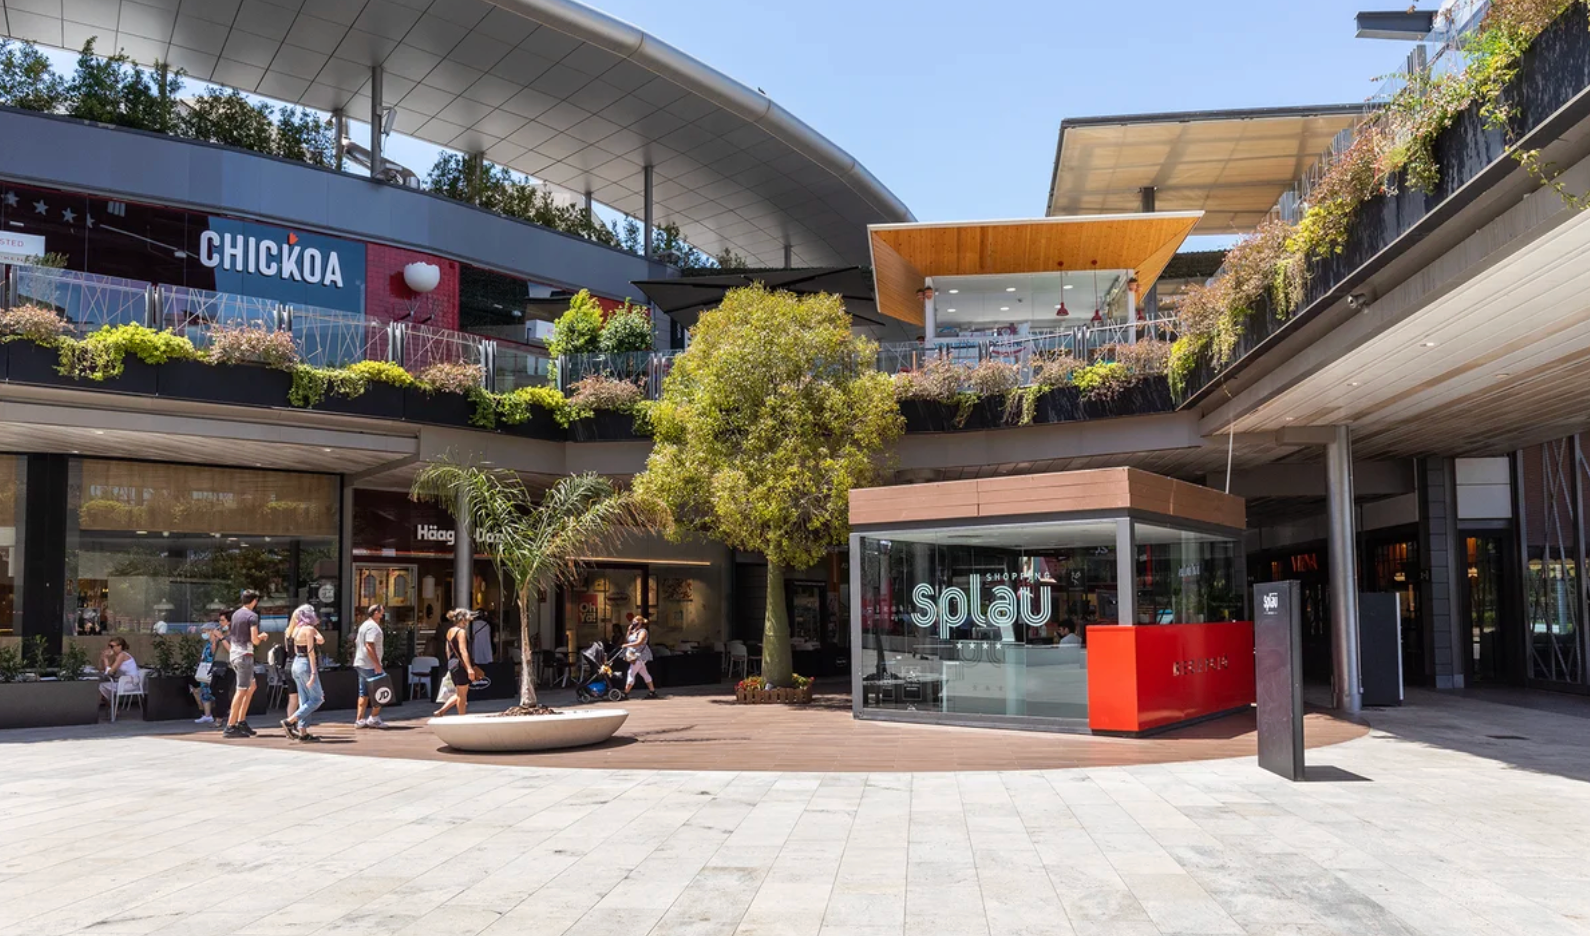
La Maquinista es uno de los gigantes del mercado catalán: cerca de 94.500 metros cuadrados de superficie total, mientras que Glòries ronda los 68.800 metros cuadrados. Son activos que URW ya tenía consolidados en su cartera y que ejemplifican el valor de la dimensión y de la ubicación dentro de Barcelona. Pero URW también está rotando activos. En marzo de 2026 acordó vender el 50% de Splau a Castellana Properties por 89,2 millones de euros, en una operación que valoraba el centro de Cornellà en 350 millones. URW mantiene el otro 50% y continúa gestionando el complejo. Splau tiene más de 56.000 metros cuadrados de superficie bruta alquilable, una ocupación del 98,9% y unos diez millones de visitas anuales.
De hecho, esta operación ha incorporado un nuevo propietario al mapa catalán: Castellana Properties, una compañía especializada en retail controlada por el grupo sudafricano Vukile Property Fund. La firma ha ido haciendo crecer su cartera española con una estrategia centrada en activos comerciales consolidados. Splau es un ejemplo perfecto del nuevo mercado: el mismo centro puede continuar gestionado por su operador histórico mientras entra otro inversor como copropietario.
Diagonal Mar, medio millar de millones sobre la mesa
La operación más visible de este proceso es ahora Diagonal Mar. DWS, la gestora de activos de Deutsche Bank, ha puesto el centro a la venta por unos 500 millones de euros y ha encargado a CBRE y JLL la búsqueda de comprador. La previsión es que la transacción se pueda cerrar durante el primer trimestre de 2027. Pero DWS no es propietaria de toda la superficie comercial. El hipermercado Alcampo ocupa más de 28.000 metros cuadrados que son propiedad de la misma cadena, de modo que la gestora de Deutsche Bank controla aproximadamente dos tercios de la superficie bruta alquilable del complejo. Se da la circunstancia de que DWS compró Diagonal Mar en 2016 a Northwood Investors por una cifra próxima a los 500 millones, y ahora, una década después, quiere vender por el mismo precio.
Norges Bank entra por la puerta grande
Si Diagonal Mar muestra la dimensión que puede alcanzar una operación individual, el caso de Gran Via 2, en L’Hospitalet de Llobregat, permite ver hasta qué punto los grandes inversores institucionales están dispuestos a mover capitales para controlar carteras enteras. Este verano, el fondo soberano noruego Norges Bank Investment Management, que depende del Banco Central de Noruega, y la portuguesa Sonae Sierra, han comprado ocho centros comerciales de la familia francesa Balkany por unos 1.520 millones de euros. La sociedad conjunta está controlada en un 92% por Norges Bank y en un 8% por Sonae Sierra.
La dimensión de la compra es especialmente significativa porque Norges Bank ha podido hacerla sin financiación bancaria. El fondo aporta unos 1.400 millones de euros y Sonae Sierra, 120 millones. Esta capacidad financiera permite a un inversor institucional entrar en un paquete de centros consolidados sin tener que recurrir al mismo nivel de endeudamiento que otros competidores. Y Sonae Sierra no es simplemente un socio financiero. La compañía portuguesa asumirá la gestión de los ocho centros que tiene en el Estado. El grupo pasará así a gestionar 73 centros comerciales en ocho países, con unos 8.500 millones de euros de activos bajo gestión.
El capital sudafricano también gana terreno
El mapa catalán incorpora otro perfil de inversor internacional con fuerza: el capital sudafricano. Lighthouse Properties es uno de los casos más claros. En 2024 compró el 100% de Espai Gironès, en Salt, por 168,2 millones de euros. Lighthouse ha construido una cartera española de centros comerciales con activos como Espai Gironès, H2O, Salera y Torrecárdenas. Su apuesta es comprar centros modernos y dominantes en ciudades con potencial de crecimiento. Es una estrategia similar, aunque con una cartera propia, a la de Castellana Properties: adquirir activos que ya tienen una posición consolidada y buscar crecimiento mediante ocupación, rentas, reformas y renovación de la oferta.
Klépierre, Merlin y los grandes propietarios patrimoniales
Ahora bien, no todo es propiedad de fondos que entran y salen. Hay grandes grupos especializados que mantienen activos durante largos períodos. Es el caso de Klépierre, propietaria del 100% de Maremagnum. El centro del Port Vell tiene 22.632 metros cuadrados de superficie comercial, 80 marcas, 21 restaurantes y declara 11 millones de visitantes anuales. Merlin Properties, por su parte, es propietaria de Arenas de Barcelona. El activo de plaza España dispone de 32.000 metros cuadrados y combina comercio, restauración, ocio y cultura.
Y hay aún un tercer modelo: el del gran propietario patrimonial. General de Galerías Comerciales, vinculada al empresario murciano Tomás Olivo, es propietaria de Mataró Parc. General de Galerías tiene más de seis millones de metros cuadrados de superficie entre todos sus activos, más de 1.900 locales y una afluencia global de más de 100 millones de visitantes anuales. Mataró Parc es su principal activo catalán.
Baricentro, la excepción de la comunidad de propietarios
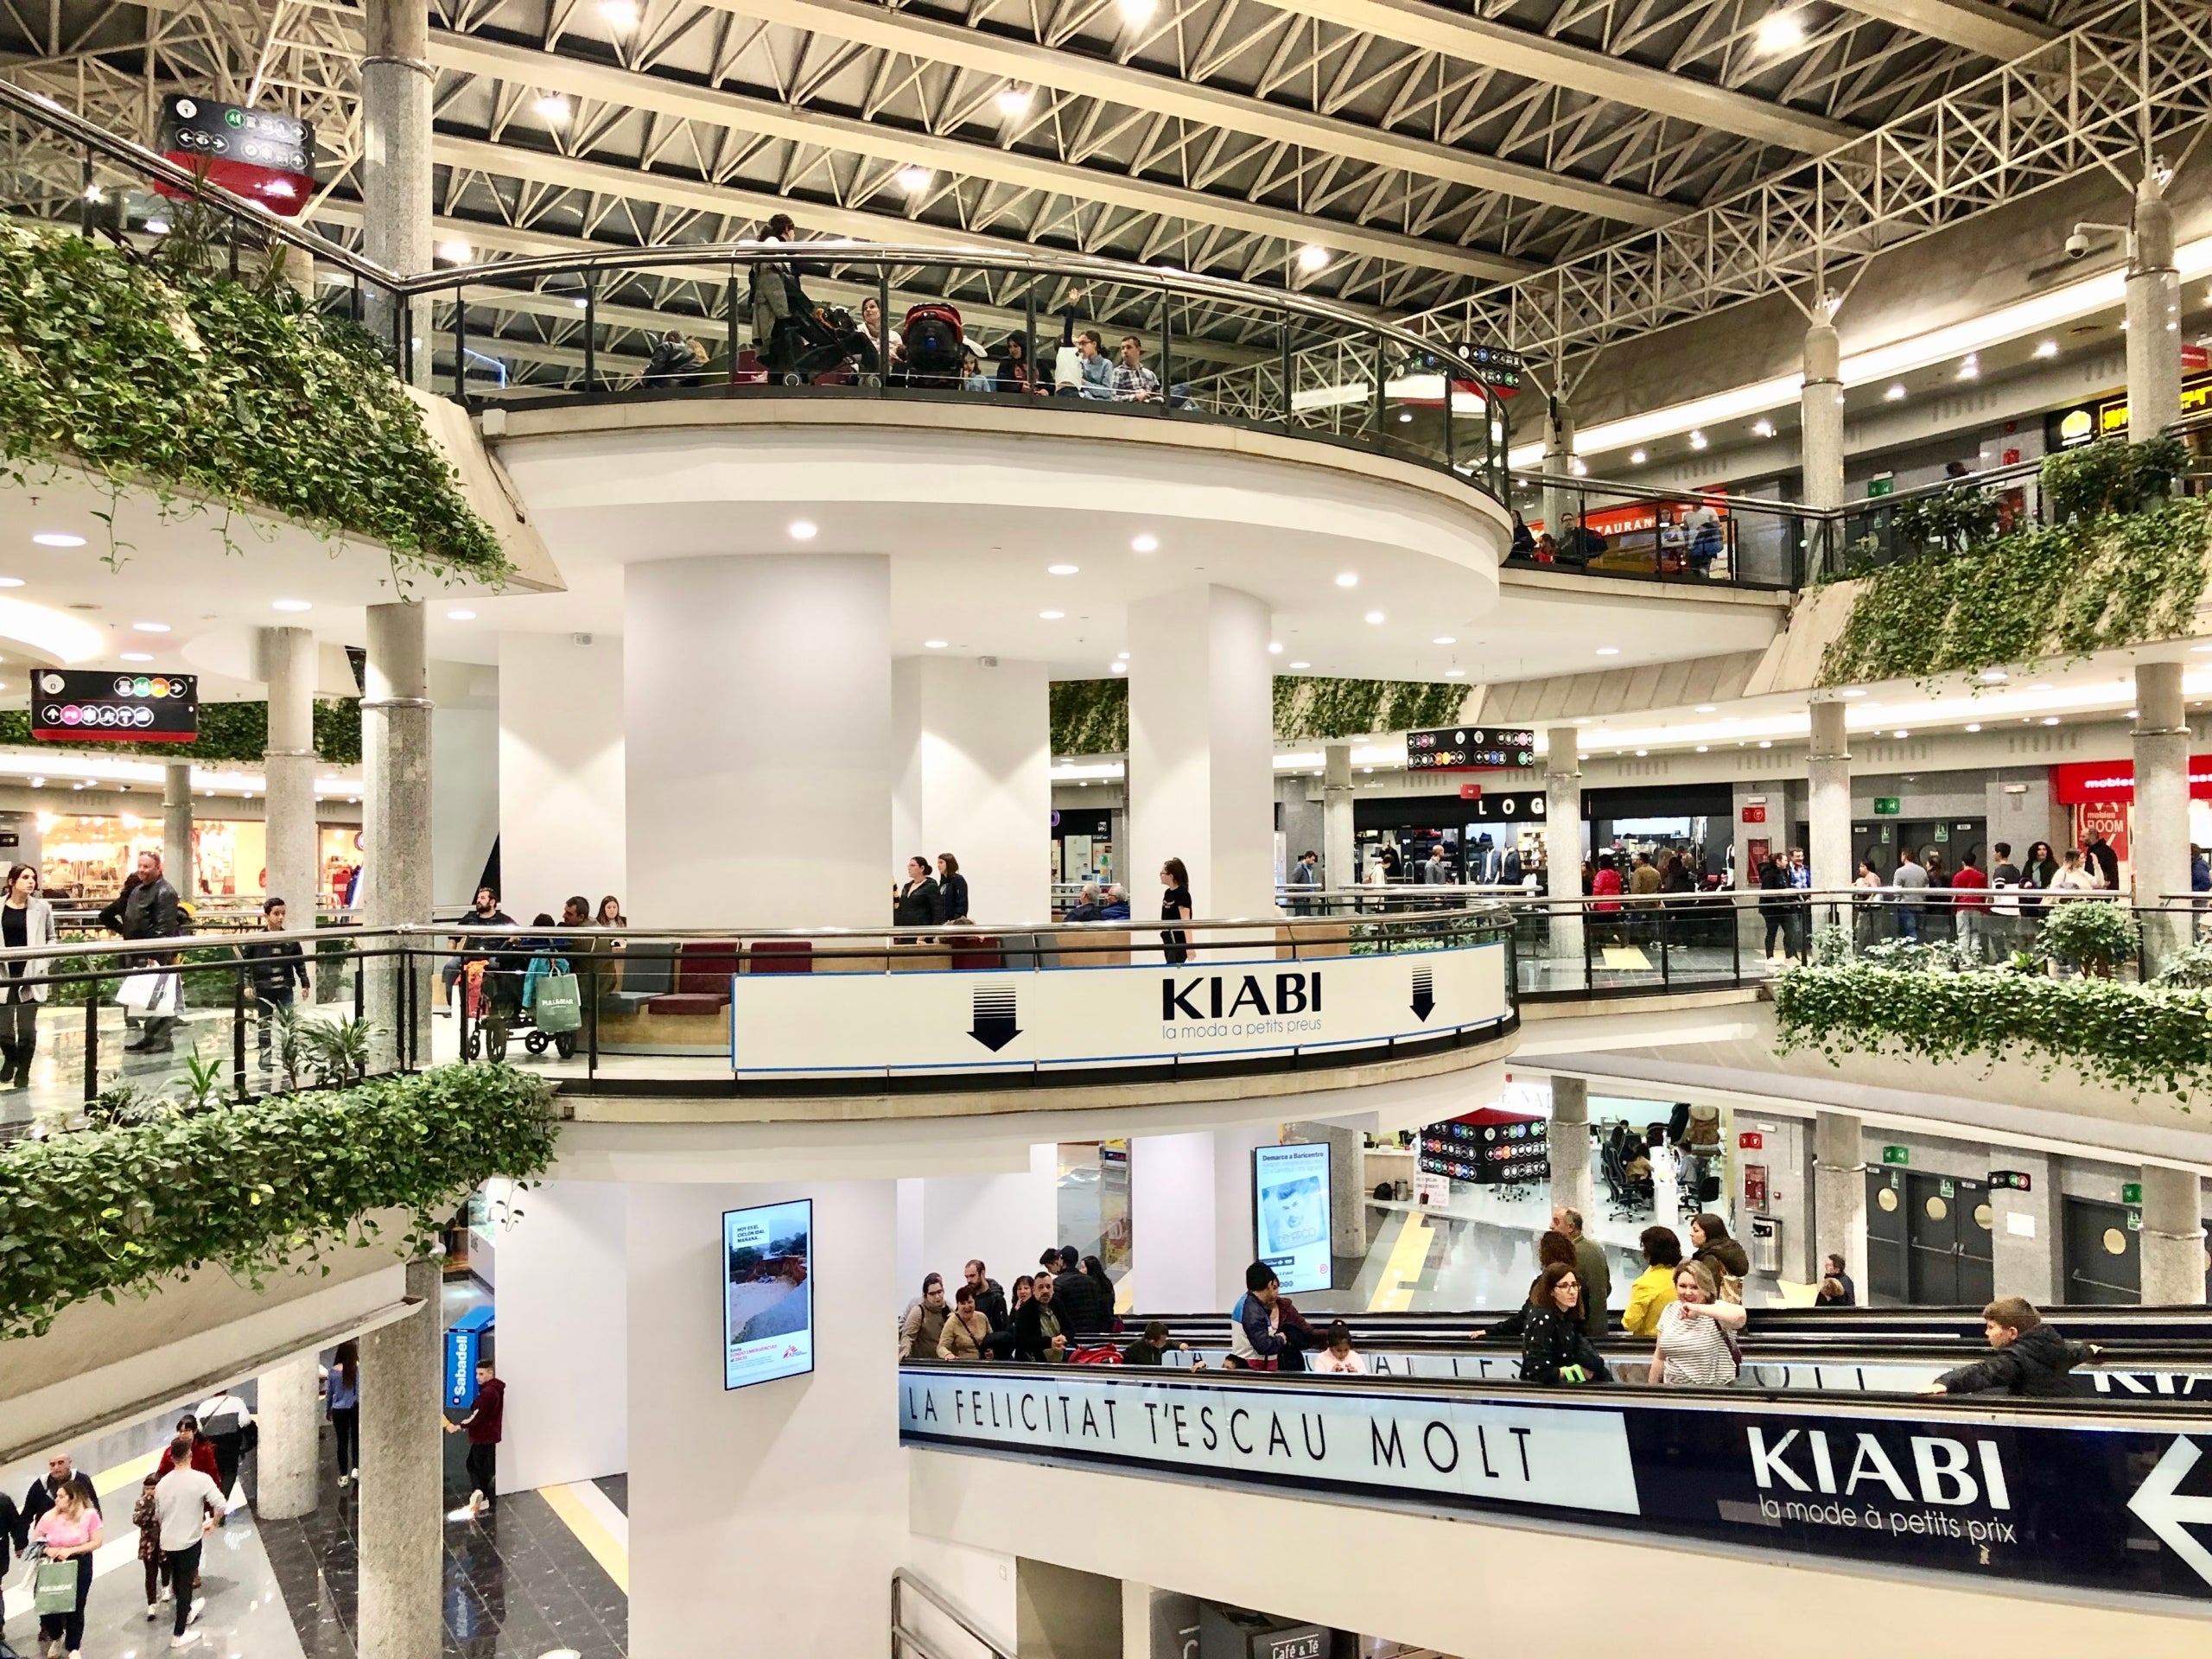
Hay un modelo de propiedad que escapa completamente a esta concentración en grandes grupos inmobiliarios: el de las comunidades de propietarios. Baricentro, en Barberà del Vallès, es uno de los principales ejemplos. El centro, inaugurado en 1980 y considerado el primer gran centro comercial construido en el Estado, continúa teniendo como titular la Comunidad de Propietarios del Centro Comercial Baricentro. La fórmula implica que los titulares de los diferentes locales participan en la propiedad del complejo, en lugar de que un único fondo o sociedad patrimonial controle todo el activo. La propiedad queda fragmentada entre varios titulares y las decisiones sobre el edificio requieren una coordinación más compleja. Pero también permite que algunos de los mismos operadores comerciales tengan propiedad directa sobre los espacios que ocupan. Baricentro es el recordatorio de que el mapa del retail catalán no está formado solo por fondos de inversión y grandes corporaciones.
La Roca Village, otro negocio
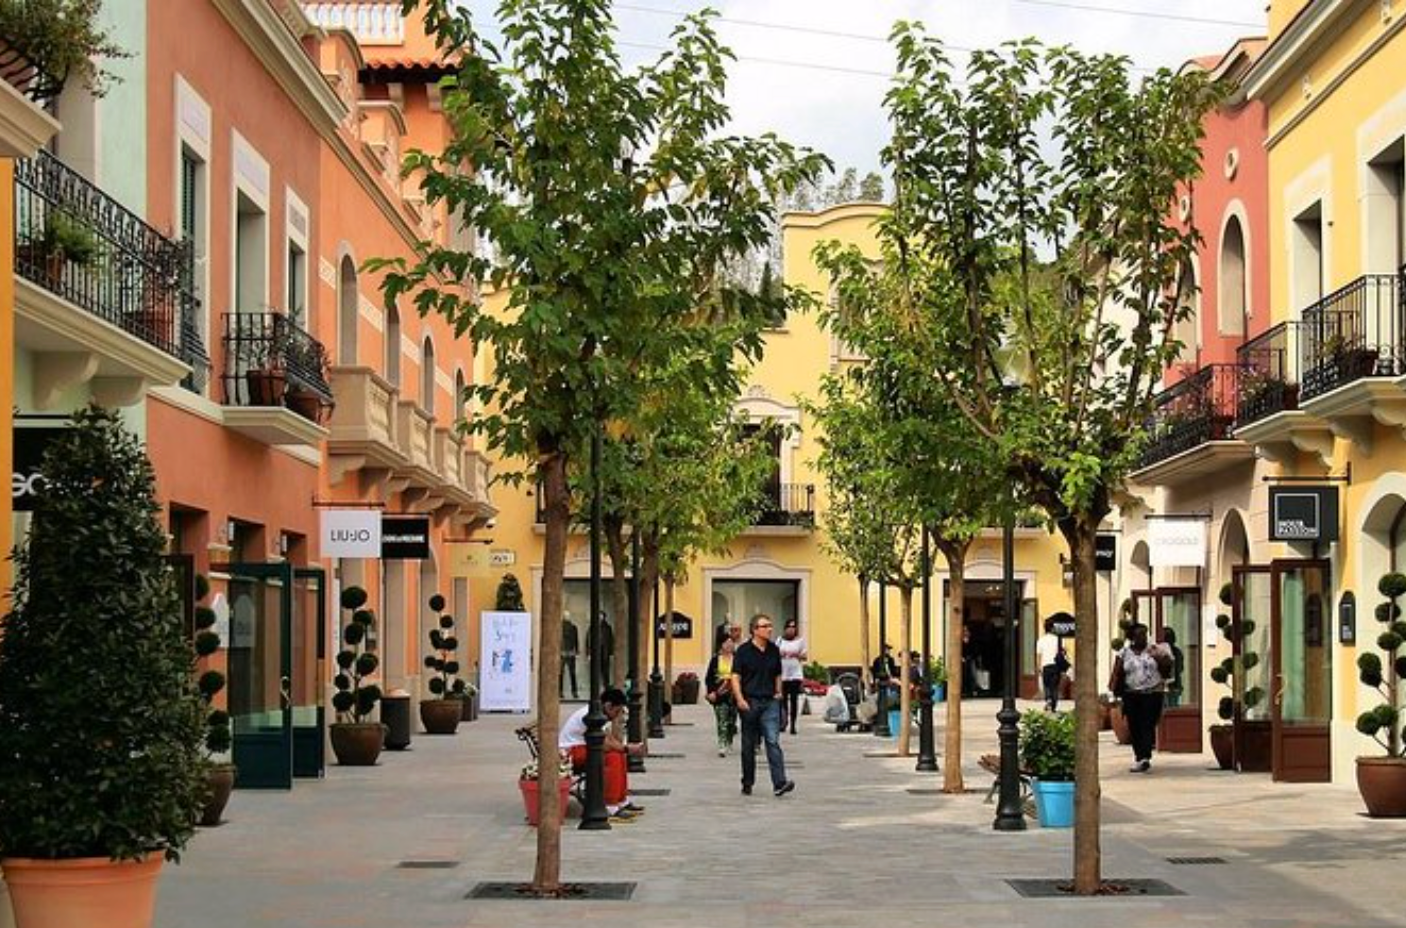
El mapa comercial catalán tampoco se puede entender solo con los centros comerciales convencionales. La Roca Village, propiedad de Value Retail, juega en otra liga: la del turismo de compras. El complejo cuenta con 150 boutiques y registró 5,9 millones de visitantes en 2025, récord histórico. Su propuesta combina moda, descuentos, gastronomía y servicios de hospitalidad, con un peso importante del turista internacional. Esto explica por qué los inversores valoran cada vez más la capacidad de un activo para generar una experiencia alrededor de la compra. El negocio ya no es simplemente llenar locales: es conseguir que el consumidor tenga motivos para ir al centro, quedarse y gastar.
Un centro de propiedad pública mal gestionado
El contrapunto es el Centre de la Vila. El equipamiento de la Vila Olímpica, propiedad de Mercasa, empresa pública vinculada al Estado, salió a subasta este junio por 25,7 millones de euros y se quedó sin comprador. Este caso muestra que la propiedad inmobiliaria comercial puede perder valor cuando la ocupación, el estado del edificio, la oferta comercial y la capacidad de atraer público dejan de sostener las rentas. La subasta había planteado incluso la posibilidad de reducir el precio hasta los 18,5 millones de euros, pero esta opción tampoco había generado suficiente interés. Ahora el Ayuntamiento explora una compra, pero no hay nada decidido.
Son modelos de propiedad muy diferentes, pero todos responden a una misma lógica inmobiliaria: el valor de un centro comercial no depende solo de su superficie, sino de su capacidad para generar ingresos recurrentes.

