


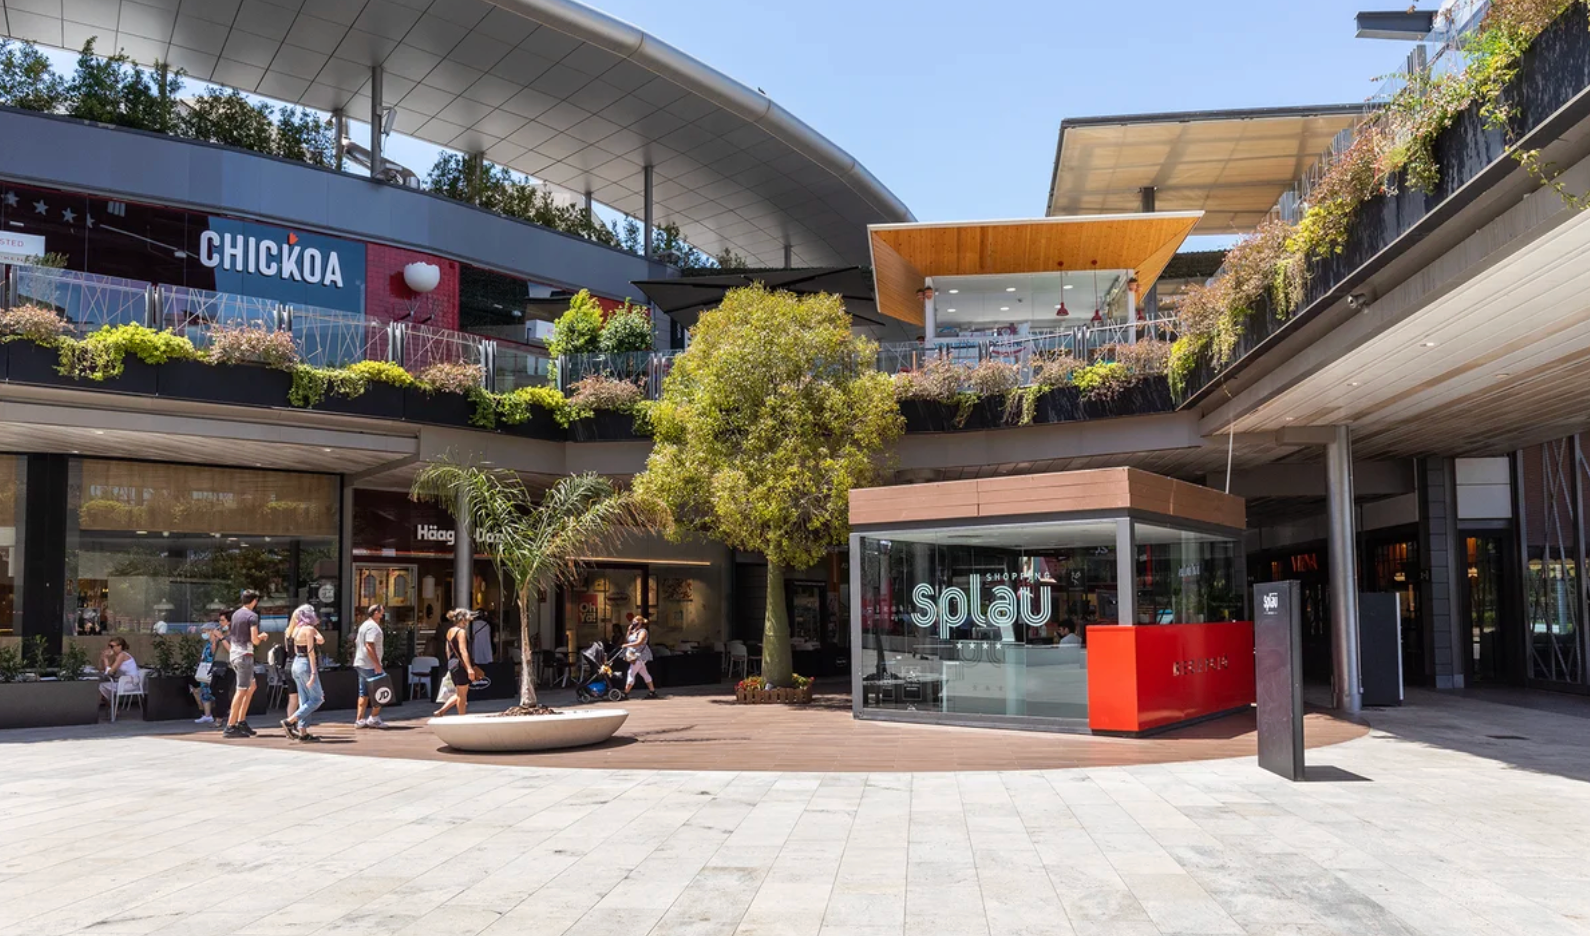

Dos centres comercials de Barcelona ciutat separats per pocs quilòmetres exemplifiquen dues cares d’un mateix mercat. Diagonal Mar acaba de sortir al mercat per un preu d’uns 500 milions d’euros. El Centre de la Vila, en canvi, ha quedat sense comprador en una subhasta pública i ara es negocia una possible compra municipal. Entre tots dos casos hi ha una fotografia d’un sector que continua movent molt capital, però en què no tots els metres quadrats comercials valen el mateix.
Els centres comercials han recuperat atractiu com a actiu immobiliari després d’anys en què el futur del format va estar en qüestió per l’auge del comerç electrònic i els canvis en els hàbits de consum. Les xifres expliquen el potencial: durant el primer semestre del 2026, els centres comercials van concentrar més de 800 milions d’euros d’inversió a l’Estat, les vendes van créixer un 6%, les afluències un 3,9% i l’ocupació mitjana va arribar al 94,3% segons CBRE, dedicada a inversions i serveis immobiliaris. Tot plegat, amb una rendibilitat que se situa en el 6,25%.
Però allò que està en transformació no és tant la capacitat dels centres comercials per generar negoci com la manera com el capital selecciona els actius. Els inversors busquen centres dominants, ben ocupats, amb grans marques, àrees d’influència àmplies i capacitat per convertir la visita en consum. I aquí arrenca una nova ronda de canvis de mans en un mapa en què els grans grups immobiliaris i els fons institucionals tenen cada vegada més pes.
Darrere les botigues, grans propietaris
Un actor rellevant en aquest sector és Unibail-Rodamco-Westfield (URW), un dels principals propietaris i operadors de centres comercials d’Europa. El grup controla La Westfield Maquinista i Westfield Glòries i, fins fa poc, també tenia la totalitat de Splau. La seva cartera catalana combina grans centres urbans amb equipaments de dimensió més local.
La Maquinista és un dels gegants del mercat català: prop de 94.500 metres quadrats de superfície total, mentre que Glòries ronda els 68.800 metres quadrats. Són actius que URW ja tenia consolidats a la seva cartera i que exemplifiquen el valor de la dimensió i de la ubicació dins de Barcelona. Però URW també està rotant actius. El març del 2026 va acordar vendre el 50% de Splau a Castellana Properties per 89,2 milions d’euros, en una operació que valorava el centre de Cornellà en 350 milions. URW manté l’altre 50% i continua gestionant el complex. Splau té més de 56.000 metres quadrats de superfície bruta llogable, una ocupació del 98,9% i uns deu milions de visites anuals.
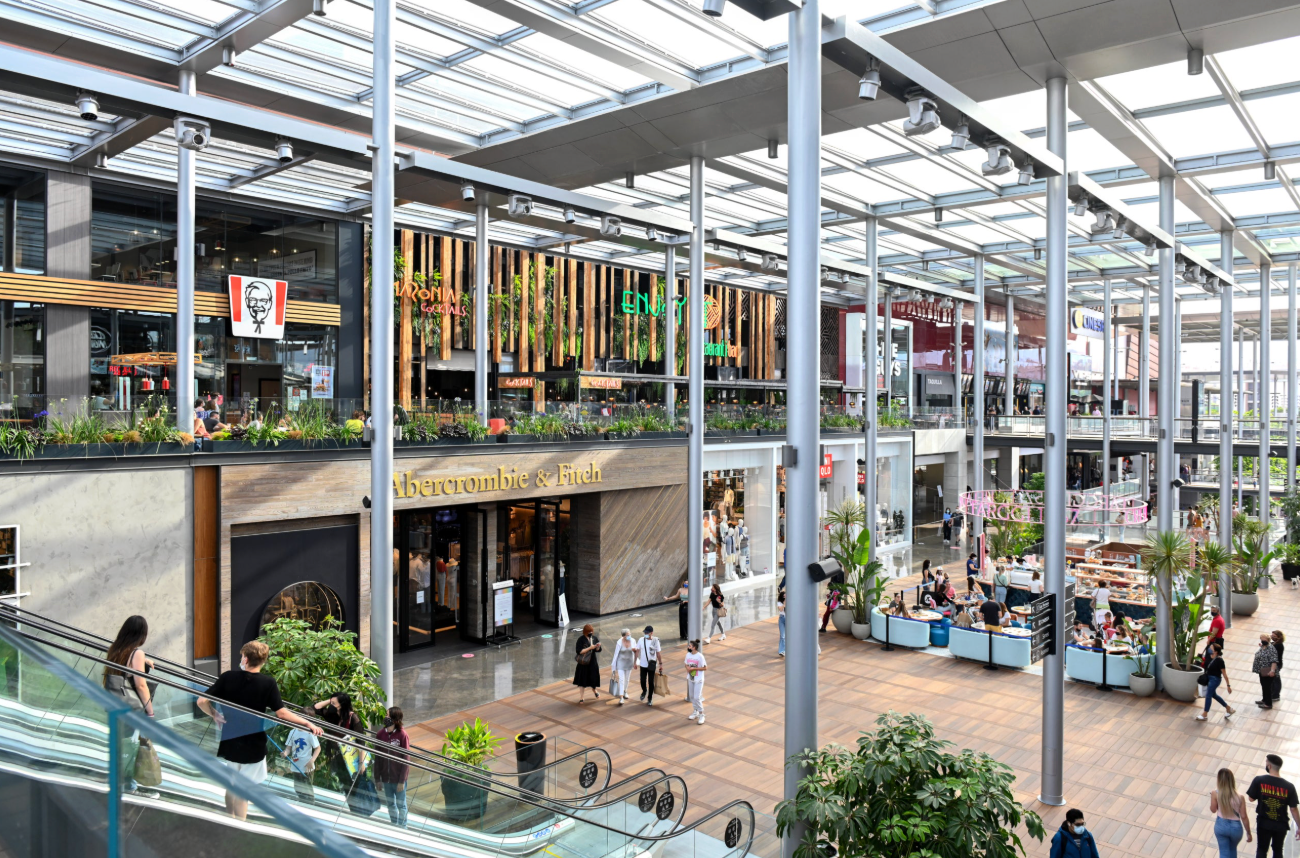
De fet, aquesta operació ha incorporat un nou propietari al mapa català: Castellana Properties, una companyia especialitzada en retail controlada pel grup sud-africà Vukile Property Fund. La firma ha anat fent créixer la seva cartera espanyola amb una estratègia centrada en actius comercials consolidats. Splau és un exemple perfecte del nou mercat: el mateix centre pot continuar gestionat pel seu operador històric mentre entra un altre inversor com a copropietari.
Diagonal Mar, mig miler de milions sobre la taula
L’operació més visible d’aquest procés és ara Diagonal Mar. DWS, la gestora d’actius de Deutsche Bank, ha posat el centre a la venda per uns 500 milions d’euros i ha encarregat a CBRE i JLL la recerca de comprador. La previsió és que la transacció es pugui tancar durant el primer trimestre del 2027. Però DWS no és propietària de tota la superfície comercial. L’hipermercat Alcampo ocupa més de 28.000 metres quadrats que són propietat de la mateixa cadena, de manera que la gestora de Deutsche Bank controla aproximadament dos terços de la superfície bruta llogable del complex. Es dona la circumstància que DWS va comprar Diagonal Mar el 2016 a Northwood Investors per una xifra pròxima als 500 milions, i ara, una dècada després, vol vendre pel mateix preu.
Norges Bank entra per la porta gran
Si Diagonal Mar mostra la dimensió que pot assolir una operació individual, el cas de Gran Via 2, a l’Hospitalet de Llobregat, permet veure fins a quin punt els grans inversors institucionals estan disposats a moure capitals per controlar carteres senceres. Aquest estiu, el fons sobirà noruec Norges Bank Investment Management, que depèn del Banc Central de Noruega, i la portuguesa Sonae Sierra, han comprat vuit centres comercials de la família francesa Balkany per uns 1.520 milions d’euros. La societat conjunta està controlada en un 92% per Norges Bank i en un 8% per Sonae Sierra.
La dimensió de la compra és especialment significativa perquè Norges Bank ha pogut fer-la sense finançament bancari. El fons aporta uns 1.400 milions d’euros i Sonae Sierra, 120 milions. Aquesta capacitat financera permet a un inversor institucional entrar en un paquet de centres consolidats sense haver de recórrer al mateix nivell d’endeutament que altres competidors. I Sonae Sierra no és simplement un soci financer. La companyia portuguesa assumirà la gestió dels vuit centres que té a l’Estat. El grup passarà així a gestionar 73 centres comercials en vuit països, amb uns 8.500 milions d’euros d’actius sota gestió.
El capital sud-africà també guanya terreny
El mapa català incorpora un altre perfil d’inversor internacional amb força: el capital sud-africà. Lighthouse Properties és un dels casos més clars. El 2024 va comprar el 100% d’Espai Gironès, a Salt, per 168,2 milions d’euros. Lighthouse ha construït una cartera espanyola de centres comercials amb actius com Espai Gironès, H2O, Salera i Torrecárdenas. La seva aposta és comprar centres moderns i dominants en ciutats amb potencial de creixement. És una estratègia semblant, encara que amb una cartera pròpia, a la de Castellana Properties: adquirir actius que ja tenen una posició consolidada i buscar-hi creixement mitjançant ocupació, rendes, reformes i renovació de l’oferta.
Klépierre, Merlin i els grans propietaris patrimonials
Ara bé, no tot és propietat de fons que entren i surten. Hi ha grans grups especialitzats que mantenen actius durant llargs períodes. És el cas de Klépierre, propietària del 100% de Maremagnum. El centre del Port Vell té 22.632 metres quadrats de superfície comercial, 80 marques, 21 restaurants i declara 11 milions de visitants anuals. Merlin Properties, per la seva banda, és propietària d’Arenas de Barcelona. L’actiu de plaça Espanya disposa de 32.000 metres quadrats i combina comerç, restauració, oci i cultura.
I hi ha encara un tercer model: el del gran propietari patrimonial. General de Galerías Comerciales, vinculada a l’empresari murcià Tomás Olivo, és propietària de Mataró Parc. General de Galerías té més de sis milions de metres quadrats de superfície entre tots els seus actius, més de 1.900 locals i una afluència global de més de 100 milions de visitants anuals. Mataró Parc és el seu principal actiu català.
Baricentro, l’excepció de la comunitat de propietaris
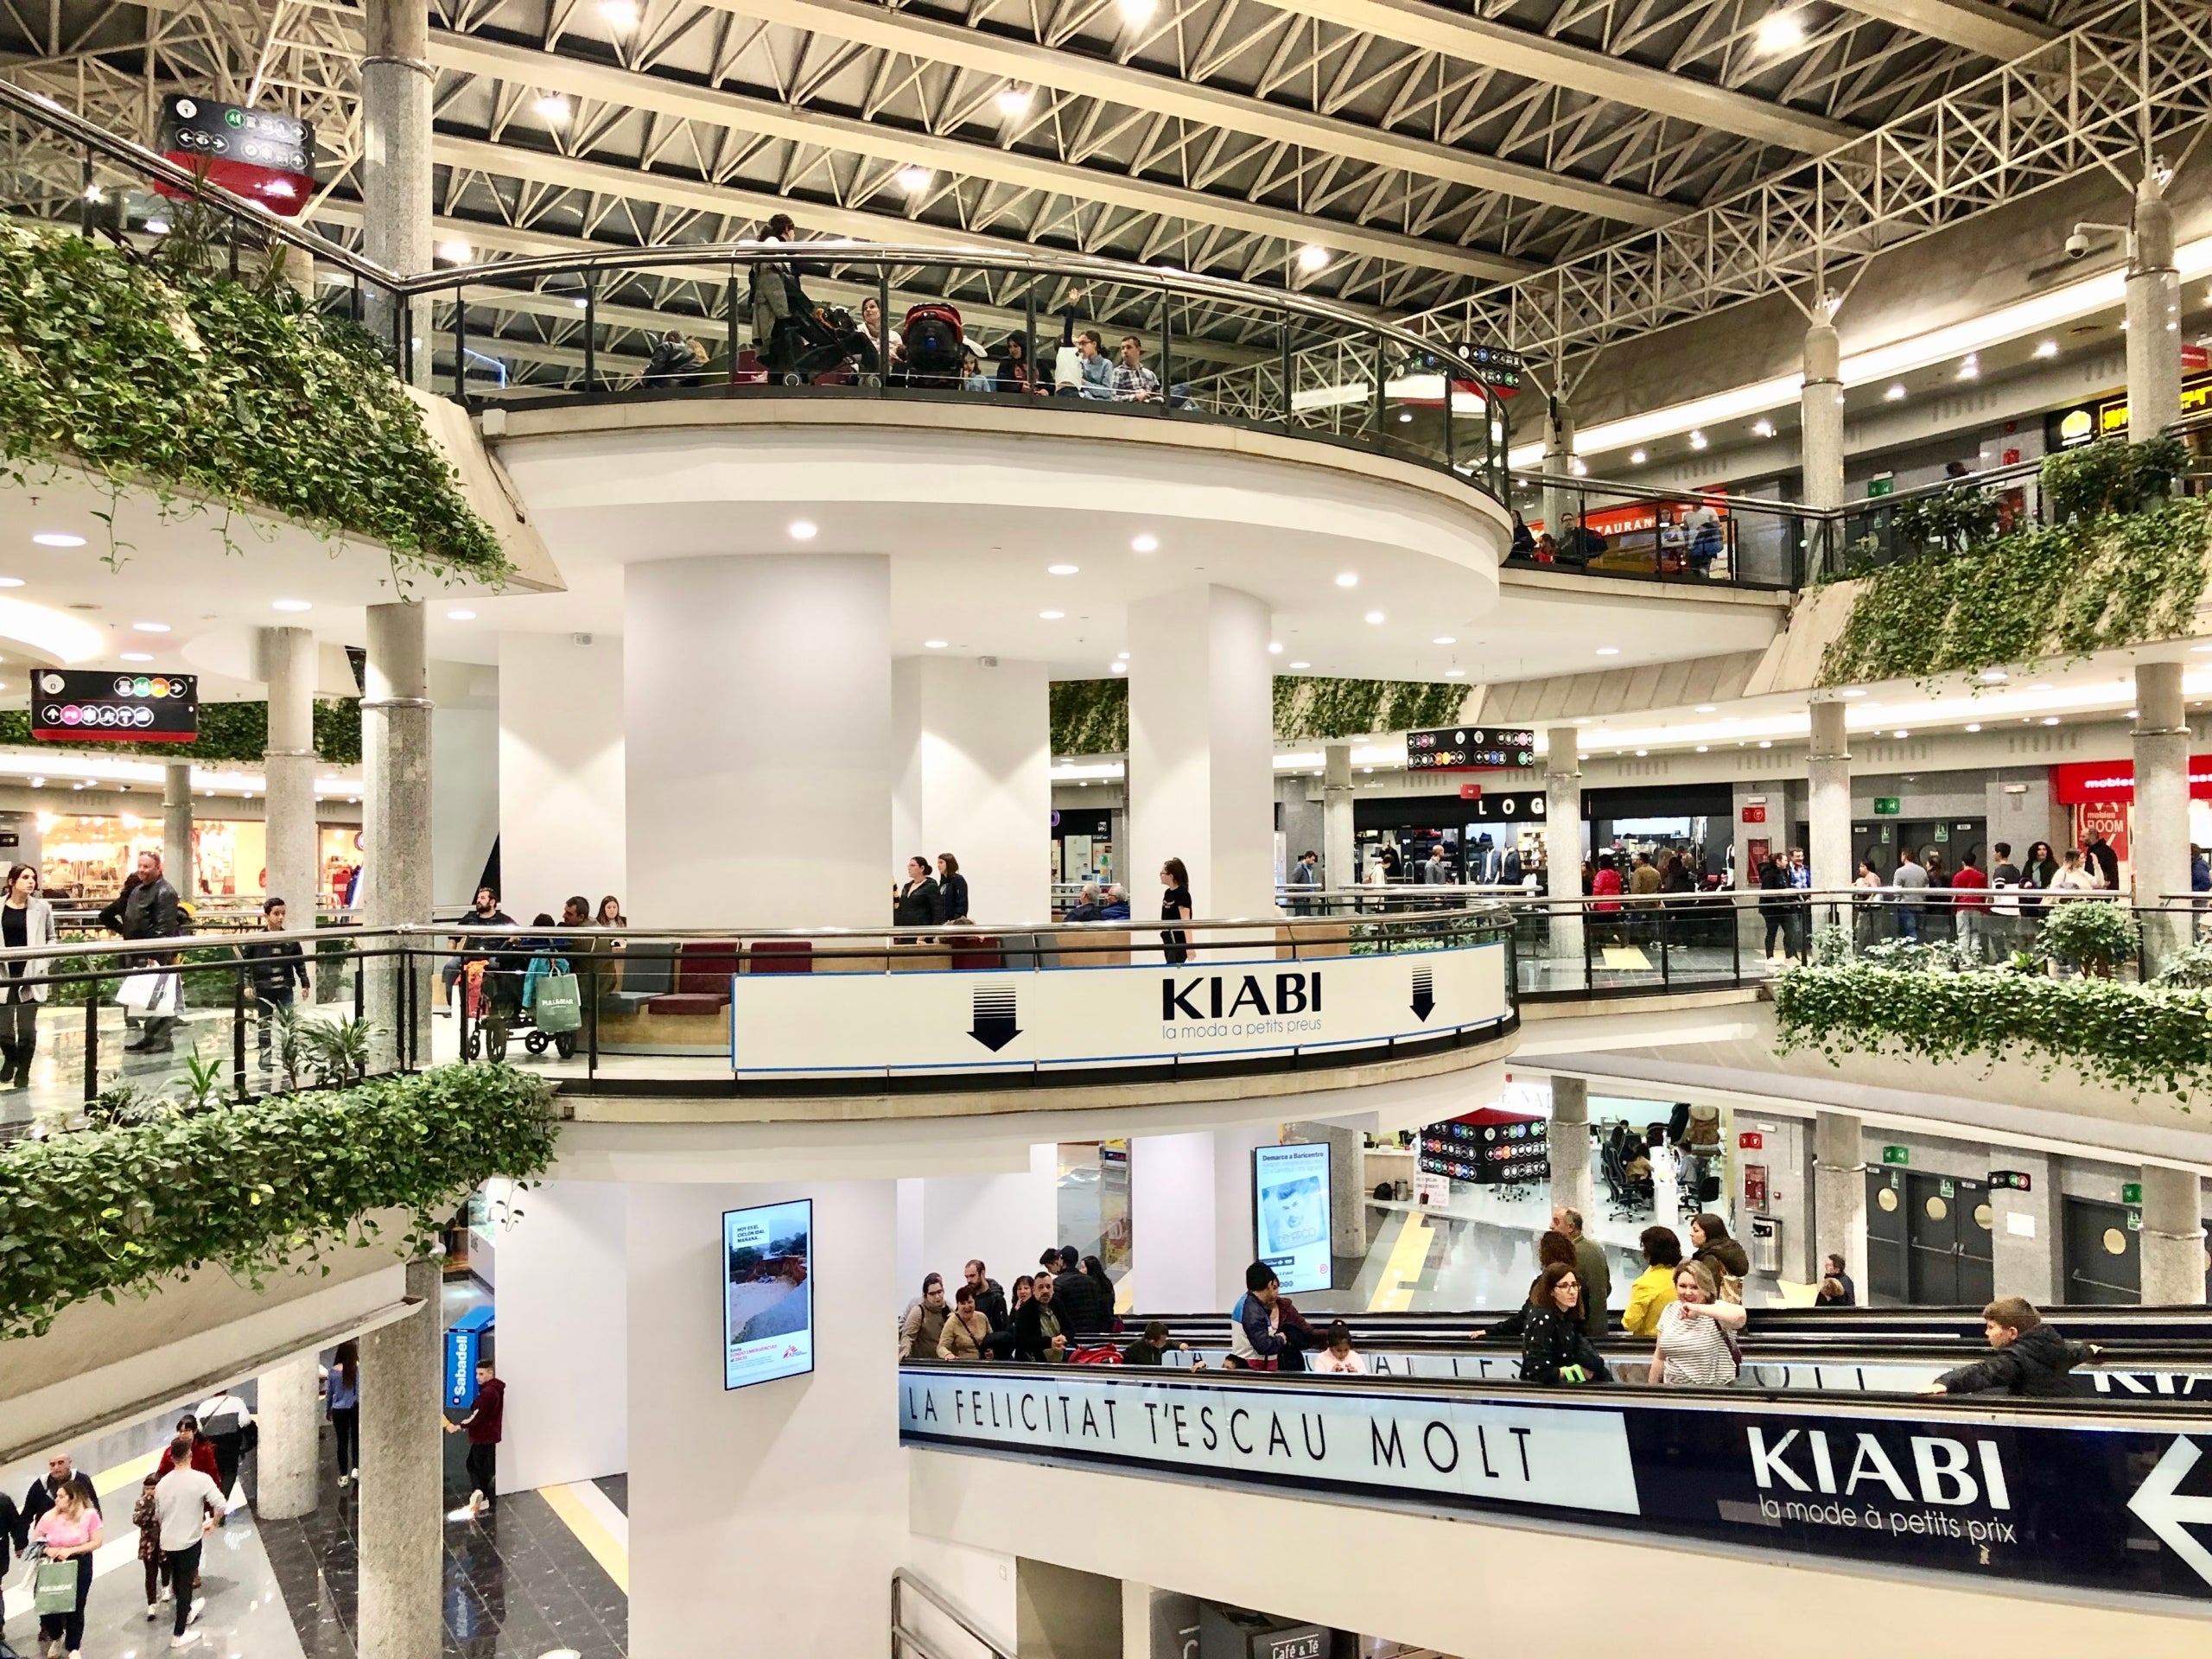
Hi ha un model de propietat que escapa completament a aquesta concentració en grans grups immobiliaris: el de les comunitats de propietaris. Baricentro, a Barberà del Vallès, n’és un dels principals exemples. El centre, inaugurat el 1980 i considerat el primer gran centre comercial construït a l’Estat, continua tenint com a titular la Comunitat de Propietaris del Centre Comercial Baricentro. La fórmula implica que els titulars dels diferents locals participen en la propietat del complex, en lloc que un únic fons o societat patrimonial en controli tot l’actiu. La propietat queda fragmentada entre diversos titulars i les decisions sobre l’edifici requereixen una coordinació més complexa. Però també permet que alguns dels mateixos operadors comercials tinguin propietat directa sobre els espais que ocupen. Baricentro és el recordatori que el mapa del retail català no està format només per fons d’inversió i grans corporacions.
La Roca Village, un altre negoci
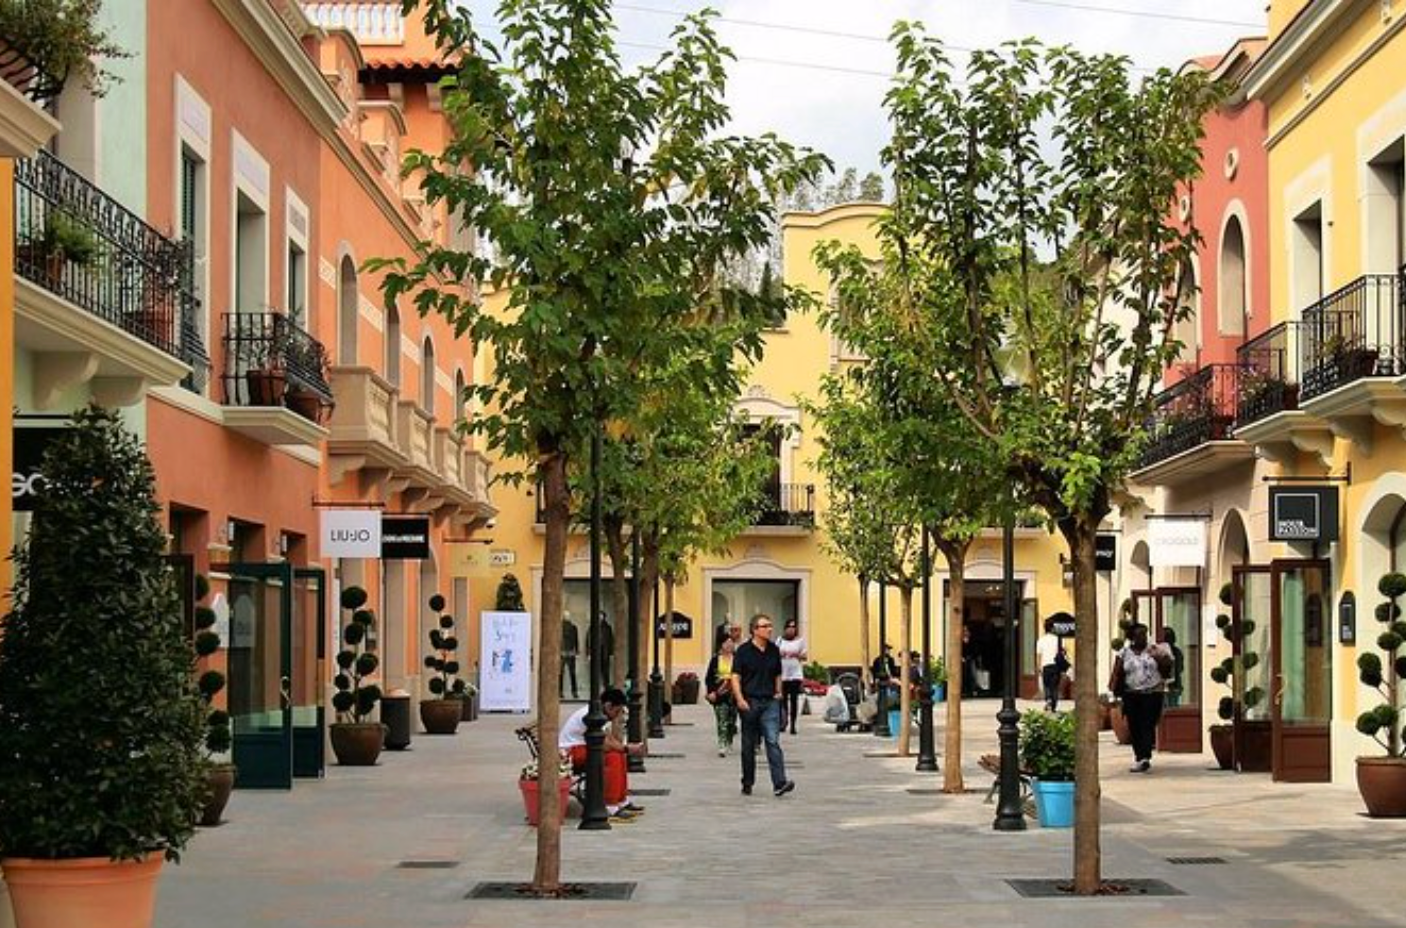
El mapa comercial català tampoc es pot entendre només amb els centres comercials convencionals. La Roca Village, propietat de Value Retail, juga en una altra lliga: la del turisme de compres. El complex compta amb 150 boutiques i va registrar 5,9 milions de visitants el 2025, rècord històric. La seva proposta combina moda, descomptes, gastronomia i serveis d’hospitalitat, amb un pes important del turista internacional. Això explica per què els inversors valoren cada vegada més la capacitat d’un actiu per generar una experiència al voltant de la compra. El negoci ja no és simplement omplir locals: és aconseguir que el consumidor tingui motius per anar al centre, quedar-s’hi i gastar-hi.
Un centre de propietat pública mal gestionat
El contrapunt és el Centre de la Vila. L’equipament de la Vila Olímpica, propietat de Mercasa, empresa pública vinculada a l’Estat, va sortir a subhasta aquest juny per 25,7 milions d’euros i es va quedar sense comprador. Aquest cas mostra que la propietat immobiliària comercial pot perdre valor quan l’ocupació, l’estat de l’edifici, l’oferta comercial i la capacitat d’atreure públic deixen de sostenir les rendes. La subhasta havia plantejat fins i tot la possibilitat de reduir el preu fins als 18,5 milions d’euros, però aquesta opció tampoc no havia generat prou interès. Ara l’Ajuntament explora una compra, però no hi ha res decidit.
Són models de propietat molt diferents, però tots responen a una mateixa lògica immobiliària: el valor d’un centre comercial no depèn només de la seva superfície, sinó de la seva capacitat per generar ingressos recurrents.

