



La industria de la automoción catalana podría verse afectada por un eventual cambio en las reglas europeas que deben marcar el futuro del coche de combustión. Francia y Alemania han acordado una posición conjunta para presionar a la Unión Europea (UE) para que flexibilice los objetivos de reducción de emisiones previstos para el 2035 y permita mantener más margen para los motores tradicionales. Por ahora, la iniciativa es una propuesta política que deberá negociarse a escala comunitaria y no implica, de momento, ningún cambio en la normativa vigente. Pero hay que ver qué está en juego para una industria muy potente en Cataluña.
El pacto entre las dos principales potencias automovilísticas europeas plantea que los fabricantes deban reducir un 90% las emisiones de CO₂ de los vehículos nuevos en 2035 respecto a los niveles de 2021, en lugar de llegar al 100% que establece actualmente la regulación. A diferencia de la propuesta que había planteado anteriormente la Comisión Europea, el nuevo planteamiento franco-alemán no exigiría compensar el 10% restante mediante medidas adicionales. Esto podría permitir continuar comercializando determinados vehículos con motor de combustión más allá de 2035, en función de las condiciones que finalmente se aprueben.
La posición conjunta también se enmarca en el debate sobre cómo reforzar la industria europea frente a la competencia internacional y garantizar que la transición hacia una movilidad con menos emisiones se traduzca en inversiones y empleo en el continente. París y Berlín quieren que la flexibilidad reguladora vaya acompañada de incentivos a la producción europea, la investigación y el desarrollo y el fortalecimiento de las cadenas de suministro. Para Cataluña, el resultado de esta medida no sería necesariamente homogéneo: mientras que algunos proveedores podrían ganar tiempo para adaptarse, otras empresas podrían ver cómo se retrasan decisiones de inversión en nuevas tecnologías.
Más tiempo para los proveedores tradicionales
Uno de los posibles efectos de una flexibilización de los objetivos europeos sería dar más margen a los fabricantes de componentes vinculados a los motores de combustión. Las empresas especializadas en determinadas piezas mecánicas, sistemas de inyección u otras tecnologías tradicionales podrían disponer de más tiempo para amortizar las inversiones existentes y planificar la reconversión industrial. Este margen podría ser relevante para parte de la industria auxiliar catalana, integrada por empresas que suministran componentes y servicios a los fabricantes de vehículos. La continuidad de la demanda de algunas tecnologías durante más años podría facilitar una transición gradual y reducir la presión inmediata sobre determinadas líneas de negocio.

Ahora bien, una eventual prórroga no garantizaría por sí misma más pedidos, producción o empleo. El impacto dependería de las decisiones de las marcas, de los modelos que continuaran fabricándose y de la evolución de la demanda. Además, los fabricantes pueden seguir apostando por los vehículos eléctricos aunque la regulación europea les ofrezca más flexibilidad. El cambio también podría tener efectos desiguales entre los proveedores. Las empresas que ya hayan invertido en electrificación podrían beneficiarse del crecimiento de este mercado, mientras que las que continúen muy expuestas a tecnologías tradicionales podrían ganar tiempo, pero no eliminar la necesidad de transformarse.
Martorell, en el centro de la transición eléctrica
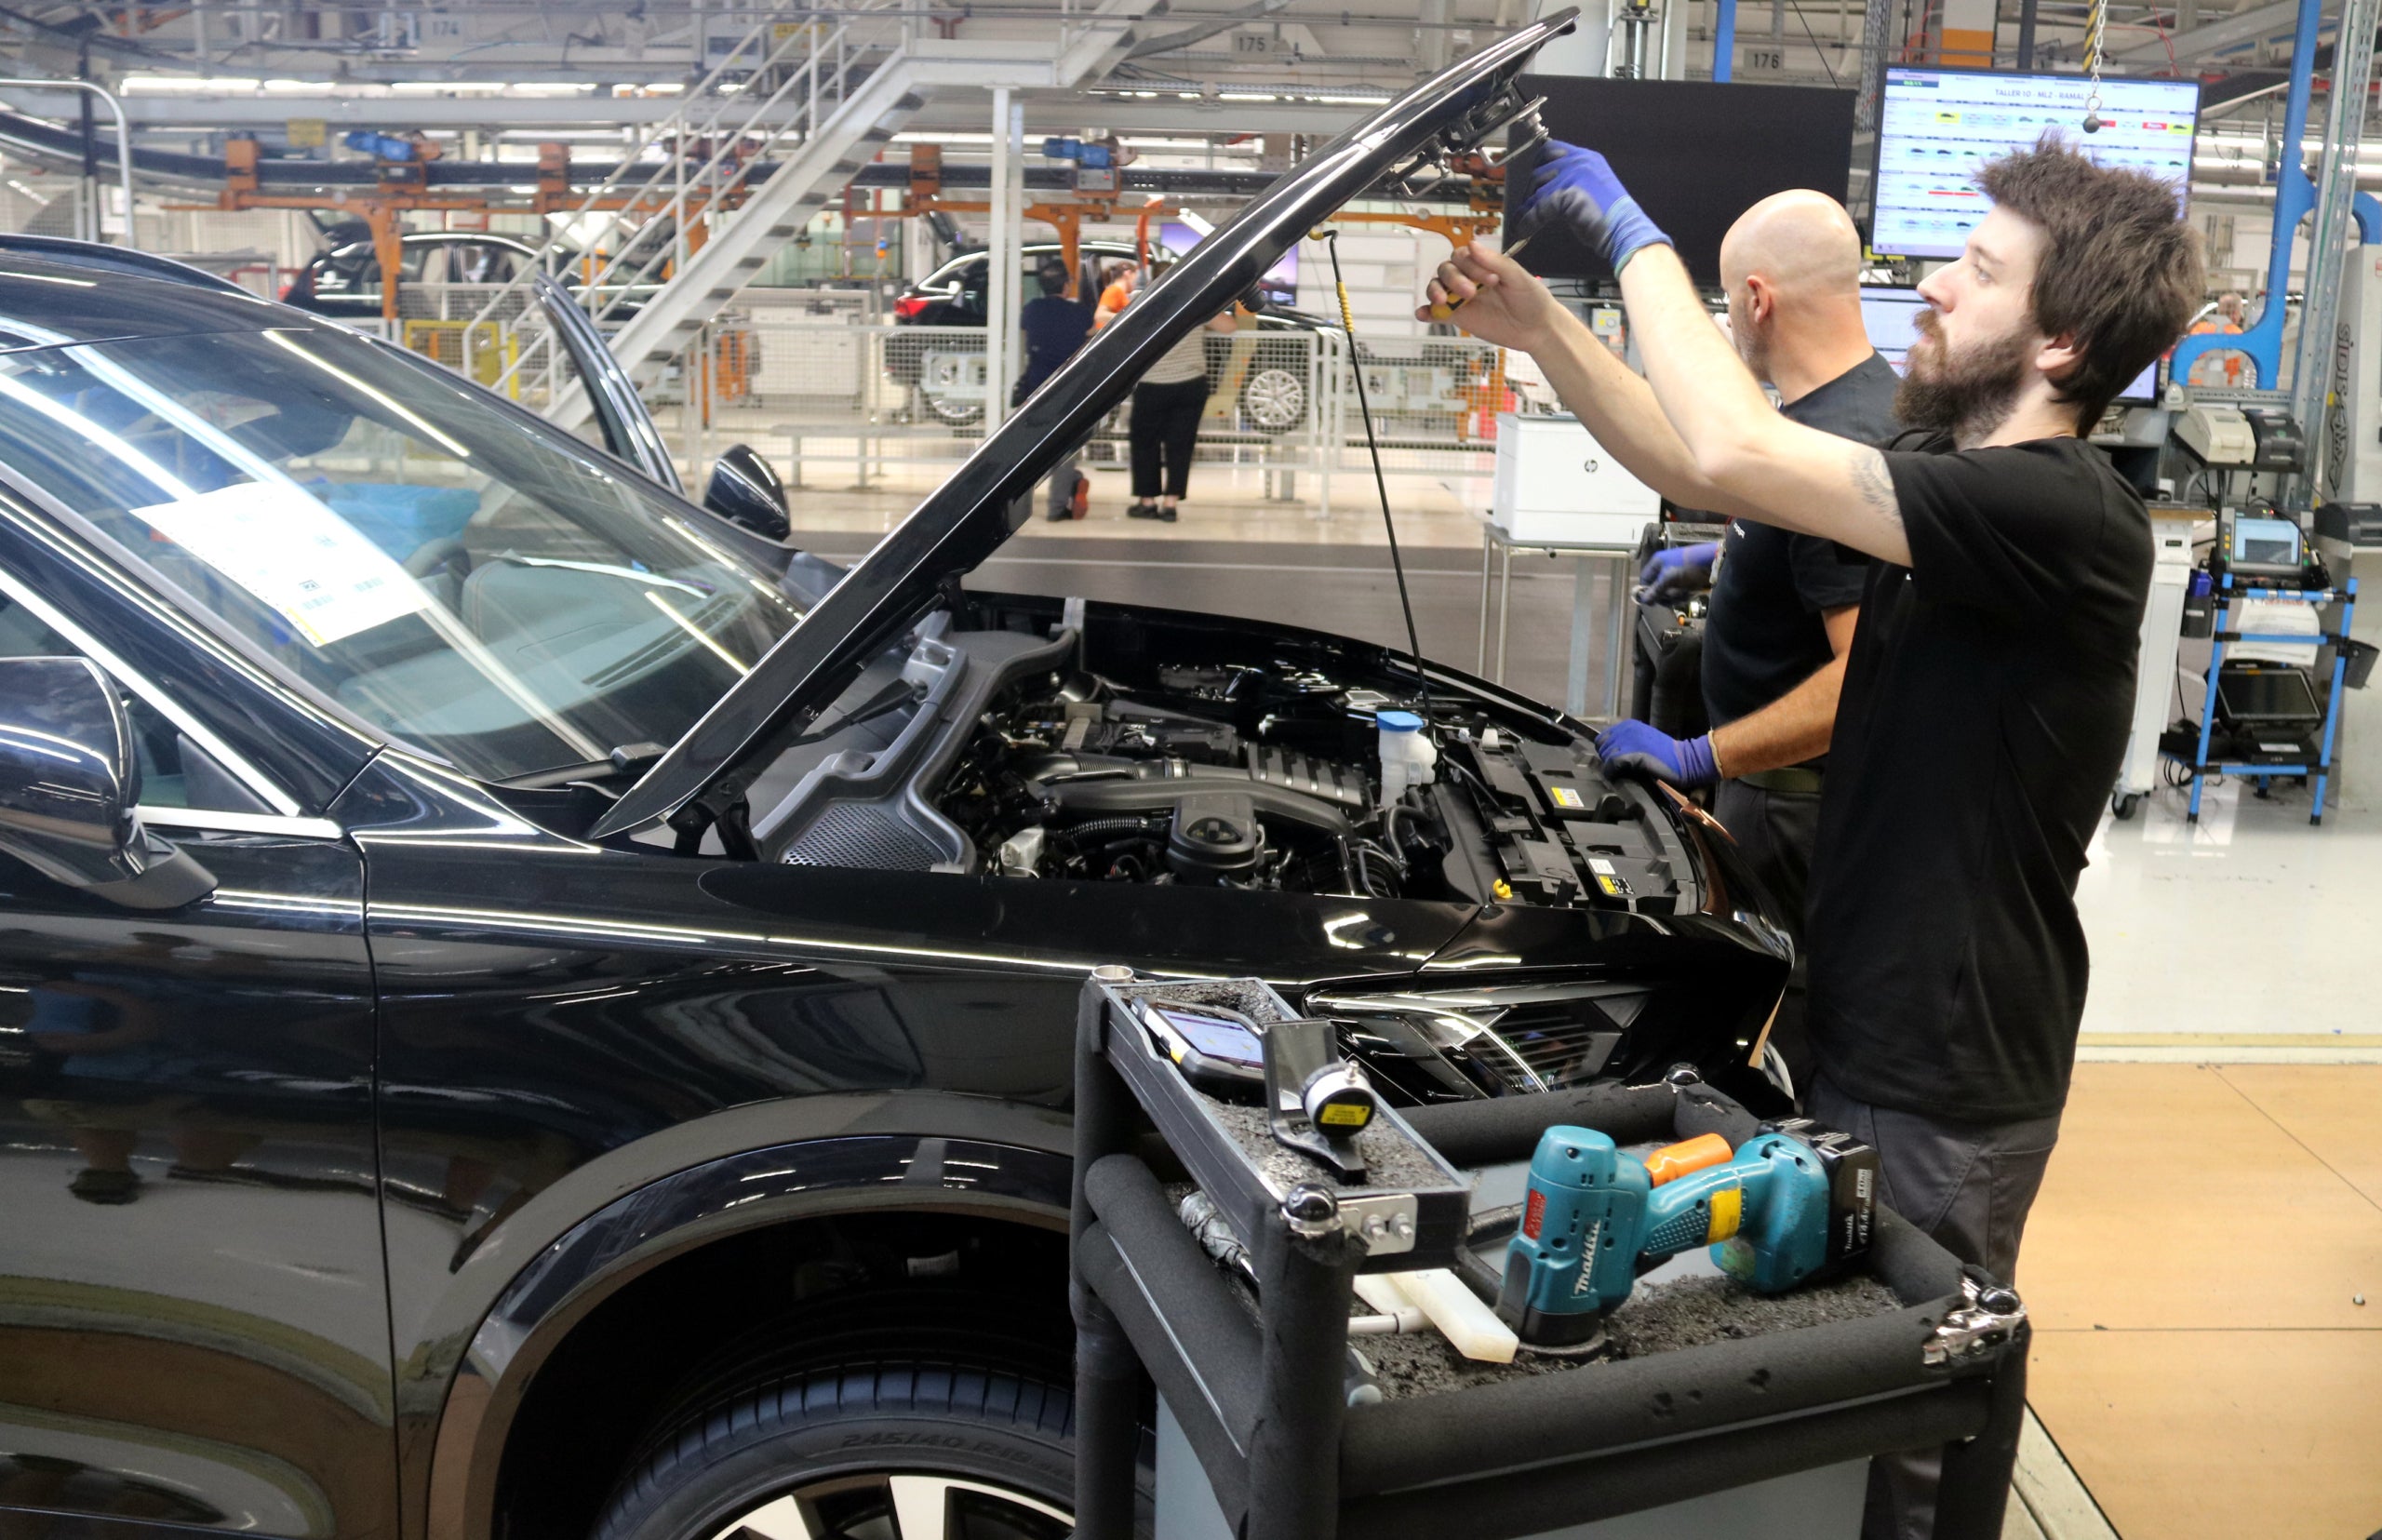
La planta de SEAT y CUPRA en Martorell es uno de los principales ejemplos de la transformación que enfrenta el sector en Cataluña. En junio de 2026, la fábrica inició la producción del CUPRA Raval y del Volkswagen ID. Polo, los primeros modelos 100% eléctricos fabricados en las instalaciones. El grupo Volkswagen ha adaptado líneas de producción y ha puesto en marcha infraestructuras para el montaje de baterías para avanzar en esta nueva etapa industrial. En este contexto, una flexibilización de las exigencias europeas no implicaría necesariamente un cambio en los planes industriales de Martorell. La continuidad de los proyectos dependerá de las decisiones estratégicas del grupo, de la demanda de los diferentes modelos y de la competitividad de la planta dentro de la red internacional de producción de Volkswagen.
La propuesta francoalemana podría ofrecer más opciones a los fabricantes a la hora de decidir qué motorizaciones mantienen en sus gamas. Al mismo tiempo, sin embargo, la transformación de las fábricas exige inversiones que deben planificarse con años de antelación. Por eso, la cuestión para Cataluña no es únicamente si los motores de combustión podrán seguir vendiéndose más allá de 2035, sino cómo las empresas aprovecharán el margen regulador sin perder posiciones en la fabricación de vehículos eléctricos.
Un mercado que avanza hacia la electrificación
Los datos de matriculaciones muestran que el cambio tecnológico ya tiene una expresión concreta en el mercado catalán. Entre enero y julio de 2026 se matricularon 86.200 vehículos en Cataluña, de los cuales 22.567 eran eléctricos puros o híbridos enchufables. Esto representa aproximadamente uno de cada cuatro vehículos nuevos, según los datos publicados por la Generalitat. Dentro de este grupo, los vehículos eléctricos puros sumaron 12.457 unidades, por delante de los 10.110 híbridos enchufables. El dato refleja el avance de la electrificación, aunque las matriculaciones no equivalen directamente a la producción industrial catalana ni permiten anticipar por sí solas la evolución de las fábricas.
La tendencia es relevante, porque las empresas deben decidir cómo distribuyen los recursos entre tecnologías que convivirán durante los próximos años. Una regulación más flexible podría facilitar que algunos fabricantes mantuvieran una oferta más diversa, pero también podría generar dudas sobre el ritmo de adopción del vehículo eléctrico y sobre la rentabilidad de determinadas inversiones.
El debate afecta igualmente la capacidad europea de competir con los fabricantes asiáticos, especialmente en el vehículo eléctrico. Mantener una industria fuerte no depende solo de las normas sobre emisiones, sino también de los costos de producción, el acceso a las baterías, la innovación tecnológica, el precio final de los vehículos y la capacidad de captar nuevos proyectos industriales.
Una propuesta que aún debe pasar por Bruselas
La propuesta de Francia y Alemania deberá debatirse con el resto de estados miembros y las instituciones comunitarias antes de que pueda traducirse en una modificación legislativa. Hasta entonces, los fabricantes y los proveedores deberán tomar decisiones de inversión en un contexto en el que los objetivos europeos continúan vigentes, pero el debate político sobre cómo alcanzarlos está abierto.
Para la industria catalana, el resultado de este proceso puede condicionar el ritmo de la reconversión y las oportunidades de negocio de diferentes segmentos del sector. Una flexibilización podría dar aire a las empresas más expuestas a los motores tradicionales, pero también plantea el reto de evitar que el tiempo adicional se convierta en un retraso en las inversiones necesarias para competir en el mercado eléctrico.

La cuestión de fondo es si Europa logra combinar más margen tecnológico con una política industrial capaz de retener la producción, la innovación y el empleo. En Cataluña, donde Martorell ya ha comenzado a fabricar vehículos eléctricos, el desenlace del debate será relevante no solo para los fabricantes, sino también para la red de proveedores que debe acompañar la transformación del sector.

