



La mort és universal, però el negoci que l’envolta té propietaris molt concrets. A Catalunya, el sector funerari mou més de 230 milions d’euros anuals i està en mans d’una combinació de grans grups empresarials, companyies asseguradores, empreses familiars i, en menor mesura, administracions públiques. Mémora i Àltima són dos dels principals noms d’un mercat que ha viscut un procés de concentració empresarial i en què les asseguradores han anat guanyant protagonisme. Al mateix temps, els operadors familiars mantenen una presència important en determinats territoris, mentre que les iniciatives públiques continuen sent minoritàries.
Les xifres ajuden a dimensionar el negoci. Segons l’informe del sector funerari a Catalunya del 2024, elaborat per l’Institut DYM per encàrrec de l’Associació d’Empreses de Serveis Funeraris de Catalunya (Asfuncat), el sector va facturar 231,3 milions d’euros durant aquell exercici, un 7% més que el 2022. Les empreses van atendre 58.473 defuncions, el 93,2% del total registrat en l’àmbit territorial analitzat. L’estudi recull l’activitat de 39 empreses associades, públiques i privades, que gestionen 117 tanatoris i 48 forns crematoris i donen feina a 1.441 professionals.
Una de les dades que explica millor l’estructura econòmica del sector és el pes de les assegurances de decés. El 66,5% dels serveis funeraris del 2024 van ser finançats mitjançant aquestes pòlisses. És a dir, dos de cada tres serveis estan vinculats a una assegurança que, en molts casos, les famílies han estat pagant durant dècades. Aquesta relació entre el negoci assegurador i el funerari és una de les claus per entendre qui controla una part important de la indústria de la mort.
Mémora, de capital canadenc a mans de Catalana Occidente
Un dels principals moviments empresarials dels darrers anys ha estat el canvi de propietat de Mémora, un dels grans operadors funeraris de la península Ibèrica i amb una implantació destacada a Catalunya. El grup va estar controlat durant cinc anys pel fons de pensions canadenc Ontario Teachers’ Pension Plan, que el 2017 el va adquirir al fons britànic 3i. El juliol del 2022, el Grupo Catalana Occidente va anunciar-ne la compra per 387,5 milions d’euros, una operació que es va completar el febrer del 2023.
Així, Mémora va passar de mans d’un inversor institucional canadenc a formar part d’un grup assegurador d’origen català, amb seu a Sant Cugat del Vallès i controlat per la família Serra. El grup opera actualment sota la marca Occident i ha incorporat l’activitat funerària a la seva estructura empresarial. La compra li va permetre reforçar la presència en un sector que manté una relació directa amb el negoci de les assegurances de decés. El cas de Mémora exemplifica com el sector funerari ha deixat de ser exclusivament un negoci de famílies i operadors especialitzats per convertir-se també en un àmbit d’inversió per a grans grups asseguradors. La companyia forma part d’una estructura empresarial que combina la prestació directa de serveis funeraris amb altres activitats vinculades a la protecció i la cobertura econòmica de les famílies.
Àltima, capital familiar català amb participació asseguradora
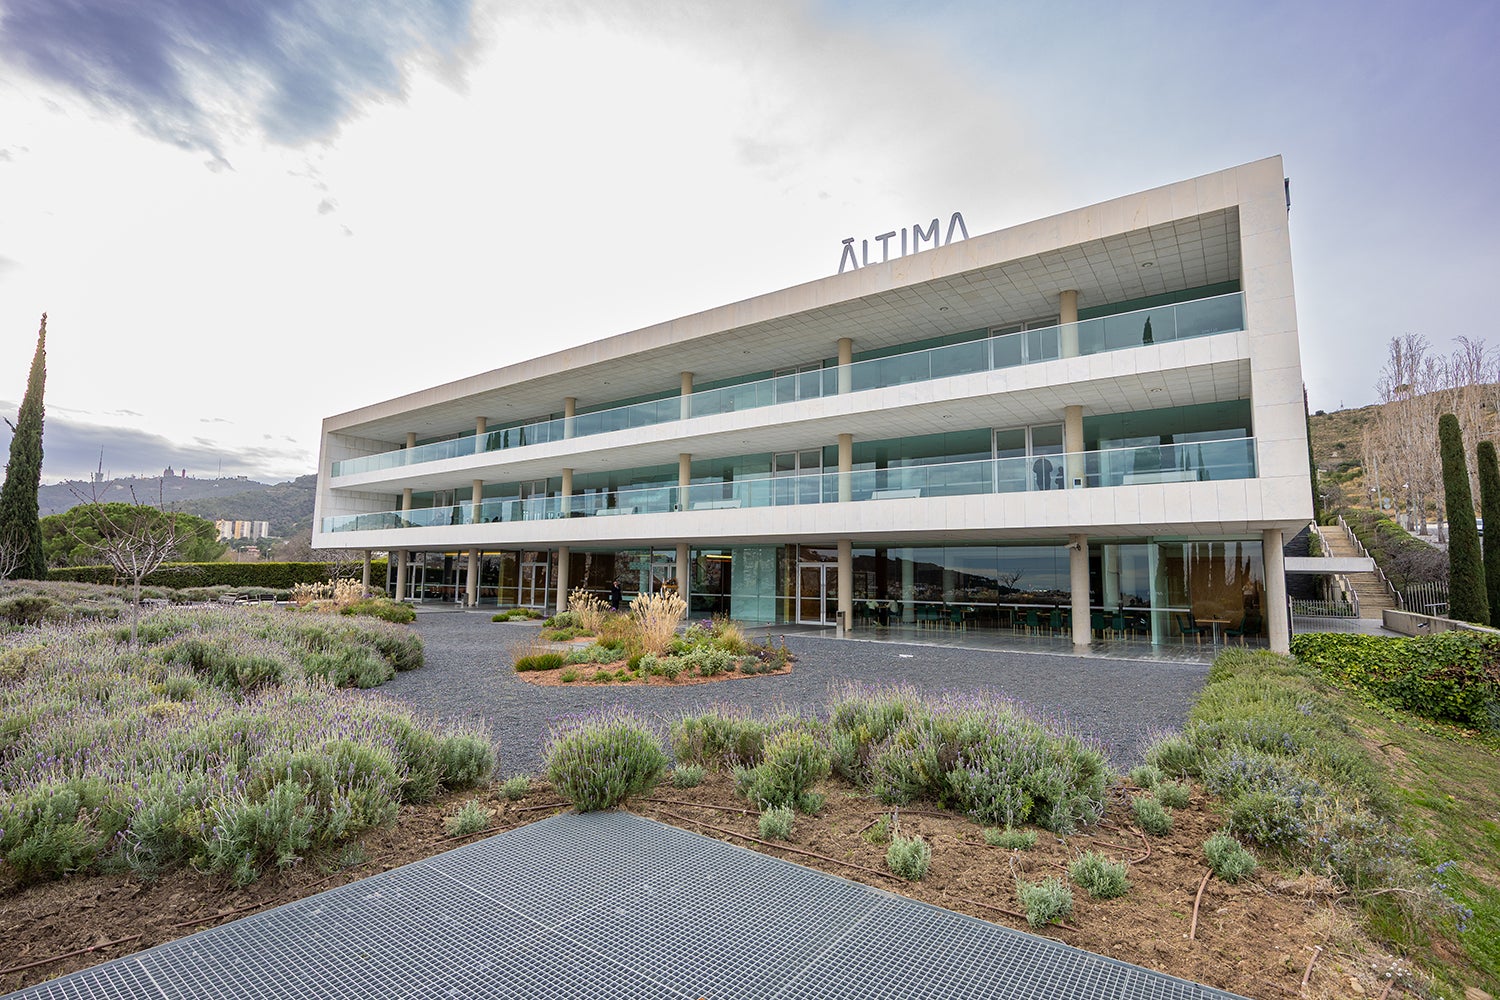
L’altre gran nom del mercat català és Àltima, una companyia d’origen català que manté el control majoritari en mans de les famílies que han construït el negoci. La societat matriu, Elysius Europa, està controlada per les famílies Ventura, Fenés i Viñas, que sumen el 70% del capital. El 30% restant està en mans d’Albia, filial de la companyia asseguradora Santalucía.
Els germans Joan i Josep Ventura i Jordi Viñas són les cares visibles de la direcció del grup, que ha anat creixent a partir de la integració de diferents negocis funeraris. Els Ventura tenen vincles amb l’activitat funerària a l’Hospitalet de Llobregat des del segle XVII, mentre que les altres branques familiars també acumulen una llarga trajectòria en aquest sector. El 2023, Àltima va facturar uns 65 milions d’euros i va obtenir entre 3,9 i 4 milions de beneficis. El grup disposa d’una xarxa de tanatoris, cementiris i crematoris que li permet tenir una implantació territorial important. La seva trajectòria il·lustra la continuïtat de les empreses familiars catalanes, però també la incorporació de capital assegurador en el seu accionariat.
Les asseguradores entren en el negoci funerari
La vinculació entre les companyies d’assegurances i les funeràries no és exclusiva de Catalunya. A escala estatal, grans asseguradores han incorporat operadors funeraris a les seves estructures. Santalucía controla Albia; Ocaso està vinculada a Servisa, i Mapfre és propietària d’Enalta, l’antiga Funespaña. També el Grupo ASV, vinculat a Seguros Meridiano, forma part dels grans operadors del mercat espanyol. Aquesta integració empresarial permet a les asseguradores participar en diferents fases del negoci: des de la contractació de la pòlissa fins a la prestació del servei funerari. La qüestió té implicacions sobre la competència, especialment pel que fa a la llibertat de les famílies per escollir l’empresa que volen contractar quan es produeix una defunció.
L’Autoritat Catalana de la Competència (ACCO) va analitzar aquesta realitat en un estudi sobre el funcionament del sector funerari en vuit comarques catalanes. L’organisme assenyala que el mercat s’ha caracteritzat tradicionalment per una manca o un grau reduït de competència, i adverteix que la disponibilitat de tanatoris és un element essencial per poder operar. Aquestes instal·lacions no són fàcilment substituïbles i condicionen la capacitat de les empreses per competir en un territori.
L’estudi també posa el focus en la integració vertical entre asseguradores i operadores funeràries, una estructura que pot generar riscos per a la lliure elecció dels consumidors. La competència no depèn només del nombre d’empreses que ofereixen serveis, sinó també de qui controla les infraestructures necessàries per prestar-los.
Al costat dels grans grups empresarials, el sector funerari català conserva un teixit d’empreses familiars de dimensions més reduïdes, molt arrelades al territori i amb una trajectòria que sovint s’ha transmès de generació en generació. És el cas de Funerària Besora, que presta serveis a Olot des del 1642; Serveis Funeraris Xicoy, empresa familiar de cinc generacions fundada el 1921 i vinculada a Osona; Funerària Torra, establerta a Sabadell des del 1950, o Funerària Mena, amb presència a diverses comarques tarragonines i de les Terres de l’Ebre. També destaca Funerària Vicens, a l’Alt Empordà, fundada el 1924 i gestionada actualment per la tercera i la quarta generació de la família. Són exemples d’un model de negoci de proximitat que conviu amb la concentració empresarial i l’entrada de grans grups i asseguradores al mercat.
Només dues funeràries són íntegrament públiques
En contrast amb el pes dels grans grups privats, la presència de les administracions públiques en la prestació de serveis funeraris és reduïda. Segons l’Associació de Funeràries i Cementiris Municipals (AFCM), a Catalunya només hi ha dues funeràries de titularitat íntegrament pública, davant de vuit en el conjunt de l’Estat. La diferència és especialment significativa si es compara amb els cementiris: aproximadament el 99% són públics. Aquesta situació té una explicació normativa. Els ajuntaments tenen l’obligació de garantir el servei de cementiri, però no estan obligats a prestar directament els serveis funeraris. Això ha facilitat que bona part de l’activitat hagi quedat en mans d’empreses privades, tot i que hi ha municipis que han mantingut o impulsat fórmules de gestió pública i mixta.
Funerària de Terrassa, SAU és una societat de capital 100% municipal, propietat de l’Ajuntament de Terrassa. Va néixer el 1965 com una empresa de capital mixt i es va convertir en íntegrament municipal el 1998. Té tanatori, amb deu sales de vetlla, crematori i cementiri municipal, essent el model públic emblemàtic del país.
Un dels casos més recents és FuneCamp, la funerària supramunicipal impulsada pels ajuntaments de Reus, Salou, Vila-seca i Constantí per oferir una alternativa pública al Camp de Tarragona. El projecte va començar a funcionar el juny del 2025, després de l’experiència de la funerària municipal de Reus, però ha topat amb l’oposició dels operadors privats. Mémora, FuneConca i Serveis Funeraris Pedrola Montbrió van portar als tribunals la constitució de la societat. El febrer del 2026, el Tribunal Superior de Justícia de Catalunya va anul·lar els acords municipals que havien permès crear FuneCamp, després d’estimar el recurs de les empreses privades. La resolució va qüestionar la memòria justificativa del projecte, especialment pel que fa a la viabilitat econòmica i la sostenibilitat financera. FuneCamp va anunciar que recorreria la decisió i va defensar la legalitat de la iniciativa. El conflicte ha convertit el projecte en un cas emblemàtic del debat sobre fins on poden arribar els ajuntaments per intervenir en un mercat dominat per operadors privats.
La radiografia del sector funerari català mostra un mercat on conviuen grans companyies vinculades a asseguradores, empreses familiars amb una llarga trajectòria i iniciatives públiques minoritàries. La propietat de les funeràries, però, és només una part del poder econòmic que hi ha darrere del negoci: també cal tenir en compte qui controla els tanatoris, els crematoris i la relació amb les asseguradores. Perquè, quan arriba la mort, les famílies han de prendre decisions en poques hores, però l’estructura empresarial que hi ha al darrere fa anys que es construeix.

