


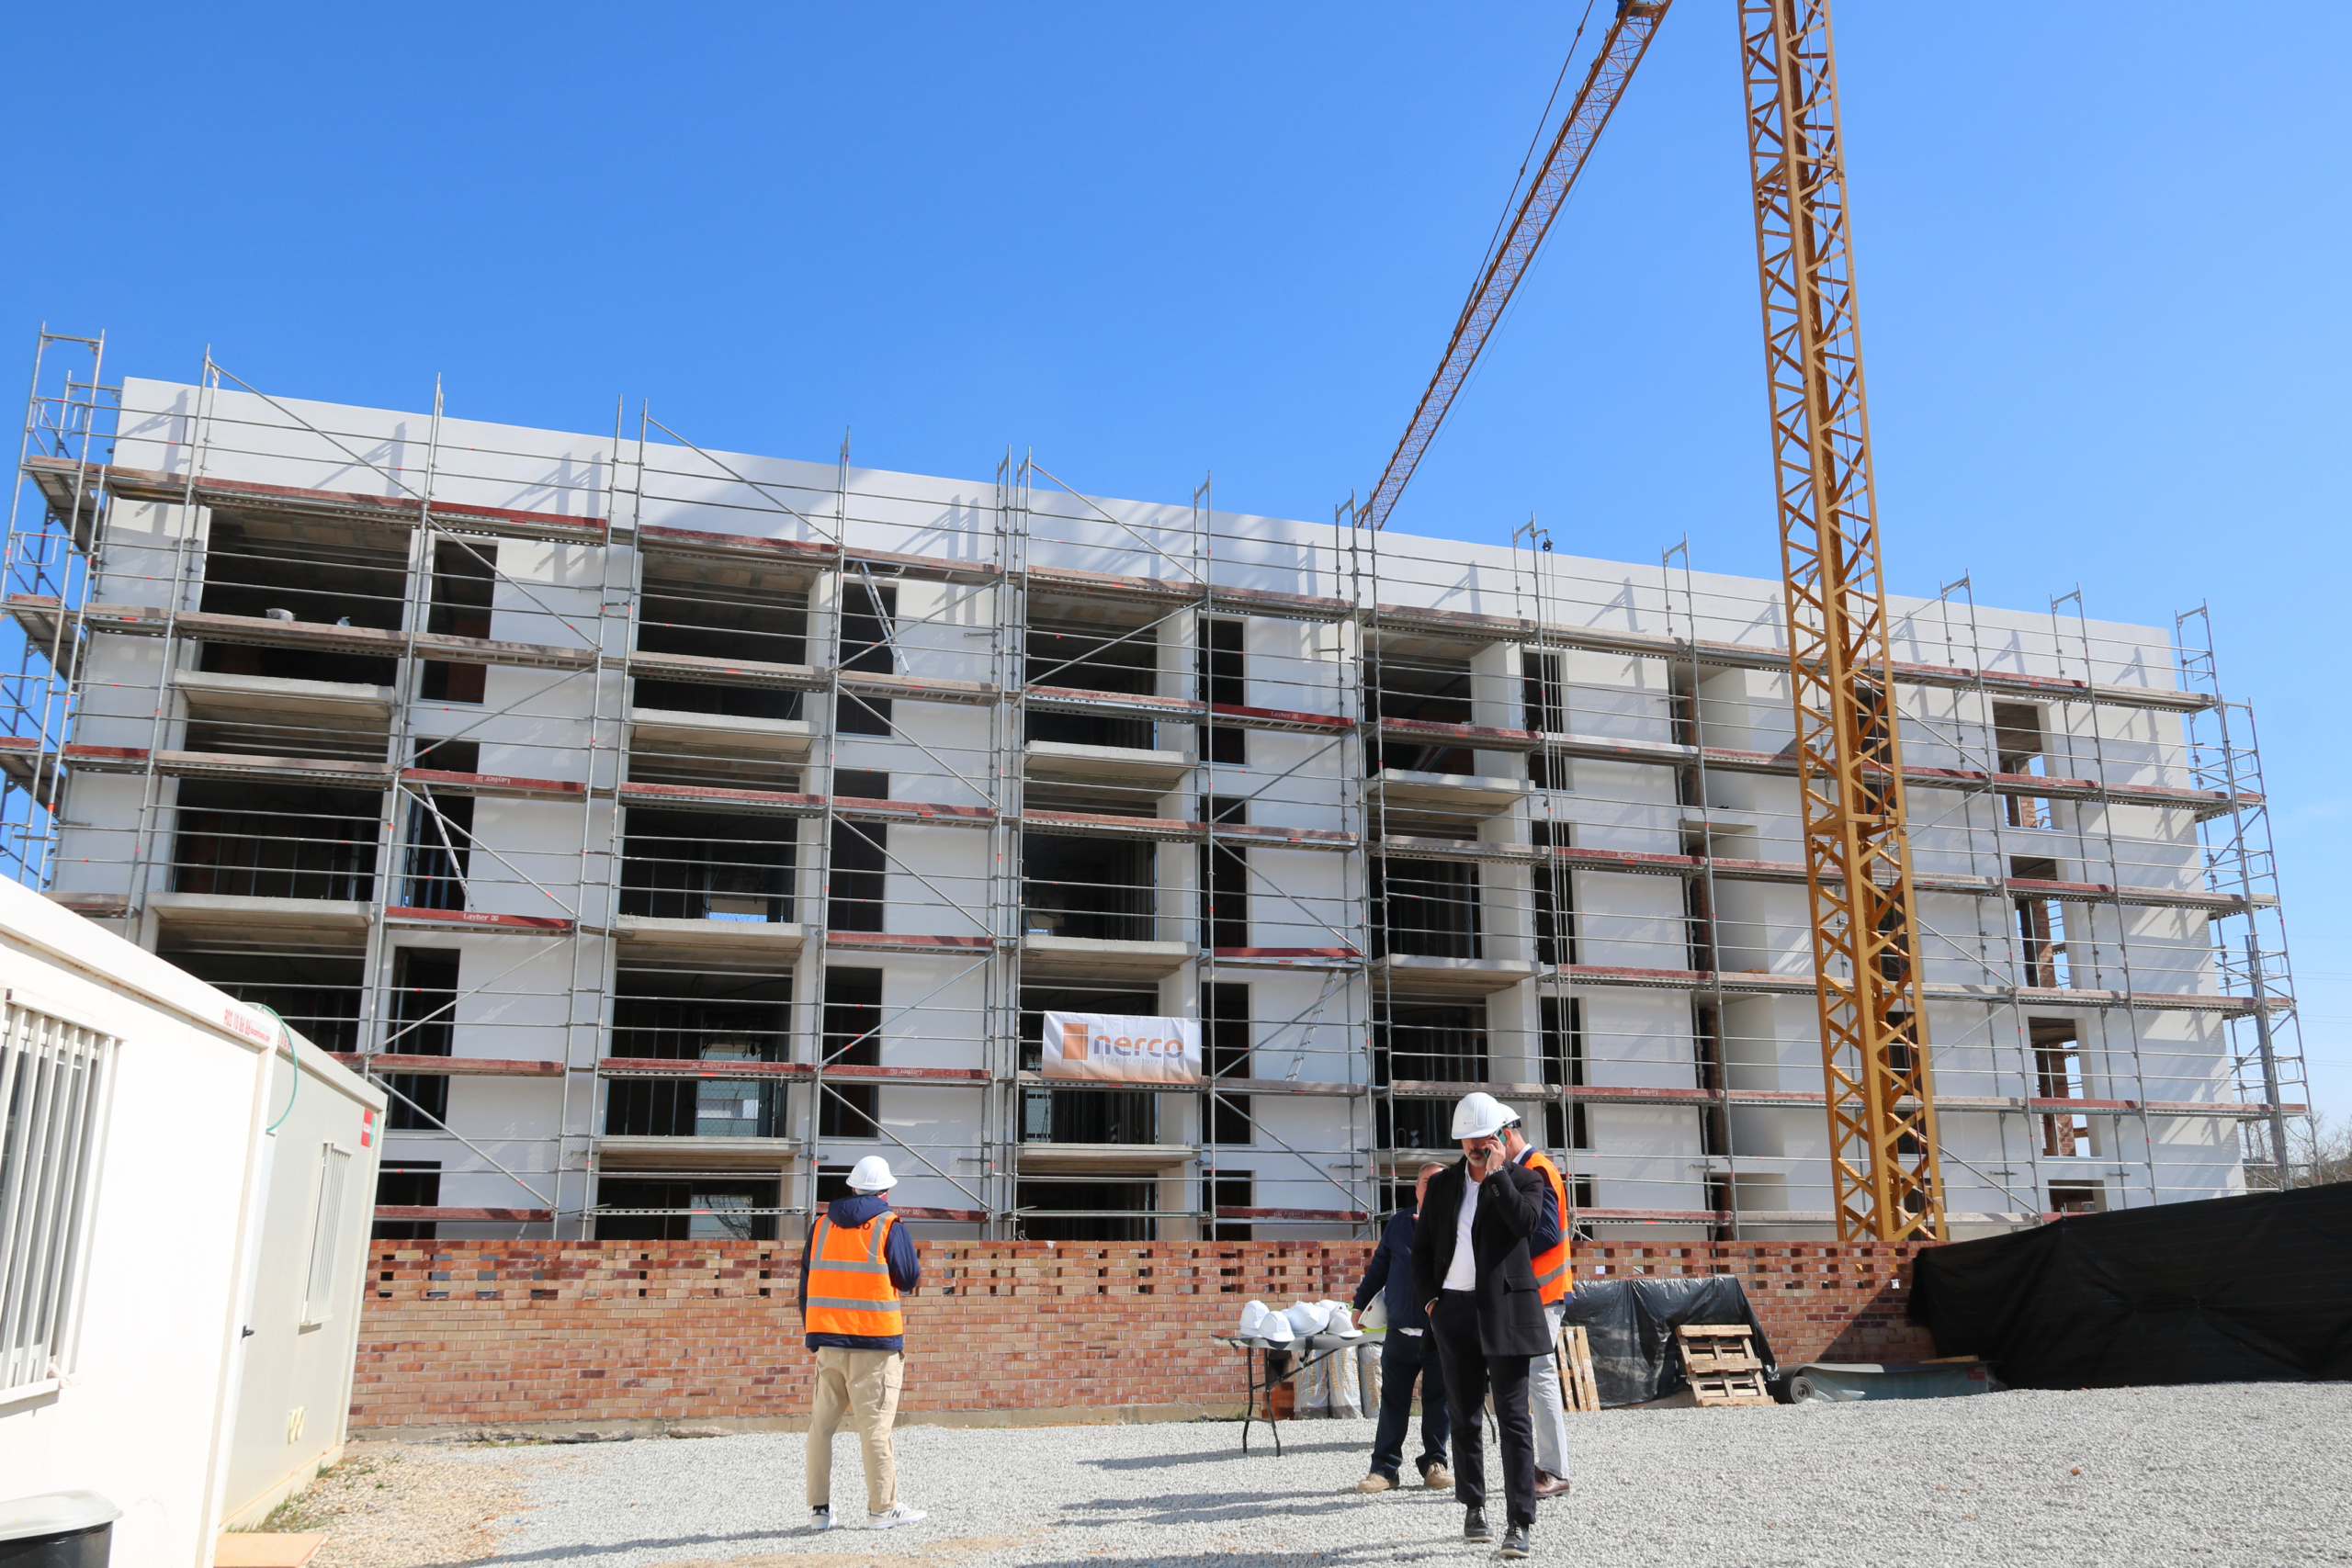

El mercat immobiliari espanyol tancarà el 2026 perdent embranzida el 2026 i continuarà moderant l’activitat durant el 2027. Però aquesta desacceleració no es traduirà en una baixada dels preus. Les compravendes d’habitatges cauran al voltant d’un 8% cadascun dels dos exercicis, mentre que els immobles encara s’encariran una mica més d’un 10% aquest any i mantindran increments -per sota del 5%- a finals del 2027. És la previsió de l’Informe Actualitat i Perspectives del Sector Immobiliari 2026, elaborat per la immobiliària barcelonina Forcadell i la Universitat de Barcelona (UB), que dibuixa un mercat condicionat per un desequilibri estructural: la demanda continua sent elevada, però no hi ha prou habitatges disponibles per absorbir-la.

Paradoxalment, la moderació de les operacions no implica un canvi de tendència en els preus. El sector atribueix aquesta resistència a l’escassetat d’oferta, especialment d’habitatge de nova construcció, i a les dificultats per ampliar el parc residencial. El 2025 es van iniciar 137.330 habitatges a l’Estat, una xifra que representa només el 18% dels 762.540 que es van començar a construir el 2006, en plena expansió immobiliària. La distància entre tots dos registres il·lustra la incapacitat del sector per recuperar els ritmes de construcció d’abans de la crisi financera.
Catalunya també acusa la falta d’oferta
Les dades catalanes confirmen la pressió sobre el mercat residencial. Segons l’índex de preus de l’habitatge de l’INE, el preu dels immobles a Catalunya va augmentar un 10,1% interanual durant el segon trimestre del 2026. L’increment va ser especialment intens en els habitatges de segona mà, amb un 10,6%, mentre que els de nova construcció es van encarir un 6,4%. Al conjunt de l’Estat, l’augment va arribar al 12,2%, amb una pujada del 12,9% en la segona mà.
L’evolució dels preus es produeix en un context en què la construcció encara no aconsegueix donar una resposta suficient a les necessitats residencials. A Catalunya, durant el 2025 es van registrar 19.315 habitatges en visats d’obra, un 4,4% menys que l’any anterior. En canvi, els habitatges acabats van augmentar un 16,7%, fins als 16.364. A escala estatal, els visats van créixer un 7,8%, fins als 166.426, però els habitatges acabats van disminuir un 9,8%, fins als 88.254.

Falta mà d’obra i el material és més car
El mateix Banc d’Espanya adverteix que la inversió residencial ha avançat més lentament del que s’esperava durant la primera meitat del 2026. Entre els obstacles identifica la falta de mà d’obra, l’encariment dels costos de construcció, la lentitud dels desenvolupaments urbanístics i l’escassetat de sòl finalista, és a dir, de terrenys que ja disposen de les condicions urbanístiques necessàries per construir-hi.
L’organisme també assenyala que la producció d’habitatges nous no ha evolucionat al mateix ritme que la creació neta de llars des del 2021. Aquesta diferència acumulada explica bona part de la pressió sobre els preus i limita la capacitat del mercat per absorbir l’augment de la demanda. Tot i que el Banc d’Espanya preveu una recuperació gradual de la inversió residencial durant el 2027, considera que la resposta dependrà de la capacitat de superar aquests obstacles estructurals.
El conseller delegat de Finques Forcadell, Ivan Vaqué, considera que el desequilibri actual és substancialment diferent del de fa vint anys. Si el 2006 el mercat estava marcat pels excessos financers i els riscos associats al crèdit, ara el principal problema és la insuficiència d’habitatges. Per això, defensa que “cal augmentar el sòl finalista, agilitzar la concessió de llicències i garantir una normativa estable”. Sense aquestes condicions, sosté, “les mesures que actuen sobre la demanda difícilment aconseguiran abaratir l’habitatge”.
El diagnòstic coincideix amb el del director editorial de l’informe i professor titular d’Economia de la UB, Gonzalo Bernardos, que adverteix que “una caiguda de les compravendes no comporta necessàriament una correcció dels preus”. Exposa que “la demanda continua pressionant un mercat amb una oferta insuficient” i, mentre no es resolgui aquesta manca de producte, els immobles continuaran encarint-se.

El lloguer s’acosta als 880 euros mensuals de mitjana
En tot cas, les dificultats no es limiten al mercat de compravenda. El lloguer continua sent una alternativa cada vegada més costosa per a les llars que no poden accedir a la propietat. Segons les dades de l’INCASÒL, el preu mitjà dels nous contractes de lloguer a Catalunya va arribar als 877,81 euros mensuals durant el segon trimestre del 2026. En el conjunt del primer semestre, la mitjana es va situar en 869,27 euros. Les diferències territorials són importants. A la demarcació de Barcelona, el lloguer mitjà va arribar als 966,83 euros mensuals durant el segon trimestre, mentre que a Girona es va situar en 699,46 euros, a Tarragona en 611,77 euros i a Lleida en 532,51 euros. Durant el mateix trimestre es van formalitzar 26.449 contractes a Catalunya, un 5,8% menys que en el mateix període de l’any anterior.
Aquesta evolució s’emmarca en una reducció de l’oferta disponible. Segons les dades de l’Observatori del Lloguer recollides en l’informe de Forcadell i la UB, el nombre d’habitatges disponibles per arrendar va disminuir aproximadament un 35% entre el desembre del 2021 i el mateix mes del 2025. Aquesta reducció correspon als immobles que es troben efectivament al mercat, no al conjunt del parc de lloguer. Pel que fa als preus, les rendes acumulen un increment del 46,9% entre el 2018 i el 2025, i les previsions apunten que continuaran pujant durant el 2027, encara que a un ritme més contingut, amb augments de fins a un 4% anual.
Però la fotografia del mercat presenta diferències segons el període i l’indicador utilitzat. Les dades de la Generalitat sobre l’efecte de la contenció de rendes mostren que, des del primer trimestre del 2024 fins al primer trimestre del 2026, els preus del lloguer van disminuir un 4,7% a Barcelona i un 1,3% al conjunt dels municipis declarats zones de mercat residencial tensat. En els municipis sense contenció, en canvi, van augmentar un 9,5% durant el mateix període. La Generalitat també va registrar un increment de 20.994 contractes vigents del parc de lloguer habitual, amb un saldo positiu de 3.404 contractes durant el primer trimestre del 2026.
L’informe també qüestiona que l’eliminació dels habitatges d’ús turístic a Barcelona pugui resoldre de manera significativa el problema de l’oferta residencial. La mesura, prevista per al novembre del 2028, afectaria els 10.721 habitatges amb llicència turística activa registrats durant el tercer trimestre del 2026. Tanmateix, els experts que han elaborat l’estudi consideren que el seu impacte sobre l’oferta de lloguer habitual seria limitat. Argumenten que la desaparició d’aquestes llicències no implica necessàriament que tots els immobles s’incorporin al mercat residencial, ni que ho facin en règim de lloguer permanent.
Comprar continua exigint un estalvi previ elevat
L’encariment dels immobles també amplia les barreres d’entrada al mercat de propietat. L’estalvi necessari per afrontar l’entrada d’un habitatge i les despeses associades a la compra continua sent un dels principals obstacles, especialment per als joves i les llars que no disposen de suport familiar. Entre el 2019 i el 2025, els preus de l’habitatge van créixer un 44,8% a l’Estat, davant del 34,5% del conjunt de la Unió Europea. Malgrat les tensions actuals, el sector considera que el mercat presenta menys riscos financers que durant l’anterior bombolla immobiliària. El nou crèdit concedit per adquirir habitatges va sumar 82.749 milions d’euros el 2025, menys de la meitat dels 170.298 milions registrats el 2006. En tot cas, l’informe de Forcadell i la UB alerta que la persistència de les pressions inflacionistes podria provocar noves pujades dels tipus d’interès del Banc Central Europeu i encarir el finançament hipotecari.
La logística guanya pes mentre les oficines es tornen més selectives
Més enllà de l’habitatge, el mercat immobiliari terciari presenta comportaments desiguals. La logística continua sent el segment més dinàmic, especialment a Catalunya, on la contractació va arribar als 738.105 metres quadrats entre el gener i el setembre del 2026, un 70% més que en el mateix període de l’any anterior. A Madrid, el volum contractat va ser de 968.066 metres quadrats, amb un increment interanual del 31%. La demanda es concentra en plataformes logístiques modernes, eficients i ben connectades, però la disponibilitat limitada d’aquest tipus d’actius està empenyent part de les operacions cap a ubicacions més allunyades dels principals centres urbans.
Les oficines, en canvi, evolucionen de manera més desigual. Barcelona va registrar una contractació de 252.000 metres quadrats en els nou primers mesos de l’any, un 2,9% més que el 2025, mentre que Madrid va patir una caiguda del 21,2%, fins als 301.000 metres quadrats. Les empreses prioritzen edificis eficients, flexibles i ben situats, mentre que els immobles que no s’adapten a les noves necessitats tenen més dificultats per trobar ocupants.

