


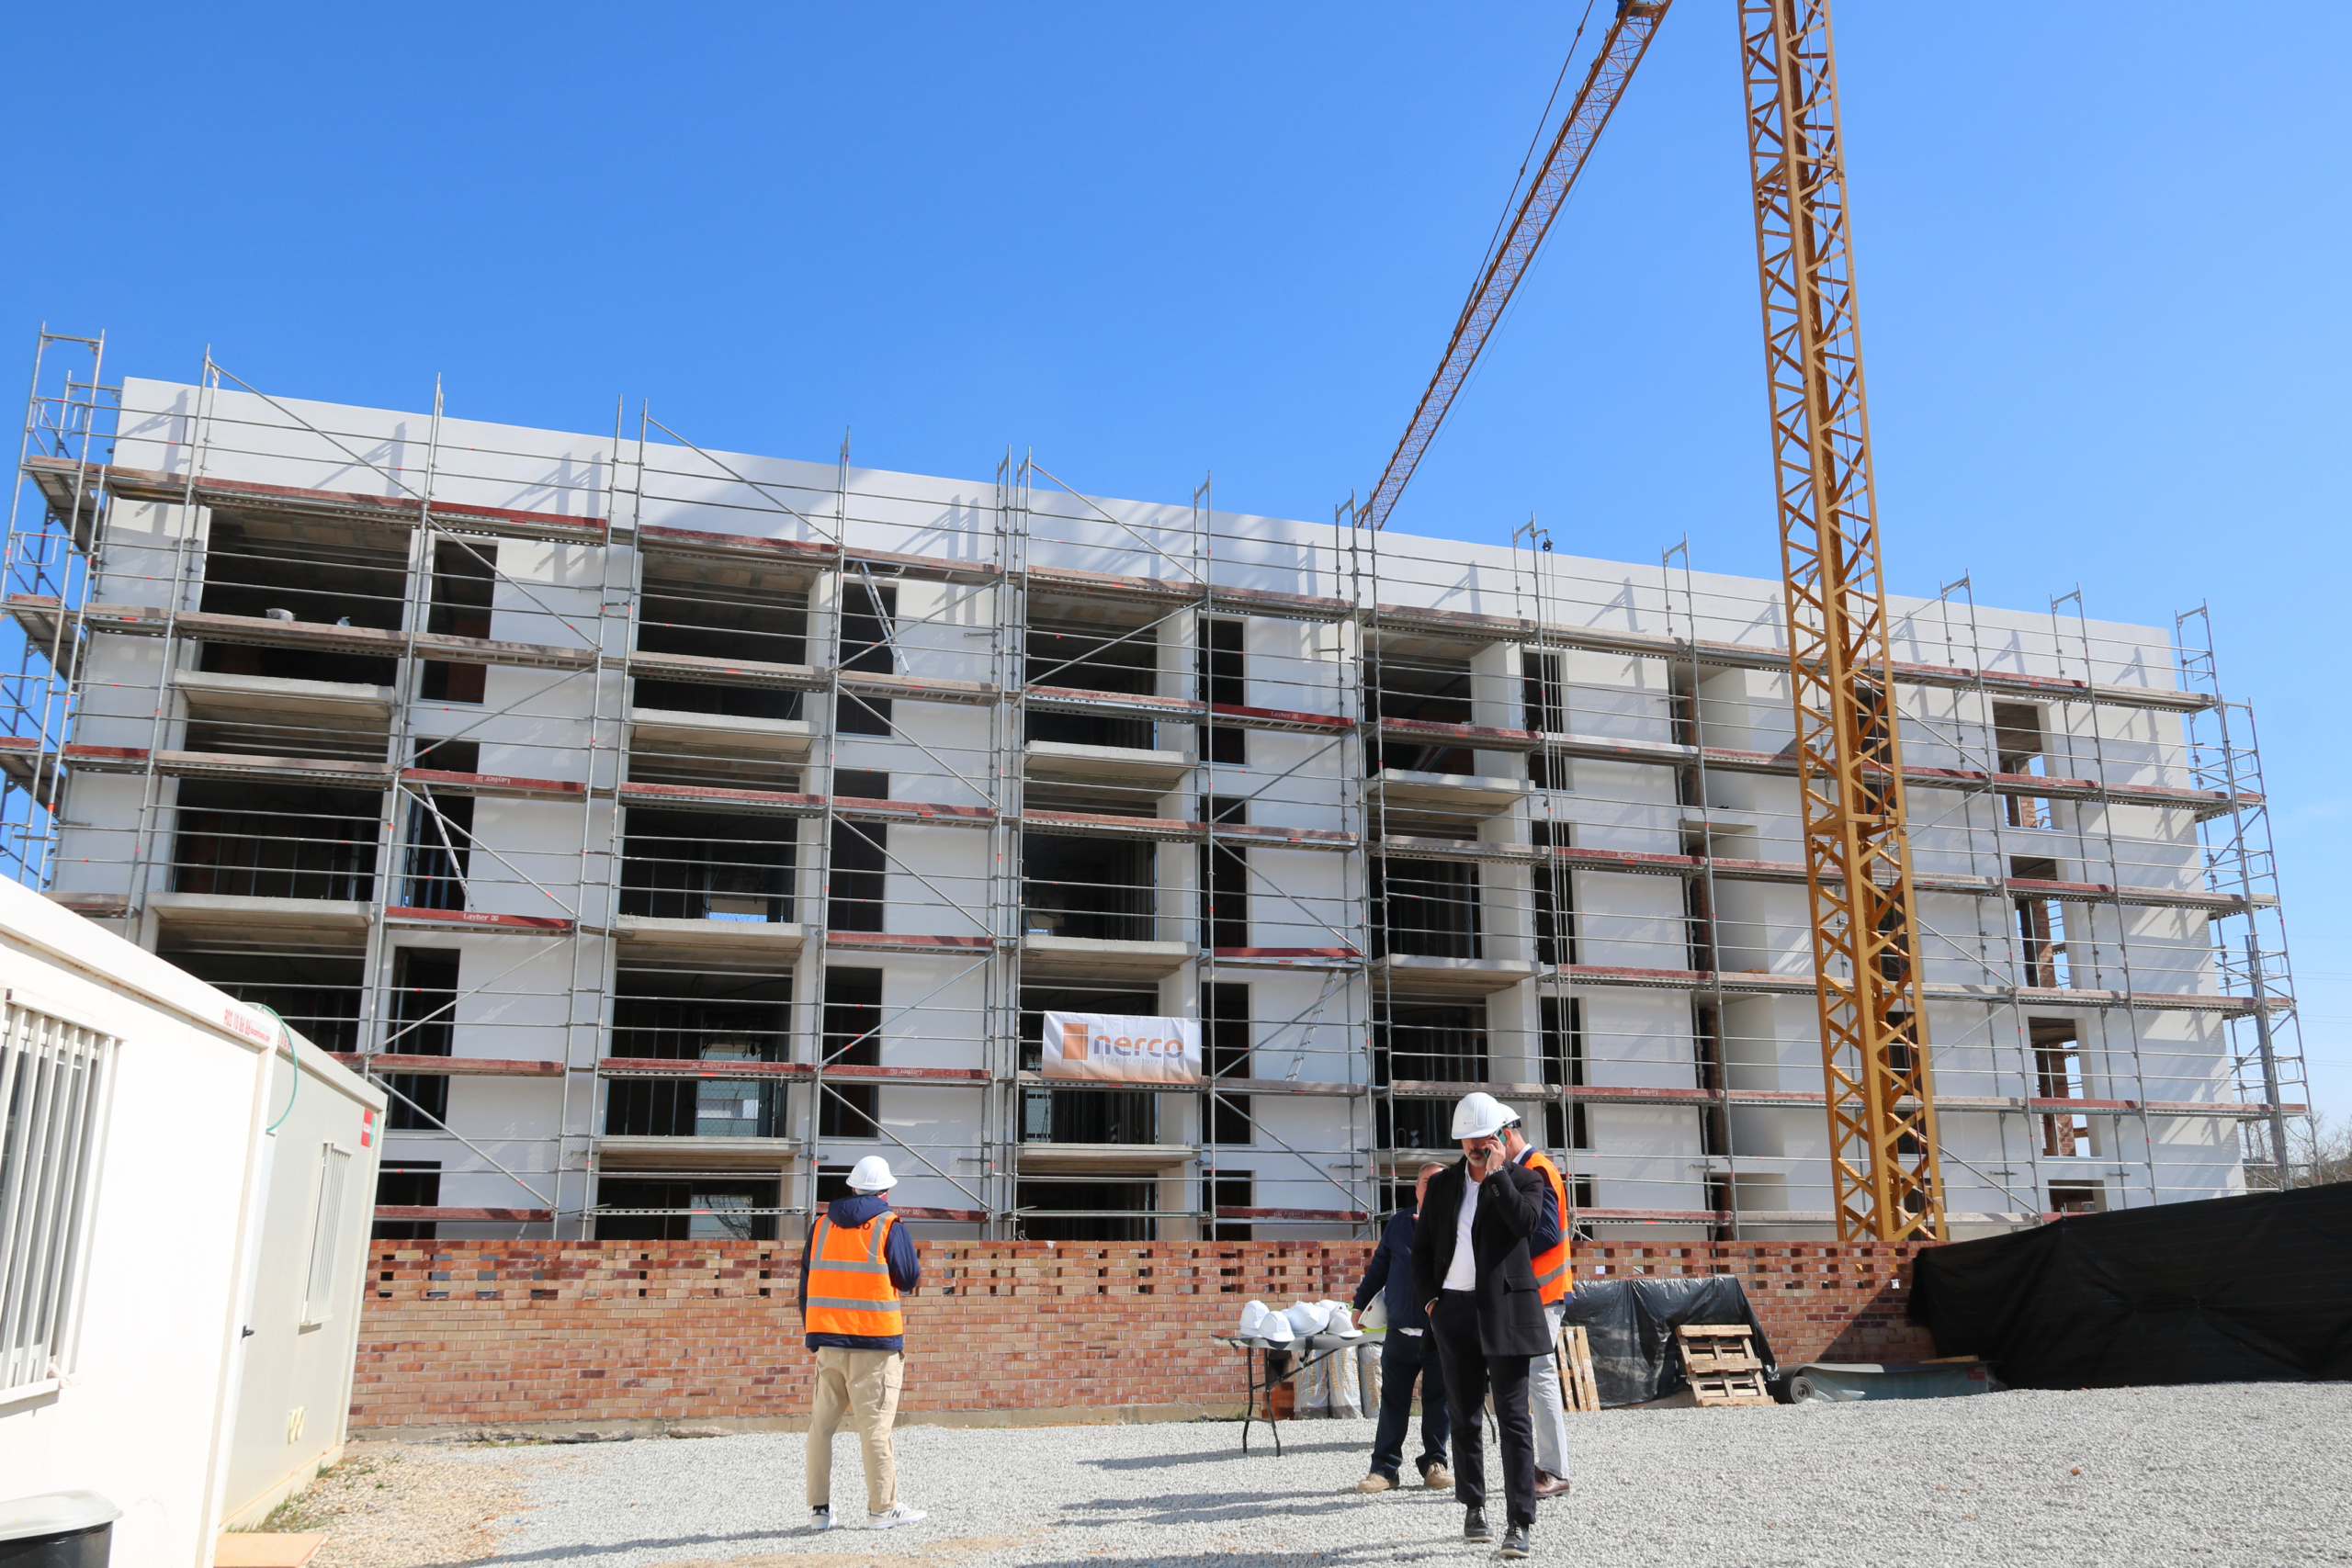

El mercado inmobiliario español cerrará el 2026 perdiendo impulso y continuará moderando la actividad durante el 2027. Pero esta desaceleración no se traducirá en una bajada de los precios. Las compraventas de viviendas caerán alrededor de un 8% en cada uno de los dos ejercicios, mientras que los inmuebles aún se encarecerán un poco más de un 10% este año y mantendrán incrementos -por debajo del 5%- a finales del 2027. Es la previsión del Informe Actualidad y Perspectivas del Sector Inmobiliario 2026, elaborado por la inmobiliaria barcelonesa Forcadell y la Universidad de Barcelona (UB), que dibuja un mercado condicionado por un desequilibrio estructural: la demanda sigue siendo elevada, pero no hay suficientes viviendas disponibles para absorberla.
Paradojalmente, la moderación de las operaciones no implica un cambio de tendencia en los precios. El sector atribuye esta resistencia a la escasez de oferta, especialmente de vivienda de nueva construcción, y a las dificultades para ampliar el parque residencial. En 2025 se iniciaron 137.330 viviendas en el Estado, una cifra que representa solo el 18% de las 762.540 que se comenzaron a construir en 2006, en plena expansión inmobiliaria. La distancia entre ambos registros ilustra la incapacidad del sector para recuperar los ritmos de construcción de antes de la crisis financiera.
Cataluña también acusa la falta de oferta
Los datos catalanes confirman la presión sobre el mercado residencial. Según el índice de precios de la vivienda del INE, el precio de los inmuebles en Cataluña aumentó un 10,1% interanual durante el segundo trimestre del 2026. El incremento fue especialmente intenso en las viviendas de segunda mano, con un 10,6%, mientras que las de nueva construcción se encarecieron un 6,4%. En el conjunto del Estado, el aumento llegó al 12,2%, con una subida del 12,9% en la segunda mano.
La evolución de los precios se produce en un contexto en el que la construcción aún no logra dar una respuesta suficiente a las necesidades residenciales. En Cataluña, durante el 2025 se registraron 19.315 viviendas en visados de obra, un 4,4% menos que el año anterior. En cambio, las viviendas terminadas aumentaron un 16,7%, hasta las 16.364. A escala estatal, los visados crecieron un 7,8%, hasta los 166.426, pero las viviendas terminadas disminuyeron un 9,8%, hasta las 88.254.

Falta mano de obra y el material es más caro
El mismo Banco de España advierte que la inversión residencial ha avanzado más lentamente de lo esperado durante la primera mitad del 2026. Entre los obstáculos identifica la falta de mano de obra, el encarecimiento de los costos de construcción, la lentitud de los desarrollos urbanísticos y la escasez de suelo finalista, es decir, de terrenos que ya disponen de las condiciones urbanísticas necesarias para construir en ellos.
El organismo también señala que la producción de viviendas nuevas no ha evolucionado al mismo ritmo que la creación neta de hogares desde 2021. Esta diferencia acumulada explica buena parte de la presión sobre los precios y limita la capacidad del mercado para absorber el aumento de la demanda. Aunque el Banco de España prevé una recuperación gradual de la inversión residencial durante el 2027, considera que la respuesta dependerá de la capacidad de superar estos obstáculos estructurales.
El consejero delegado de Finques Forcadell, Ivan Vaqué, considera que el desequilibrio actual es sustancialmente diferente del de hace veinte años. Si en 2006 el mercado estaba marcado por los excesos financieros y los riesgos asociados al crédito, ahora el principal problema es la insuficiencia de viviendas. Por ello, defiende que «es necesario aumentar el suelo finalista, agilizar la concesión de licencias y garantizar una normativa estable». Sin estas condiciones, sostiene, «las medidas que actúan sobre la demanda difícilmente lograrán abaratar la vivienda».
El diagnóstico coincide con el del director editorial del informe y profesor titular de Economía de la UB, Gonzalo Bernardos, que advierte que «una caída de las compraventas no conlleva necesariamente una corrección de los precios». Expone que «la demanda sigue presionando un mercado con una oferta insuficiente» y, mientras no se resuelva esta falta de producto, los inmuebles continuarán encareciéndose.

El alquiler se acerca a los 880 euros mensuales de media
En todo caso, las dificultades no se limitan al mercado de compraventa. El alquiler sigue siendo una alternativa cada vez más costosa para los hogares que no pueden acceder a la propiedad. Según los datos del INCASÒL, el precio medio de los nuevos contratos de alquiler en Cataluña llegó a los 877,81 euros mensuales durante el segundo trimestre del 2026. En el conjunto del primer semestre, la media se situó en 869,27 euros. Las diferencias territoriales son importantes. En la demarcación de Barcelona, el alquiler medio llegó a los 966,83 euros mensuales durante el segundo trimestre, mientras que en Girona se situó en 699,46 euros, en Tarragona en 611,77 euros y en Lleida en 532,51 euros. Durante el mismo trimestre se formalizaron 26.449 contratos en Cataluña, un 5,8% menos que en el mismo periodo del año anterior.
Esta evolución se enmarca en una reducción de la oferta disponible. Según los datos del Observatorio del Alquiler recogidos en el informe de Forcadell y la UB, el número de viviendas disponibles para arrendar disminuyó aproximadamente un 35% entre diciembre del 2021 y el mismo mes del 2025. Esta reducción corresponde a los inmuebles que se encuentran efectivamente en el mercado, no al conjunto del parque de alquiler. En cuanto a los precios, las rentas acumulan un incremento del 46,9% entre el 2018 y el 2025, y las previsiones apuntan que continuarán subiendo durante el 2027, aunque a un ritmo más contenido, con aumentos de hasta un 4% anual.
Pero la fotografía del mercado presenta diferencias según el periodo y el indicador utilizado. Los datos de la Generalitat sobre el efecto de la contención de rentas muestran que, desde el primer trimestre del 2024 hasta el primer trimestre del 2026, los precios del alquiler disminuyeron un 4,7% en Barcelona y un 1,3% en el conjunto de los municipios declarados zonas de mercado residencial tensionado. En los municipios sin contención, en cambio, aumentaron un 9,5% durante el mismo periodo. La Generalitat también registró un incremento de 20.994 contratos vigentes del parque de alquiler habitual, con un saldo positivo de 3.404 contratos durante el primer trimestre del 2026.
El informe también cuestiona que la eliminación de las viviendas de uso turístico en Barcelona pueda resolver de manera significativa el problema de la oferta residencial. La medida, prevista para noviembre del 2028, afectaría a las 10.721 viviendas con licencia turística activa registradas durante el tercer trimestre del 2026. No obstante, los expertos que han elaborado el estudio consideran que su impacto sobre la oferta de alquiler habitual sería limitado. Argumentan que la desaparición de estas licencias no implica necesariamente que todos los inmuebles se incorporen al mercado residencial, ni que lo hagan en régimen de alquiler permanente.
Comprar sigue exigiendo un ahorro previo elevado
El encarecimiento de los inmuebles también amplía las barreras de entrada al mercado de propiedad. El ahorro necesario para afrontar la entrada de una vivienda y los gastos asociados a la compra sigue siendo uno de los principales obstáculos, especialmente para los jóvenes y los hogares que no disponen de apoyo familiar. Entre el 2019 y el 2025, los precios de la vivienda crecieron un 44,8% en el Estado, frente al 34,5% del conjunto de la Unión Europea. A pesar de las tensiones actuales, el sector considera que el mercado presenta menos riesgos financieros que durante la anterior burbuja inmobiliaria. El nuevo crédito concedido para adquirir viviendas sumó 82.749 millones de euros en 2025, menos de la mitad de los 170.298 millones registrados en 2006. En todo caso, el informe de Forcadell y la UB alerta que la persistencia de las presiones inflacionistas podría provocar nuevas subidas de los tipos de interés del Banco Central Europeo y encarecer la financiación hipotecaria.
La logística gana peso mientras las oficinas se vuelven más selectivas
Más allá de la vivienda, el mercado inmobiliario terciario presenta comportamientos desiguales. La logística sigue siendo el segmento más dinámico, especialmente en Cataluña, donde la contratación llegó a los 738.105 metros cuadrados entre enero y septiembre del 2026, un 70% más que en el mismo periodo del año anterior. En Madrid, el volumen contratado fue de 968.066 metros cuadrados, con un incremento interanual del 31%. La demanda se concentra en plataformas logísticas modernas, eficientes y bien conectadas, pero la disponibilidad limitada de este tipo de activos está empujando parte de las operaciones hacia ubicaciones más alejadas de los principales centros urbanos.
Las oficinas, en cambio, evolucionan de manera más desigual. Barcelona registró una contratación de 252.000 metros cuadrados en los nueve primeros meses del año, un 2,9% más que en 2025, mientras que Madrid sufrió una caída del 21,2%, hasta los 301.000 metros cuadrados. Las empresas priorizan edificios eficientes, flexibles y bien situados, mientras que los inmuebles que no se adaptan a las nuevas necesidades tienen más dificultades para encontrar ocupantes.

